上周楼下张哥下班,在小区门口蹭了个横穿马路的电动车,骑车的人腿擦破了,电动车壳碎了,张哥当时就掏手机给保险公司打电话,说自己买了交强险,全让保险公司赔。结果最后对方医药费花了1.2万,电动车修了800,交强险报了全部,张哥自己的前保险杠修了1200,一分没报。他当时还跟理赔员吵,说我买的保险怎么不赔我自己的车。
真的。这种误会,我听过没有一百也有八十。很多人开了五六年车,每年按时掏几百上千的保费,连交强险到底赔谁、赔多少、什么情况不赔都搞不清楚,出了事才抓瞎。
你每年掏的交强险,从一开始就不是保你的
交强险的全名叫机动车交通事故责任强制保险,听名字就知道,是「责任」险,保的是你对别人的责任,不是你自己的损失。说白了,你开车撞了别人,不管是撞了车、撞了人、撞了路边的护栏,这些属于你要赔给对方的钱,交强险才管。
现行的赔付限额是按你有没有责任来划分的,不是按你撞得重不重。只要你在事故里有哪怕1%的责任,就按有责限额赔,哪怕你无责,也会按无责限额赔对方一点——毕竟交强的设计初衷,就是优先保护事故里的第三方受害人。
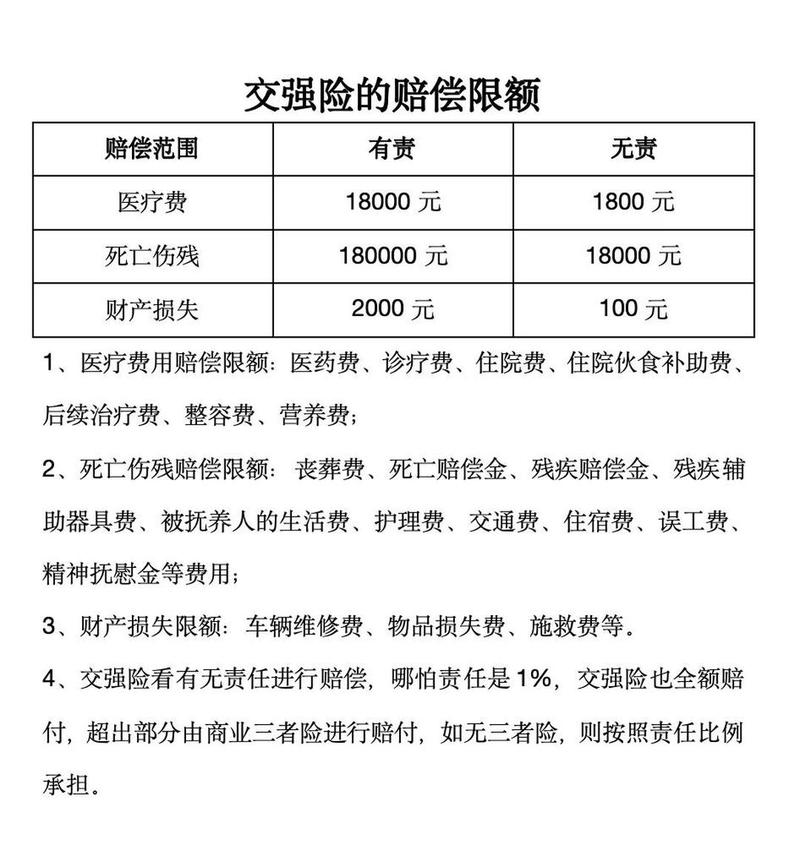
很多人不知道这个限额的拆分逻辑,以为有责总限额20万就够应付所有情况,其实不是。这个总限额是拆成三块的:事故导致对方人身伤残或死亡的,最多赔18万;对方受伤住院产生的医疗费用,最多赔1.8万;撞坏了对方的车辆或者其他财物,最多赔2000。无责的情况下,对应的限额分别是1.8万、1800、100。举个最简单的例子,你不小心把人撞成重伤,光医药费就花了5万,那交强险最多报1.8万的医药费,剩下的3.2万,要是你没买商业三者险,就得自己掏。
别觉得这种事离你远,我去年帮朋友处理过一次事故,对方是个骑摩托的大叔,小腿骨折,住院花了快6万,他只买了交强险,最后自己掏了4万多,那钱掏得脸都白了。
这些关于交强险的误区,老司机都容易踩
最常见的误区就是觉得,买了交强险,什么事故都能赔。不对。你自己车上的人员受伤,交强险不赔;你自己的车撞坏了,交强险不赔;你故意撞人撞车,交强险不赔;你酒驾、毒驾、无证驾驶,交强险哪怕先垫付了对方的抢救费用,之后也要向驾驶人追讨的。
还有个误区更离谱:觉得交强险和商业三者险是重复的,买了交强就不用买三者了。我的天,这是我听过最没常识的想法。交强险是强制的最低门槛,那点限额,真撞上稍微贵点的车、稍微重点的人,根本不够塞牙缝的。之前有个小伙子刮了台迈巴赫,对方修车费32万,交强险只赔了2000的财产损失,剩下的钱因为他没买三者,卖车都不够赔。
很多人还以为交强险的保费每年都是固定的950。错。这个费用是跟你上一年的出险情况直接挂钩的,你这一年没出过险,第二年保费就往下浮,连续多年没出险,最低能打到5折;反过来,你一年出个两三次有责事故,保费就往上跳,最高能涨30%。我身边好多人每年续保都稀里糊涂交钱,从来没算过自己的浮动系数,平白多掏了好几百。
还有个很多人搞错的点:交强险是跟车不跟人的。你把车借给有合法驾照、没有酒驾毒驾等禁驾情形的朋友开,出了事故,交强险照样按规则赔付,不会因为开车的不是车主就直接拒赔。但要是你把车借给没驾照的人,那就算你倒大霉。
真要出险了,这几件事别做,不然交强险赔不了
别上来就私了。很多人撞了人、刮了车,怕麻烦,当场给对方转几百块钱就完事,连事故现场都不拍,之后想找交强险报销,拿不出交警的责任认定书,保险公司根本不认。哪怕是小事故,要么拍好现场照片找交警定个简易责任,要么直接打保险公司电话让他们来现场,别自己私下转了钱就完事。
别脱保。很多人觉得交强险就几百块,晚个十天半个月交没事,真被交警查到,扣车,处两倍保费的罚款,算下来比你晚交那点时间亏多了。我有个同事去年就是脱保了3天,开出去被查,光罚款就掏了1900,比他全年的交强险保费还贵,悔得肠子都青了。
别默认交强险能赔精神损失。交强险的赔付范围里,是不包含精神损害抚慰金的,要是对方跟你要这部分钱,得走商业三者险的附加险,或者自己承担。
说实话,交强险从来不是什么“万能险”,它就是法律给所有车主定的最低保障线——你买了才能合法上路,没买就是裸奔。别把它当成能兜住所有风险的保护伞,真要想踏实开车,该配的商业险还是得配,别等出事了才拍大腿后悔。
一句话总结:交强险是上路的入场券,不是避风港,搞懂它的边界,才不会在出事的时候抓瞎。
作者|dananjin
排版|dananjin
审核|满满