上周六凌晨三点被电话炸醒。
朋友在老小区楼下挪车,前挡风被三楼掉下来的半块旧空调外机罩砸穿了。他蹲在路边给我打过来的时候,声音都发颤,第一反应不是心疼刚提了三个月的车,是翻遍手机里所有保单,根本记不清自己有没有买过能赔这个的保险。
很多人碰到这种事的第一反应,要么是拍了照找物业扯皮,要么是翻民法典找整栋楼的业主索赔,很少有人能第一时间说清楚,自己到底该担什么责,手里的保单能不能兜住底。
你以为的高空坠物责任,和保险认的根本不是一回事
之前帮客户处理过不少这类理赔,发现大部分人对高空坠物责任的认知,基本都停留在”天上掉东西砸了人/车,谁的东西谁赔”的层面,但真到了保险理赔的环节,差得可不是一点半点。
最常见的误区,就是觉得只要买了家财险,自家阳台掉个花盆、刮个晾衣架砸了楼下,保险公司肯定全赔。真不是。
大部分带第三者责任的家财险,对高空坠物责任的保障范围,有个非常明确的前提:必须是被保险人所有、使用或管理的物品,从其自有或使用的房屋区域坠落导致的第三方损失。听着绕?举个最简单的例子,你把旧纸箱放在自家阳台外的公共栏杆上,被风刮下去砸了人,这部分因为纸箱放在公共区域,不属于你专属管理的范围,很多条款里是不算保障范围的。
还有人觉得”我封了阳台,东西掉不出去,就没风险”。拉倒吧。去年接触过的一个理赔案例,业主家封的钢化玻璃因为长期暴晒自爆,掉下去砸了楼下散步的老人,前后赔了快十二万——他之前真的觉得封了阳台就万事大吉,连家财险都没买。
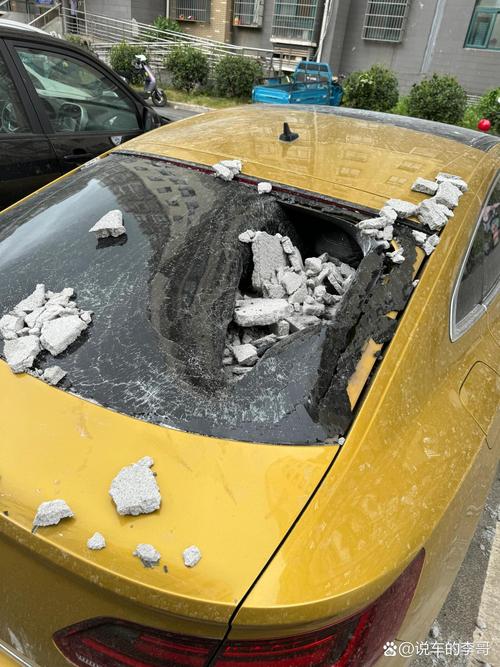
哦对,还有个最容易搞混的点:很多人把”自己被高空坠物砸了”和”自己掉东西砸了别人”的责任搞混。前者是你作为受害方的损失,对应的是你自己买的人身意外险、车险里的车损险;后者才是你要对外承担的赔偿责任,对应的是家财险里的第三者责任、个人综合责任险的保障范围。买的时候不看清楚,真出事了找错保单,哭都没用。
别踩坑:这些情况哪怕买了也大概率赔不了
说实话,没有哪份保险是啥都保的,高空坠物责任的免责条款,比你想的要细得多。
最没有争议的免责,就是故意坠落的物品。比如你跟楼下邻居吵架,故意往楼下扔个啤酒瓶砸人家的雨棚,这种不仅保险公司不赔,严重的还要负刑事责任,这个没什么好说的。
还有个很多人不知道的免责:建筑物公共部分的脱落、坠落导致的第三方损失,个人类的责任保险基本都不赔。比如小区外墙的瓷砖掉下来砸了车,或者单元楼公共天台的广告牌被风刮下来砸了人,这部分的责任属于物业或者开发商,不是你单个业主能管控的,你买的个人家财险当然不会替别人担责。
哦对,还有部分条款会把极端气象条件下的坠落列为免责。比如当地发布台风红色预警、大风橙色预警的天气里,东西被刮下去砸了人,有的条款会约定这种属于不可抗力,不在保障范围。当然不是所有条款都这么写,具体得翻你自己保单的免责页,别听销售一句”啥都保”就信了。
还有个理赔里的常见坑:出事之后别着急私了。之前有个客户,阳台的晾衣架被风刮下去砸了楼下的车,他当时怕麻烦,当场给车主转了两千块私了,连个正规的修车发票都没要。后来找保险公司报案,因为没有第三方损失的正规凭证,也没有第一时间留存现场照片,最后只报了八百块,平白亏了一千多。
普通人真要配这个责任,先搞懂你要防的是什么
不是所有人都需要专门买份高空坠物责任的保险,但这几类人真的建议上点心。
住高层的业主,尤其是阳台常年摆着花盆、堆着杂物,或者家里有熊孩子,总爱往窗外扔东西的,真的别侥幸。还有沿街开小店的老板,门头招牌、空调外机装在户外的,一旦掉下去砸了人,赔偿金额可不是小数目。
买的时候也别瞎找。如果是普通业主,不用特意去买什么”高空坠物专属险”,大部分带第三者责任的家财险,一年几十到一百多块,就能买到几万到几十万的第三者保障,其中就包含自家物品坠落导致的第三方损失,足够覆盖大部分普通家庭的风险。如果是沿街商户,直接看你买的公众责任险里,有没有包含户外附属设施坠落的责任就行。
理赔的时候记住两个要点:出事第一时间拍好现场照片,留好监控录像,能证明坠落物的归属,还有对方的实际损失凭证;另外,先给保险公司打电话报案,问清楚需要什么材料,再跟对方谈赔偿的事,别上来就私了。
真的,谁也不想碰到楼下被砸,或者自己掉东西砸了别人的事。
但现在老小区越来越多,外墙老化,阳台堆的杂物也多,真出事的时候,别只会蹲在路边翻法律条文找”整栋楼连坐”,也别只会哭。提前花点小钱,把自己该担的那部分责任兜住,比啥都强。
说白了,高空坠物责任的保障,本质就是帮你兜住”万一你掉的东西砸了别人”的那部分赔偿,别等出事了才想起来找保单。
作者|dananjin
排版|dananjin
审核|白杨