前阵子刷到楼下邻居的吐槽,三楼住户半夜插线板老化起了明火,火其实没烧到二楼,但浓得发苦的黑烟顺着空调孔钻进去,把刚装了半年的定制衣柜熏得全是洗不掉的黄印子,墙皮掉了小半面,连放在书架上的成套手办都被烟呛得变了色。那户二楼的大哥平时总觉得,火灾保险是开餐馆、开仓库的老板才需要买的东西,自己家住楼房,平时做饭都有人盯着,能有啥事?最后前前后后掏了快两万重新刷墙换衣柜,连楼下被烟呛得诱发哮喘住院的老人医药费,都摊了小一半。
没人盼着火。
直到去年同单元有人把电动车电池推回家充电,半夜电池炸了的那天,我光着脚穿着睡衣往楼下跑,闻着楼道里刺鼻的焦糊味,才突然反应过来——你根本没法保证,隔壁家会把啥危险东西往屋里搬。
别把火灾保险想成“着了就全赔”的万能卡
很多人对火灾保险的误解,真的能写满三页纸。
有人觉得只要家里出了跟火有关的损失,不管大小都能赔——上次我同事在家煮火锅,人忘了关燃气灶,锅烧得发黑,厨房台面烤得变形,找保险公司理赔,才知道常规条款里的火灾责任,指的是失控蔓延的燃烧,那种自己在家不小心烧个小窟窿、烧个干锅,根本够不上赔付的门槛。
还有人觉得不管火是怎么来的,只要烧了就赔——真不是。你要是故意在家纵火骗保,肯定不赔;要是违规把汽油、大量烟花爆竹堆在家里,引着了,违规存放易燃易爆物品引发的火灾,属于常规免责范围,查勘员上门一看现场堆的东西,根本不会走正常理赔流程。甚至连战争、核辐射引发的火灾,常规保单也不覆盖,这点很多人从来没注意过。
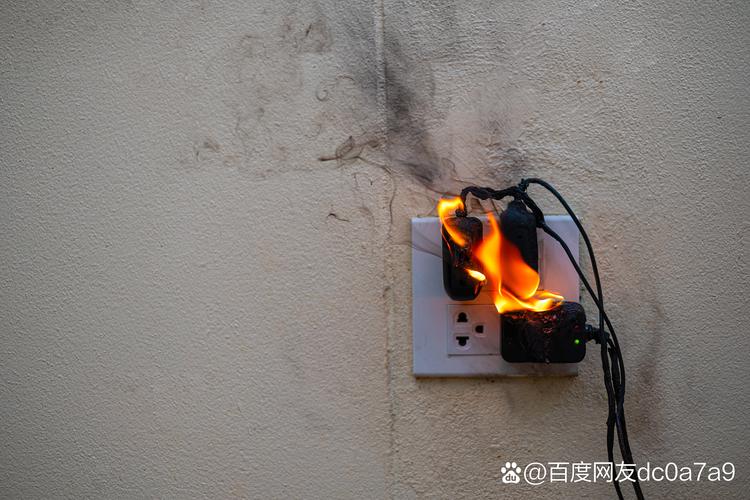
说个最实在的保障范围:真要是电器短路、邻居家着火窜过来、雷击打坏线路引起来的火,把你家的墙、地板、固定装修烧了,因为救火被水泼坏的家具,甚至有些保单能报你因为火灾临时住酒店的费用,这些都是在保障范围内的。但你家里的现金、金银首饰,除非单独加了对应的附加险,不然就算烧得一点不剩,也不在常规火灾责任的赔付范围内。
我之前见过有人踩过这个坑:家里保险柜被火烧了,里面放的十万块现金全碳化了,找保险公司赔,翻了保单才发现,自己买的基础款根本没包含现金损失,最后只能自己认栽。
算过账才知道,这东西根本不是“有钱人的消费”
之前我也觉得,这种保障肯定贵得很,毕竟涉及到火灾,听着就是大风险。直到去年帮家里老人整理保单才发现,目前市面上常规的带火灾责任的家财险,年缴费用大多在几十到一百多的区间,根据保额高低、所在小区的消防条件不同会有浮动。
真不是什么高不可攀的消费。
你要是住楼龄超过二十年的老小区,楼道里堆着邻居攒的纸壳子、旧家具,墙面上的插座一插大功率电器就冒火星,就算你自己家再注意,也架不住楼上楼下的疏忽把火引到你家门口,那真的可以挑一份合适的看看;要是你住新交付的小区,全楼装了智能烟感,线路都是新的,平时家里没人就拉总电闸,那买个基础档的意思一下也够,没必要跟风买那种贵得离谱的所谓“高端款”。
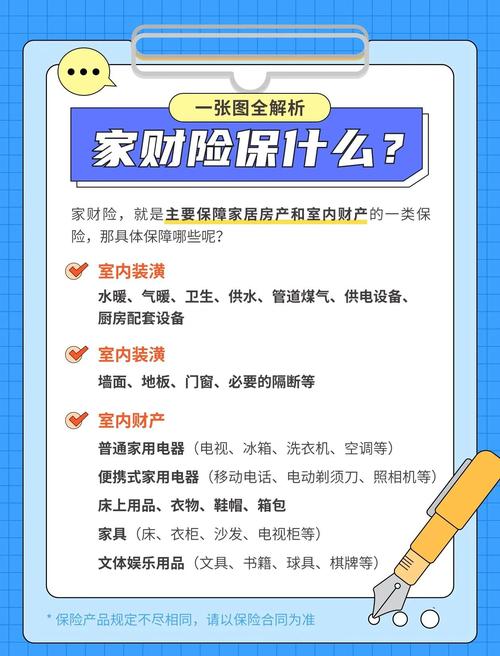
不过话说回来,也别觉得买了就万事大吉。我见过有人花大几百买的“高端保单”,翻到火灾责任那页才发现,只保房屋主体结构,家里的装修、家具全不在保障范围内,真着火了,墙烧裂了能赔,你家沙发、地板烧没了一分钱不赔——这钱花得真的有点冤。买的时候别光听销售说“保火灾”,别信吹得天花乱坠的宣传,一定要看清楚,这个“火灾责任”到底保哪些东西。
真出事的时候,别犯这几个常识性错误
我见过太多人,买保单的时候挺仔细,真出事了反而乱了阵脚,最后本来能赔的钱,因为自己操作不当赔不了。
说个最关键的:真发现起火了,第一时间打119,先救火,别站在门口等保险公司的人来。真的,保险公司不会因为你先救火就拒赔,反而你为了等查勘员上门,站在那看着小火慢慢烧大,最后扩出来的那部分损失,保险公司是不会承担的。
还有,别上来就跟查勘员掰扯“我这柜子买的时候花了两万”。常规的财产险理赔,是按资产的实际折旧价值算的,你那柜子用了五年,就算烧得只剩架子,赔的也是扣完折旧后的价值,不是你当年的购买价。真要算损失的时候,把当年的购买凭证找出来就行,没必要狮子大开口,反而容易耽误理赔进度。
对了,火灾事故认定书是核心理赔材料。很多人出事了第一反应是拍视频发朋友圈,拍来拍去全是自己家的惨状,根本没想起要找消防队开正式的事故认定书。等过了半个月才想起来要补材料,人家消防队的档案都归完档了,你跑好几趟都不一定能快速拿到。
说句实在的,没人会因为买了一份火灾保险,就天天盼着家里着火。这东西本质上就是个兜底的工具——你控制不了隔壁邻居的疏忽,也防不住老化的线路哪天突然出问题,真遇到那种意料之外的事,不用掏空积蓄补窟窿,就够了。
说白了,火灾保险从来不是什么必须抢的“刚需神品”,就是个你根据自己居住环境,按需选择的风险兜底工具,不用跟风买,也别完全不当回事。
作者|dananjin
排版|dananjin
审核|小北