上周接了个老客户的电话,急得声音都抖,说自己停在小区楼下的车,早上出门发现两个后轮连带着轮毂全被卸走了,第一反应就是要走盗抢险理赔。我当时听完都乐了——这哪是盗抢险管的事啊。
很多人刚买车的时候,被销售追着加了一堆附加险,其中就包括盗抢险,掏了好几年保费,真到需要用的时候,才发现从一开始就搞错了这个险到底保的是什么。
先把最核心的边界说透
很多人对盗抢险的印象,还停留在“只要被小偷偷了就赔”的模糊认知里,根本不知道它从条款设计之初,就把赔付的门槛卡得很死。按照通用商业车险示范条款,它的核心保障触发条件,是“整车被盗窃、被抢劫、被抢夺”。换句话说,只有当你整台车,从你正常停放的地方彻底消失,警方立案之后满了规定时间还没找回来,这个险才会启动赔付。
具体的保障范围其实很窄。除了整车找不到之后的车辆本身损失,只有两种情况是在保障范围内的:一种是车被偷了之后,小偷开着你的车出去造成的、本该由车主承担的合理事故损失;另一种是找车过程中,你花的有正规凭证的合理费用,比如拖车费、为了找车产生的必要交通支出。
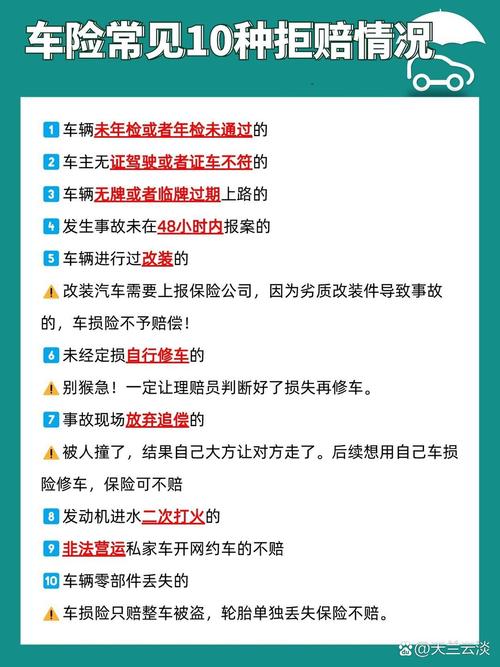
别把它当万能的车辆损失险用。你车上放的电脑、手包、烟酒被偷了,不赔。你的车牌被人撬走要你转钱赎,不赔。你的后视镜、轮胎、中控屏被人拆走了,不赔。这些损失,要么是单独的车辆部件,要么是跟车本身没关系的私人物品,从根上就不在盗抢险的保障盘子里。
见过最多的理赔误区
第一个就是刚才说的,把单独部件被盗当成整车盗抢。去年碰到个刚提新能源的小伙子,车停在商圈露天停车场,吃了顿火锅的功夫,车载中控屏被人整个掏走了,报警之后第一时间给保险公司打电话要理赔,翻了条款才反应过来,这根本不在保障范围内。白折腾一下午。
第二个误区,觉得只要是车被人开走了,就一定能赔。真不是。要是你跟朋友借了车钥匙,朋友没打招呼把你车开去抵押了、卖了,这种属于你们俩之间的民事纠纷,警方都不会按盗窃立案,保险公司自然不会赔。还有那种你自己把车停在收费停车场,停车场工作人员把你车开出去办私事出了事,这属于停车场的责任,也轮不到盗抢险来赔。
第三个误区,觉得只要买了盗抢险,车停哪都能高枕无忧。现在满大街的公共摄像头,真的整车被偷之后能跑掉的概率,比十年前低了好几个量级。很多人花了好几年保费,从来没碰到过整车被偷的情况,纯粹是白交钱。
谁真的适合买这个险
说实话,真不是所有车主都需要。
你要是住在有24小时安保的封闭小区,车位就在自家楼下摄像头正下方,车买了快十年,现在实际残值也就两三万,真没必要硬买。算笔账就知道,一年盗抢险的保费大几百,连续交个五六年,钱都够换半台车了。真要是运气差到极致车被偷了,赔的那点钱,跟你这么多年交的保费比,真的不划算。
那谁适合?
第一种,住在没有固定车位的老小区,天天把车停在没有监控的路边,一停就是好几天没人看的。
第二种,经常出差,一去就是十天半个月,把车长期停在机场、高铁站露天停车场的。
第三种,本身车辆残值比较高,又是零部件流通性好、容易被偷的热门老车型——别抬杠,确实有几款老车,一直是偷车贼盯着的目标。
买之前自己算个账:把当前车辆的实际残值,和每年要交的盗抢险保费做个对比,要是保费占比超过残值的5%,真的没必要凑这个热闹。
真碰到事了,别瞎跑
真发现自己车不见了,别第一时间打给保险公司。先打110报警,要拿到警方的立案回执。按照通用条款要求,整车失窃之后要满60天没有找回,警方出具了车辆失窃的证明,才能正式提交理赔申请。你要是刚发现车没了半小时就往保险公司跑,材料不全,根本走不了流程。
还有几个细节要注意。理赔的时候要把所有的车钥匙都带上——要是有一把钥匙之前丢了没跟保险公司报备,理赔的时候是会按比例扣减赔付金额的,这个是条款里明写的,别到时候觉得是保险公司故意卡你。
别为了多赔,故意往报案材料里加一堆自己车上放的贵重物品。说了多少遍,私人物品不在保障范围内,报多了反而耽误整个理赔流程。
哦对,还有个事,要是车被偷了之后找回来了,但是车上有损坏,这部分的修理费,是可以走盗抢险赔的,不用自己掏。
别被那些卖保险的忽悠,说什么“不买盗抢险,车被偷了没人管”。你自己的情况自己最清楚,住的地方安不安全,平时停车的环境靠不靠谱,算笔账就知道要不要买。没必要为了那点销售提成,花冤枉钱买个自己根本用不上的保障。
一句话总结:盗抢险就是个针对性很强的兜底工具,搞清楚它的保障边界,不花冤枉钱,也不踩理赔的坑,就够了。
作者|dananjin
排版|dananjin
审核|见微