先搞懂保险最核心的几个基础概念
说白了,保险就是一纸合同,所有权利义务都写在上面,先把最常见的几个名词搞明白,就读懂一半了。
- 保险人/投保人/被保人/受益人:很多人刚接触会搞混。其实很简单:保险人就是卖保险给你的那一方,也就是保险公司。投保人就是掏钱买保险、签合同的人。被保人是这份保险所保障的对象。受益人就是如果发生合同约定的事故,领赔偿金的人。记清楚这四个身份,签合同的时候别填错。
- 等待期:也叫观察期,就是你买完保险生效后,需要等一段时间,如果这段时间里发生约定的保险事故,保险公司不会赔钱,只会退你已交的保费。为什么要有这个规则?主要是为了防止有人已经查出病了,故意买保险骗钱。不同险种等待期不一样,意外险一般没有等待期,买完次日零点就生效,重疾险、寿险大多是90天到180天,具体以合同为准。
- 免责条款:说白了就是写清楚,哪些情况保险公司是不赔的。这绝对是合同里最值得你花时间看的部分,没有之一。很多理赔纠纷,都是因为投保人没仔细看免责条款,以为什么都保,出事了才发现自己的情况刚好在免责里。
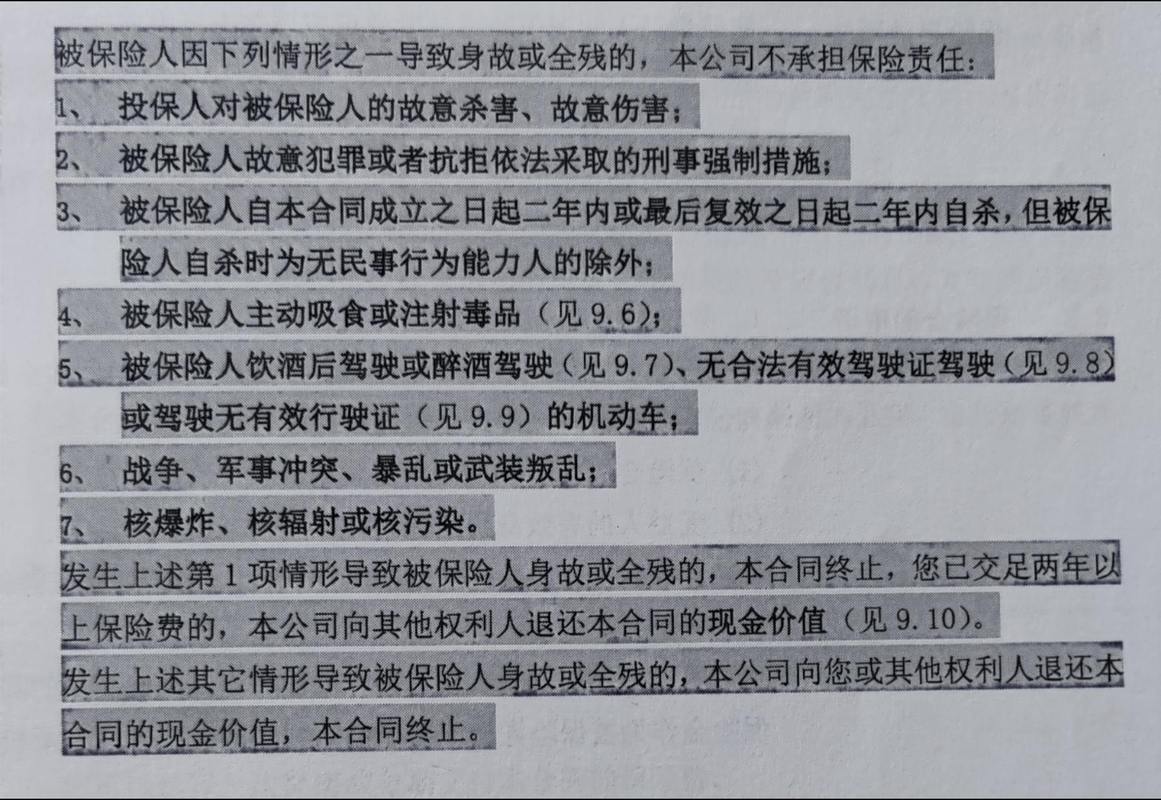
除了这三个,还有现金价值、宽限期这些常见概念,其实合同里都会写,遇到不懂的搜一下,或者找保险公司客服问清楚就行,不难。
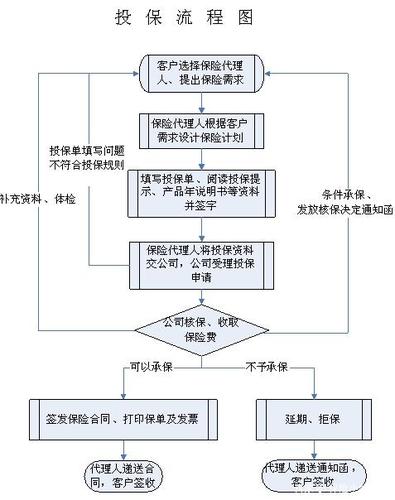
买保险要走的几个基础流程
不少人以为买保险就是交钱签个字就完事了,其实每个环节都有要注意的地方。
- 第一步:如实做健康告知:买人身保险基本都要做健康告知,保险公司会问你有没有过往病史、体检异常这些,你照着问题如实回答就行。不用主动说没问到的内容,但问到的一定要说实话。瞒报后续理赔很容易出问题。
- 第二步:核保:你提交健康告知后,保险公司会审核你的情况,决定要不要承保你的保单。结果有几种:最顺利的就是标准体承保,和正常人一样买,一样保障。也可能会有加费承保,就是多交点钱,依然给你保;或是除外承保,就是某一类疾病不给保,其他都保;也可能会延期,就是现在暂时不承保,等过段时间身体好了再申请;最坏的情况就是拒保,就是不卖你。
- 第三步:承保出单:核保通过后,保险公司就会出合同,这时候你会有一个犹豫期,一般是10到15天,这段时间里如果你反悔不想买了,可以全额退保费,最多扣一点点工本费。所以拿到合同一定要趁这个时间再翻一遍,不对赶紧退。
- 第四步:理赔申请:真出事要理赔,第一时间联系保险公司,按要求提交材料就行,符合合同约定的情况,按流程走就可以。
普通人最常见的几个基础认知误区
- 误区一:有社保就够了,不需要买商业保险。社保是最基础的保障,但报销比例和封顶线都有限,很多自费药、进口器材社保报不了,要是得大病,几十万的开销社保扛不住,商业保险可以做补充。
- 误区二:签名可以代签,都是一家人没关系。千万不要。除了未成年人可以由监护人代签,其他情况都必须本人签字,代签的合同后续理赔很容易被拒,白交钱。
- 误区三:免责条款都是坑,好保险没有免责。说实话,任何保险都有免责条款。酒驾、故意犯罪这些本来就不该赔,写上免责是合情合理的。不是说有免责就是坑,重点是看你在意的情况有没有在免责里。
最后要提醒你的事
所有的保险规则,都是以你手里的具体保险合同,还有保险公司官方说明为准的。
本文只是做基础的保险知识科普,不推荐任何保险产品,不评价任何保险公司,也不构成任何投保建议。如果对自己的保单有疑问,直接找承保的保险公司官方客服咨询就好。
作者|dananjin
排版|dananjin
审核|乐乐