上周帮发小整理理赔材料,他在杭州拱墅有套老破小,租给个做服装直播的小姑娘。上个月台风天,空调外机的支架锈穿了,整个外机从三楼掉下去,砸烂了楼下停着的两辆电动车,还刮花了旁边的宝马5系。算下来连修带赔要掏1万8。
他之前还拍胸脯跟我说,自己住了十年都没出过事,租出去能有啥风险,啥保险都没买。那天掏完钱蹲在保险公司门口抽烟的样子,烟蒂扔了一地,我现在都记得。
你以为的“家财险”,根本不是给房东用的
很多房东一听要给出租房买保险,第一反应是“我不是有买过家财险吗?”
真不是。
我接触过不下二十个踩过这个坑的业主,拿着自己自住时候买的家财险保单,等理赔的时候才被告知拒赔。原因特别简单——普通家财险的承保前提,是房屋处于自住状态。你把房子租出去,改变了使用性质,又没提前跟保险公司报备,本来就不在保障范围内。
之前有个家住上海的阿姨,买了每年200多的普通家财险,把房子租出去之后,租客忘了关厨房的水龙头,漏到楼下把人家刚装的实木地板泡了,楼下邻居张口要8000赔偿。阿姨拿着保单去理赔,查勘员翻完条款直接摇头——投保的时候明确写了“仅保障自住用途下的房屋及相关责任”,出租状态下的损失和责任,按照条款约定不在保障范围内。
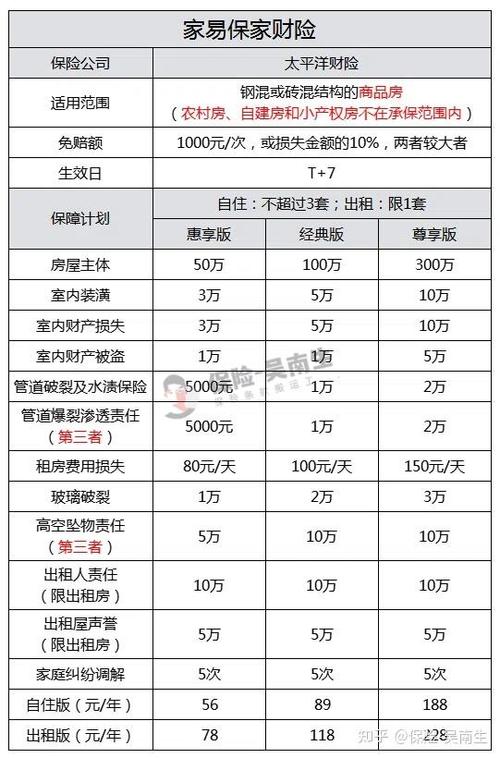
很多人搞不懂专门的房东保险和普通家财险到底差在哪,其实根本不用背复杂的定义。说白了,这就是专门给把房子租出去的业主设计的财产险,保障逻辑完全围绕“房东把使用权交出去之后可能遇到的风险”来设计的。
说回具体保什么的问题,别被那些花里胡哨的宣传页晃瞎眼。核心的保障其实就两块:
一块是房屋本身的硬损失。比如暴雨冲坏了阳台护栏,租客做饭时操作不当引发小火烧黑了墙面地板,这些属于房子本体的维修费用,符合条款的情况下可以按比例报销。
另一块是最容易被忽略的,就是第三方责任保障。就像我发小遇到的那种,房子上的构件掉下去砸了人、砸了车,或者漏水漏到楼下造成邻居的财产损失,这些本来该由房东承担的赔偿责任,保险公司会按条款约定帮你兜底。
当然也有不保的部分。别觉得掏了保费就万事大吉。比如你明知道阳台的护栏松了,好几年都不找人修,最后掉下去砸了人,这种你自己没尽到维护义务的情况,按照条款约定通常是不赔的。比如租客自己在房间里私拉乱接电线,你明明上门检查的时候看到了也没制止,最后引发火灾,这种也大概率不在保障范围内。
不过话说回来,这个也很合理,毕竟保险公司收的是房东的保费,总不能把租客自己的电脑、衣服这些私人物品的损失也兜了吧,对吧?
不是所有房东,都要急着掏这个保费
说实话,我从来不会劝所有有出租房的人都买这个保险。
毕竟保险是解决风险的,不是用来凑数的。
你要是房子一直自己住,根本没打算往外租,那买个普通的家财险就够了,犯不上多花钱买出租版本的。你要是那套房子是毛坯,墙没刷地没铺,连个家具都没有,租出去就是给别人放东西的空壳,那其实也没必要——毕竟没有什么大额的财产损失风险,真涉及到第三方责任的概率也极低。
那谁真的适合买?
比如你手里有好几套出租房,平时根本抽不出时间挨个上门检查情况,租客是什么脾气秉性你也摸不透彻。更常见的是那种人在外地工作,老家的房子托给中介代管的业主——你连房子里现在住了几个人、有没有乱改线路都不知道,真出个大事,你根本赶不回去处理,这时候有份兜底的保险,真的能省不少心。
之前有个在北京工作的客户,老家成都的房子租出去三年,他一次都没回去过。去年冬天租客出门忘了关电暖器,差点引发火灾,最后烧了半个客厅的窗帘和墙面,他当时买的房东保险按条款赔了6000多的维修费,连他自己都没想到——本来以为这钱肯定要自己掏的。
哦对,还要说清楚,有些产品会附带一点点租金损失的保障,比如租客突然退租,或者房子因为维修没法住人,需要空置一段时间的租金损失,符合条件的话也能赔一部分。但别对这个保障抱太高期待,毕竟这块的额度一般都不高,本质上就是个附赠的小福利。
投保时踩这几个坑,保费大概率是白交
很多人买保险的时候总想着“越便宜越好”,结果真出事了才发现,自己买的东西根本顶不上用。
别被那些“几百万保额”的宣传晃了眼。很多产品看着一年才几十块,保额列出来一大串,房屋本体保个几百万,实际翻到条款最后,第三者责任的保额可能只有1万块。真要是掉个东西砸了人,1万块够干嘛的?要知道现在随便刮花一辆好点的车,维修费用都不止这个数。挑产品的时候,先把第三者责任的实际保额看清楚,别盯着房屋本体的高保额就急着付款。
投保的时候一定要如实告知你的房屋使用性质。别为了贪便宜,把出租的房子按自住的用途买,真出事了保险公司查出来,不仅保费白交,该你承担的赔偿一分都少不了。
还有理赔的时候,别乱说话。之前有个客户,家里水管漏了泡了楼下邻居,查勘员上门的时候问他“这水管之前有没有坏过”,他顺嘴就说“都漏了半年了,我一直没来得及修”。得,直接拒赔——因为你明知道有风险还放任不管,本来就不在保障范围内。你就客观说情况,什么时候发现的漏水,造成了哪些损失,该拍的现场照片拍好,该留的维修凭证留好,就够了。
别买了保险就当甩手掌柜。保险是兜底的,不是让你对房子不管不问的。你明知道阳台的花盆架子锈得快断了,还不加固,等着掉下去砸人,就算买了最高额度的保险,按照条款约定也可能不赔。
说白了,房东保险从来不是什么必须入手的“理财神器”,就是你把房子交给别人住的时候,给自己留的那点不至于一次性掏几万块的底气。
作者|dananjin
排版|dananjin
审核|知知