前阵子帮发小处理了一桩糟心事。他下班把车停在小区路边,第二天下楼一看,后保险杠被撞烂了,尾灯全碎,肇事车留了个纸条,是个拉生鲜的小面包司机,说自己全责,愿意赔。结果一算维修费,八千块。司机当场蹲路边哭,说自己车就值五千,只买了交强险,最多拿得出两千,剩下的真掏不出来。
发小那叫一个气。找交警,交警说责任清楚,对方确实没钱,我们也不能把人抓了啊。找自己保险公司,接线员一开始没提这茬,还是发小自己想起之前听过一句,说可以走代位求偿,提了之后,保险公司才帮他走了流程,没俩礼拜八千块就到账了。
很多人听到代位求偿四个字,第一反应就是,这是保险公司的专业术语吧?跟我有关系吗?
其实真不是,这就是你买了保险之后,天生带的权利。很多人一辈子都用不上一次,但真遇上事,能帮你省老大麻烦。
别懵,代位求偿就是这么回事
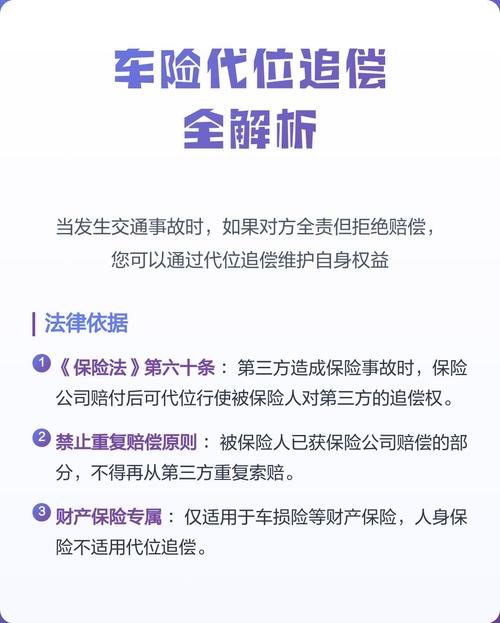
说白了,就是「我的损失对方赔,对方赔不了,我的保险公司先垫给我,之后保险公司自己去找对方要钱去」。
就拿发小这个事说,本来该对方赔他八千,对方拿不出,他自己买了车损险,那保险公司就先把八千给他修车,之后保险公司再去跟那个司机要钱,要得到要不得到,那都是保险公司的事,跟发小没关系了。
是不是很简单?别听那些人扯什么法律概念,绕来绕去,对普通人来说,记住这句话就行:你的损失,责任在对方,对方耍赖或者赔不起,找你自己保险公司要钱,这就是代位求偿。
不止车险能用,家财险也能用。比如你家厨房被楼上邻居漏水泡了,装修家具坏了,邻居赔不起,你买了家财险,照样能走这个流程,逻辑一模一样。
这些误区,不少车主都踩过
说实话,我接触过的理赔咨询里,十个问代位求偿的,八个都带着误区过来的。
第一个误区,很多人说,走代位求偿会算我出险,第二年保费要涨,所以我宁愿自己跟对方耗着,也不走。其实不对。目前绝大多数保险公司,只要不是你的责任,走代位求偿不算你本次出险,不会影响你下一年的保费。当然,这话我不能说死,你申请之前打个客服电话问一句,总没错。
第二个误区,只有对方全责才能走代位求偿?不对。哪怕你是次责,对方主责,对方该赔你的那部分赔不出来,你照样能找自己保险公司申请代位,赔给你对方该出的那部分钱。
第三个误区,我买了车险就能走代位?不对。目前车险的代位求偿,是依附在车损险里的,你要是只买了交强险和第三者责任险,没买车损险,那大概率用不了这个权利。我之前就遇到过一个车主,只买了交强和三者,被撞了想申请代位,被保险公司直接拒了,就是这个原因。
不过话说回来,现在车险改革之后,车损险已经把很多之前的附加险都包含进去了,只要你买了车损险,就自带代位求偿的权利,不用额外加钱买。
真要申请,这几件事别做错
真遇上事要走代位,有几个关键节点错了,你可能就申请不下来,别大意。
第一个,必须要有交警出具的责任认定书。没有这个,谁对谁错都说不清,保险公司根本不会接你的申请。别图省事跟对方私了,私了没有认定书,后续真出问题,你哭都没地方哭。
第二个,对方的信息一定要留全。身份证、行驶证、保单,哪怕是拍个照片存在手机里都行,别嫌麻烦。保险公司要去找对方要钱,连人都找不到,怎么找?这个材料缺了,肯定办不了。
第三个,千万别随便签「放弃索赔」的协议。你要是跟对方说,你给我五千,剩下的我不要了,转头再找保险公司要剩下的三千,那保险公司肯定不会赔给你。你都放弃让对方赔了,凭啥让保险公司给你掏钱?这个道理很简单,别犯糊涂。
很多人会问,代位求偿到底什么情况能用,什么情况不能用?我梳理一下,说直白点:能用的情况,就是责任在对方,对方没保险、没钱赔、耍赖玩消失、就是不赔钱,这几种都能用。不能用的情况,就是责任在你自己,或者你自己的车损是因为不可抗力,本来就不该别人赔,那当然走不了。
还有,很多保险公司不会主动跟你提这个权利,对吧?你不说,他们就装不知道,就让你自己跟对方耗着,耗到你没脾气了自己走自己的保险,或者自认倒霉。所以你自己得记住,这是你花钱买保险换来的权利,该用就用,不用客气。
遇着不讲理的责任方,别硬扛,也别慌,代位求偿就是给咱们普通人留的后路。
作者|dananjin
排版|dananjin
审核|柚子