家里厨房水管爆了,泡了吊顶和地板,总共修了八千五,保险公司赔了八千,扣了五百说这是免赔额。
“合着我买了保险还得自己掏钱?这不就是耍流氓吗?”
我听完只能笑,太多人碰到免赔额第一反应都是骂坑,其实真不是这么回事。
为什么保单会有免赔额?不是为了扣你钱
说实话,我刚接触财险的时候,也觉得免赔额是保险公司留的后手,就是变着法少赔钱。待久了才懂,这东西本质是给大家降保费的设计。
你想啊,要是一百块三百块的小刮小蹭小损坏都要赔,保险公司每笔案子都要派查勘员、录系统、走核赔流程,人工成本都比赔款高。这些成本最后怎么办?还不是摊到所有投保人的保费里,相当于所有人掏钱帮少数人付小理赔的钱。
有了免赔额,大家自己承担几百块的小损失,保险公司省下来的运营成本,直接就把整体保费降下来了。说白了,就是把钱用在刀刃上,真出了几千几万的大损失,保险公司给你兜着。
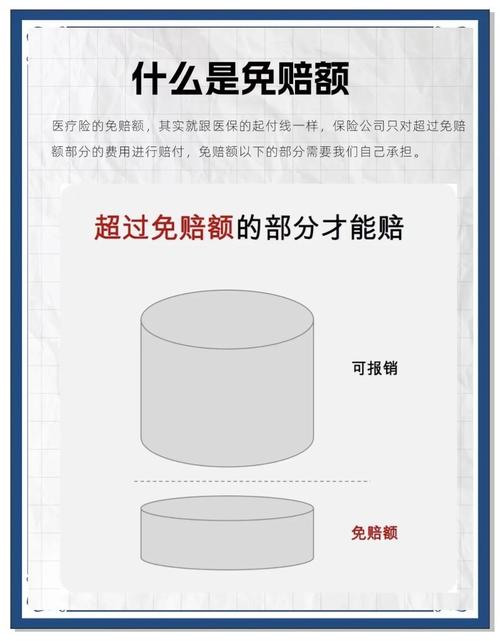
很多人搞不清绝对免赔额和相对免赔额的区别,其实一句话就能说清:
现在市面上绝大多数财产险用的都是绝对免赔,简单说就是不管你损失多少,约定好的免赔额都要先扣除,剩下的才赔。比如约定绝对免赔500,损失1000就赔500,损失6000就赔5500。
相对免赔额现在很少见了,规则是损失不超过免赔额不赔,超过了就全赔,不用扣。
说白了,免赔额就是提前说好,你自己承担那一小部分,剩下的保险公司来。不是这部分“不保”,是这部分不赔,别搞混了。
大部分人都踩过的免赔额误区
第一个误区,就是觉得零免赔一定比有免赔好。好多卖保险的也拿“零免赔”当卖点,说我们家不坑人,一分钱都赔。你以为占了便宜,其实多花了好多冤枉钱。
我邻居前年挑家财险,一眼就选了零免赔的,一年交380,同保障同保额的500免赔款,一年才130。他住了快十年,房子从来没出过啥大问题,算下来这两年多交的钱,都够赔三次免赔额了。
不过话说回来,如果你就是连两百块都不想出,一点小事都想走保险,那选零免赔没问题。但大部分人,几百块的小损失都能扛,真没必要为了这点可能性多交几倍保费。
第二个误区,就是觉得“整张保单所有责任都一个免赔额”。
真不是。很多保单的免赔额是只针对特定责任的,不是全单都有。比如常见的家财险,主责任比如火灾、爆炸这些大风险是没有免赔额的,只有水管爆裂、玻璃单独破碎这种高频小损失才会设几百块免赔。又比如营运货车的货运险,普通运输损失是固定额免赔,偷抢、雨淋这类责任可能是比例免赔。
买的时候不看清楚,理赔的时候当然觉得被坑了。
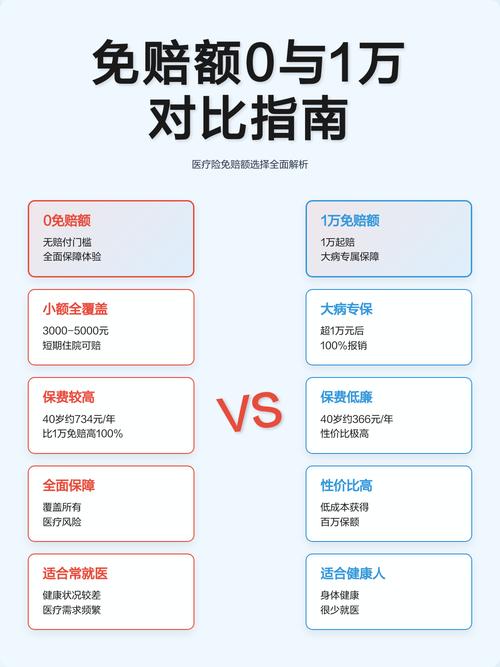
挑免赔额的思路,记住这几句就够
几百块掏出来不心疼,那就选额度稍高一点的免赔额,保费能省一大半,真出大事不差那几百块免赔,省下来的钱香多了。
要是你本身就谨小慎微,一点钱都不想出,那就选低免赔或者零免赔,多交点保费买个安心,也没问题。
说直白点,免赔额没有绝对的好与坏,只有适合不适合你。
投保的时候一定要多走一步。一定要在投保前找到免赔额的约定在哪。别光看业务员说,自己翻两分钟合同,就在“赔偿处理”那一块,写得明明白白:是全单有免赔还是特定责任有?是固定额还是比例免赔?别等理赔了才拍大腿,说自己没看到。
特别提醒一句:别信“我们家没有免赔额”这种话,大概率是只说对了一半,只是主责任没有,特定责任还是有的。
理赔的时候呢?
别拿到赔款就对着计算器骂,先想想你买的时候约定的免赔额是多少。比如约定了500绝对免赔,扣钱是按合同来的,没毛病。要是没扣那才奇怪呢。
其实说白了,免赔额就是个风险分摊的工具。你担小的,保险公司担大的,你省保费,保险公司省成本,本来就是双赢的事。
不用一听有免赔额就掉头走,也不用为了零免赔多花冤枉钱。摸清楚规则,选适合自己的就行。
对吧。
作者|dananjin
排版|dananjin
审核|小北