上个月跟理赔岗的老陈喝茶,他掏出来一个刚结的案子。开社区杂货店的张哥,去年租了临街门面,花八千装了修,进了八万多的货,图安心给自己的货和装修买了一年期财产险。
开春的时候电线老化走火,烧了小半间店。张哥找保险公司理赔,本来流程都走得顺,结果房东找上门,说房子主体烧了,保险公司的赔款得有他一份。
闹到最后,房东一分钱没拿到。
不是保险公司小气。也不是张哥买错了险。赔不赔的核心标尺,就是你有没有保险利益。
说人话:财产险里的保险利益到底是什么
很多人看到这四个字就头大,觉得是保险公司搞出来忽悠人的术语。说白了,就是一句话:这个东西坏了丢了没了,会不会让你口袋里的钱实打实变少?如果会,你就对它有保险利益。如果不会,就没有。
它不是看这个东西写没写你名字。也不是看它现在是不是在你手里。租来的店面装修,你花的钱,坏了你要重新掏钱,这就有。借来用的笔记本,坏了你要赔给人家,你也有。反过来,别人放在你家寄存的金镯子,丢了你不用赔,那你就没有。
定这个规则,本质上不是为了拒赔。是为了防止有人动歪心思——总不能让没损失的人拿钱,对吧?也避免了骗保的可能。
九成理赔卡壳,都是踩了这些误区
说实话我见过太多买财产险的人,连看都不看,上来就付钱,真出事了才发现,原来自己对这个东西根本没有保险利益,赔不到。
第一个坑:东西在我这,我就一定能赔。
之前有个开修理厂的老板,给自己店买了财产险,后来下暴雨淹了院子,停在院里待修的三辆客户的车全都泡了。老板找保险公司赔,结果一分钱没拿到。为啥?普通财产险保的是你自己的财产,客户寄修的车,你只有保管权,没有对应的保险利益,除非你额外买了寄存保管责任相关的保障,不然真的不赔。
第二个坑:我买了险,所有相关的损失都能赔。
就拿开头张哥的案子说,张哥租了房东的房子,他只对自己花钱装的修、进的货有保险利益,房子本身是房东的,烧了损失的是房东,张哥的保单当然不可能赔给房东。哪怕房东找上门,也没用。
第三个坑:投保的时候我没利益,出事肯定也赔不了。
很多人搞反了一个点:财产险认的是出事的时候你有没有保险利益,不是投保的时候。比如你买二手车,原车主刚买了一年的车险,还没过户你就开着撞了,你已经实际拿到车,撞坏了损失是你的,你就有保险利益,该赔还是会赔。反过来,投保的时候你有,出事的时候你把车卖了,撞了跟你没关系,你也拿不到赔款。
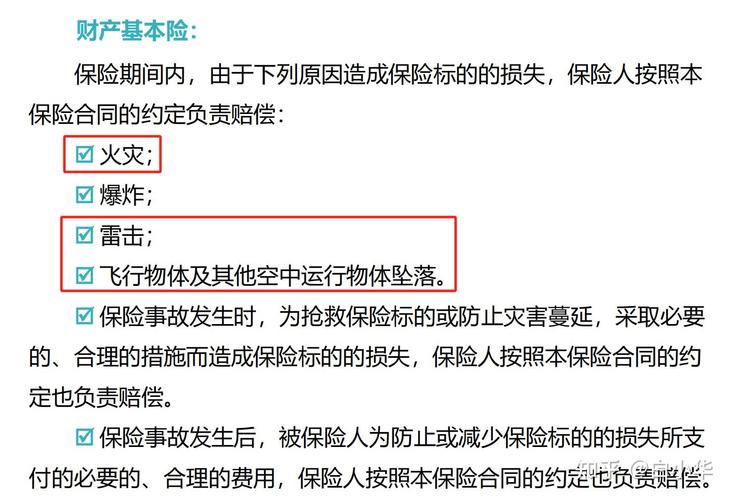
投保理赔,记住这几点就不会错
买财产险的时候,先捋一遍:你要保的这个东西,坏了没了,是不是你亏钱?是,再买。不是,别瞎掏钱。比如你给你亲戚的房子买险,除非他把房子抵押给你借钱了,不然你买了也白买,真出事你拿不到钱。
保额要对应你自己的利益填,别乱填。租店面做生意的,你只需要算自己的装修、货物、设备值多少钱,不用把房东房子的几百万身价加进去,加了多花钱,出事也赔不到你头上,何必呢。
东西转手了,或者关系变了,赶紧说一声。比如你把店整体转给别人了,你对店里的货已经没有利益了,就赶紧告诉保险公司变更投保人,或者干脆退掉剩下的保费,别留着旧保单,真出事新老板找你,你也说不清楚。
理赔的时候,提前拿出来能证明你有利益的材料。比如租的店,拿租赁合同,证明装修是你装的,货是你的。抵押来的资产,拿抵押合同,就完事了。
不过话说回来,大部分普通人买财产险,都是保自己的东西,只要你不是故意动歪心思,真的有损失,保险利益这块其实不会故意卡你。说白了这个规则就是挡坏人的,不是为难好人的。
说白了,保险保的是你的实际损失,不是额外收益,搞懂保险利益的核心,投保理赔都不会踩大坑。
作者|dananjin
排版|dananjin
审核|见微