洪灾过后才想起补票?聊聊洪水保险的实在话
2026-10-02 08:44:56
去年夏天浙江那波连阴雨,冲垮了不少沿江的堤岸,我堂叔开在镇街口的副食店,一夜之间水漫过了柜台,堆在地上的整箱牛奶、饼干全泡了,电机也烧了,算下来小两万块损失。
他翻遍了手机里的保单,早年买的家财险,翻来覆去看条款,洪水居然在除外责任里。
最后只赔了被冲坏的卷帘门,八百多块。
不够买半箱牛奶。
大家对洪水保险最常踩的几个误区
说实话,我接触过太多人,对洪水保险的误会大了去了。
第一个误会就是,「我都买了家财险了,肯定带洪水保障」。真不是。早年很多普通家财险,把洪水、地震这类巨灾都列在除外里,想要保得额外附加,多花一点点钱。很多人买的时候不看条款,光听销售说「什么都保」,出事了才傻眼。
第二个误会,「我家住在市中心,离大江大河几十公里,哪来的洪水?轮不到我」。前几年郑州的内涝,多少市中心的小区地下室泡了,地下车库的车全淹了,谁能想到?城市内涝,也属于洪水保险的保障范围啊,对吧?别说大城市,我去年碰上个北京的客户,住五环外的一楼,夏天暴雨下水道反水,整个院子加客厅全泡了,没加洪水责任,家财险一分不赔。
第三个误会,洪水保险就是赔房子的,我租房子住没必要。不对,租房子的话,你自己买的家具家电,被洪水泡了,照样可以保啊,又不贵。
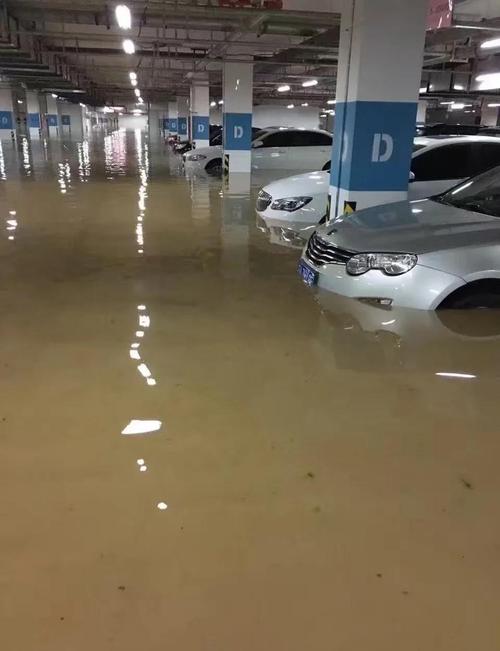 城市小区地下车库洪水被淹现场图
洪水保险到底保什么,又不保什么
现在国内很少有完全单独卖的洪水保险,大多是作为附加责任,附在家庭财产保险、企业财产保险下面,少数地区有政策性的农房洪水保险,这个是当地政府统一弄的,很多农民朋友其实已经有了,可以问问村支书。
简单说,符合要求的洪水损失,都能赔。比如:房屋主体结构因为洪水受损,修房子的钱,按保额赔。你买的家具、家电、衣服这些室内财产,被泡坏了修不好,就按实际损失赔。开商铺、开小加工厂的,货物、机器设备被淹了也能赔,甚至有些产品可以附加营业中断损失,就是你店被淹了开不了业,这段时间的固定损失也能赔一点。
那哪些不赔?说几个常见的。第一个,缓慢渗水导致的损害不保。比如你家墙因为连续下雨慢慢渗水发霉,这种不算洪水责任,一般不赔。第二个,违法建的房子、建在泄洪区的违规建筑不保,这个没得说。第三个,明明知道洪水要来,还故意把贵重物品放在低洼地方不转移,扩大部分的损失不赔,保险保的是意外,不是你故意放任的损失。还有一个,放在露天没任何遮挡的财产,被冲走了泡坏了,大多也不保,买的时候要看清楚。
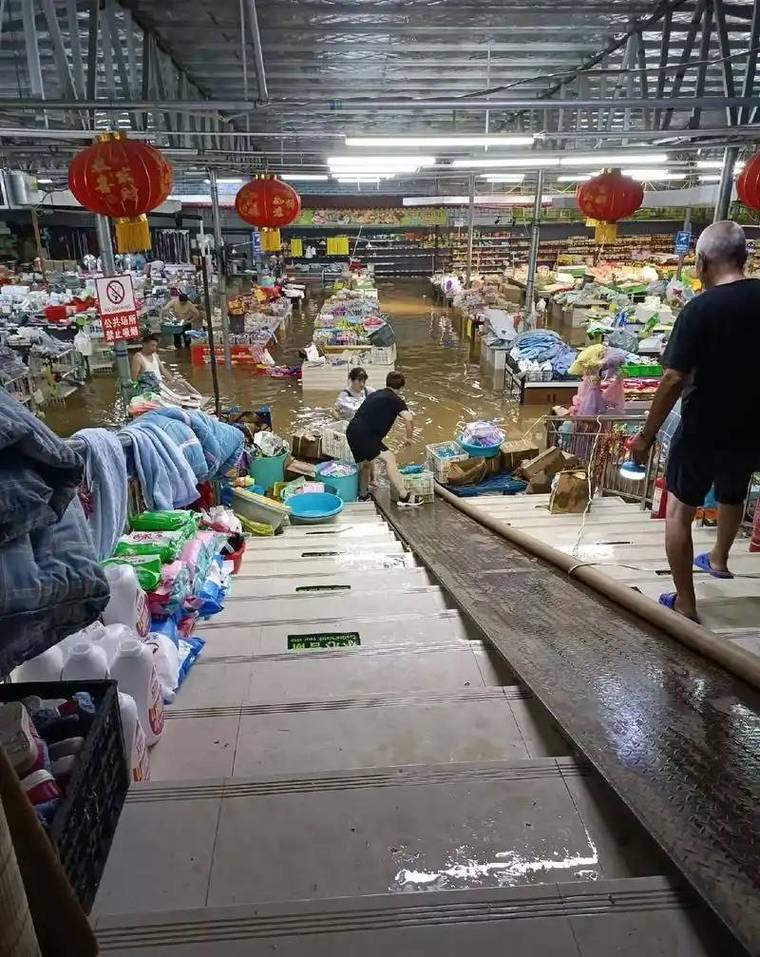 洪水浸泡后的商铺货物清点现场图
投保理赔,记住这几个提醒就够
 投保理赔,记住这几个提醒就够
谁需要买洪水保险?我觉得几类人可以优先考虑:住在一楼、地下室的,住在江边湖边低洼地带的,开临街商铺、小加工厂的。哦对了,车的洪水损失现在已经包含在车损险里了,不用在财产险里重复买,别搞混。
投保的时候别偷懒,一定要翻一眼条款,确认洪水是在保险责任里,不是在责任免除里。别图便宜买那种看着保额极高的超低价产品,那种大多把巨灾都除外了,看着划算,真出事没用。然后填保额的时候别瞎填,房子的保额按重建成本填,别按你买房的市场价,房价包含土地,土地不会被洪水冲走吧?多填了也没用,还多花钱。财产就按你实际拥有的价值填,别估少了,不然赔的时候按比例赔。还有,地址一定要如实填,你明明住在泄洪区,别隐瞒,不然理赔的时候人家查出来,直接拒赔,亏的是你自己。
真出事了要理赔,怎么做?第一时间拍现场。别觉得脏,赶紧把所有被淹的地方、被泡坏的东西都拍清楚,门牌号最好也拍进去,证明是你家的东西。别着急把所有泡坏的东西都扔了清理完,不然保险公司没来定损,你说不清楚损失多少。然后第一时间给保险公司打电话报险,别拖,拖久了说不清楚。能转移的财产赶紧转移,别放任它泡着,你明明能搬出来却不搬,扩大的损失人家不赔,这个规则要懂。
不过话说回来,洪水保险本来就是防个万一,一年几十块百八十块,买了不一定用上,但是真用上了,能帮你扛过去一大截。谁也不想出事,但是兜里有保单,心里总踏实点。对吧?
一句话收尾:花小钱堵大缺口,比出事了到处找人帮忙强多了。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
洪灾过后才想起补票?聊聊洪水保险的实在话
文章链接:https://www.xinminbao.com/c/1149.html