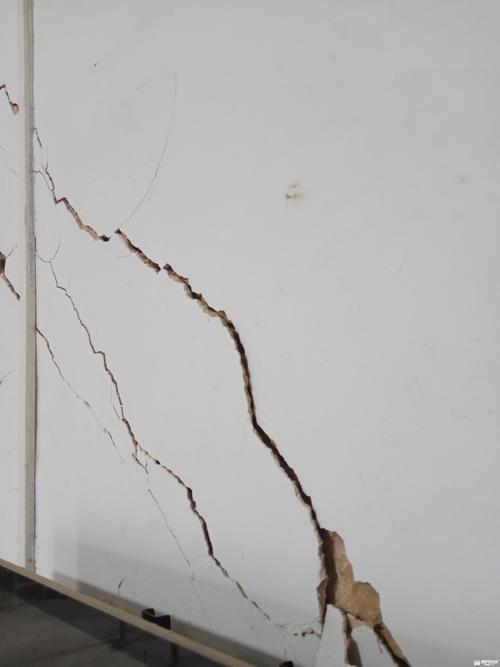
去年泸定地震那阵,我楼下张姐家客厅背景墙裂了一道半指宽的缝,三块瓷砖直接掉下来砸坏了刚买的茶几。她拍着大腿念叨,早知道留个心买份保险,可当初一直以为地震保障是开发商该管的,跟自己没关系。
这话是不是听着特别耳熟?身边十个业主,八个说不清楚自己家有没有地震保障,更搞不懂地震巨灾保险到底管什么用。
别搞混了,地震巨灾保险到底保什么
很多人一听巨灾两个字,就觉得这是政府管的东西,跟普通老百姓不沾边。不对。
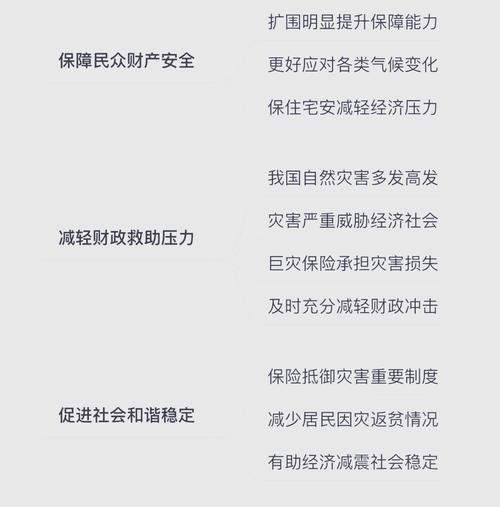
目前国内的地震巨灾保障分两类,走的完全不是一个路子。一类是政策性的城乡居民住宅地震巨灾保险,由几十家保险公司共同承保,核心就是保地震造成的住宅主体结构损失。保费很低,普通人一年几十块以内就能搞定,保额根据房屋的结构来定,砖混、钢结构的额度不一样。
说直白点,这个保的是你房子本身塌了、裂到不能住了的损失。装修呢?家具呢?人受伤了呢?对不起,都不保。
另一类是商业性的,一般附加在普通家庭财产保险里,也有单独卖的。不光能保房屋主体,还可以选保装修、室内家电家具,有的甚至能赔你震后出去住酒店租房子的费用,灵活度高很多,额度也能自己选。
还有人问,地震巨灾保险跟普通家财险里的地震责任有啥区别?说白了,政策性地震巨灾保险是基础兜底,商业的是升级补充,看你自己需求选,不冲突。
这些误区,八成买过的人都没绕出来
说实话,我见过太多人踩坑,都是被想当然的常识坑了。
第一个误区:开发商买过地震险了,业主不用再买。之前有个朋友震后找保险公司理赔,人家一句话给他堵回来:开发商买的是建筑工程地震险,保的是建造过程中出事,交楼那天责任就结束了,跟你业主有啥关系?
第二个误区:我家不在地震带,买这个干嘛。说真的,放在十年前,谁能想到北方内陆也能闹出五级以上地震?哪有什么绝对安全的地方,无非是概率高低,真轮到你头上,就是100%的损失。
第三个误区:我办房贷的时候买过房贷险了,已经保地震了。这里给你戳破一个很多人不知道的点:多数老房贷险的地震保额,只赔给银行没收回的那部分房贷,一分钱都不会落到业主口袋里,你的房屋损失还是得自己扛。
还有人说,我买了普通家财险了,肯定含地震。醒醒,绝大多数普通家财险,默认把地震列为免责条款,不单独附加地震责任,真出事一分钱不赔你。别拿到保单就扔抽屉,翻出来看看,真的。
我之前见过有人拿普通家财险的保单来找,翻了三页才看到最后一行小字:本保单不含地震责任。那叫一个欲哭无泪。
买前看清楚这几点,别花冤枉钱
哪些人适合买?只要是你自己住的房子,不管是商品房还是自建房,都可以备一份。尤其是装修花了大几十万、住老旧小区高层、老家在山区地震带的,真心建议花两分钟看看。
买的时候,先搞清楚保什么不保什么。比如买政策性的,就别指望它赔你家里的红木家具,它本来就是给房屋主体兜底的,想要保装修家具,加个商业附加险就行,也不贵。
然后是保额,别瞎买高,没用。房屋主体的保额,跟你房子的重建成本匹配就够了,比如你家100平,重建一平大概一千五,那买个150万就够了,买多了保险公司也是按实际损失赔,浪费保费。
说到理赔,记住两个关键点。第一,震后第一时间报险,别上来就砸墙修补,一定要把现场的开裂、损坏拍满照片视频,留好证据。第二,如果房屋整体损坏不能住了,一定要拿到住建部门出具的房屋安全鉴定报告,这是理赔的核心材料,没有这个,定损都没法做。
不过话说回来,谁买这个也不是盼着出事。说白了,就是花点小钱买个兜底。一杯奶茶钱的事,真出事了能帮你省掉几十万的重建费用,怎么算都不亏。
对了,还有人问,买了这个,震后政府会发救济,会不会冲突?不会。政府救济是福利,保险是你自己买的保障,该赔你的一分不会少。
家是大部分人一辈子最大的资产,多一层保障,总没坏处。
作者|dananjin
排版|dananjin
审核|乐乐