林场老账房掰碎了讲:森林保险到底帮谁扛风险
2026-10-02 07:49:58
上个月跟着做自然调研的朋友跑了趟粤北的集体林场,中午在管护站吃饭,碰到老账房陈叔对着手机叹气。去年冬天的冻雨压断了半山坡120多棵马尾松,清理倒伏树木花了小两万,陈叔说,要是前年把林投了,至少能报回八成,今年村集体开会,全票通过把全村2000多亩商品林全补上,这点保费,花得值。
别被名字唬住:森林保险不是大户专属
很多人一听森林保险,觉得那是国企林场或者种几千亩树的大老板才需要的,跟小散户没关系。其实真不是。
说白了,森林保险就是给长在山上的树买的财产险对吧?不管你是村集体的公益林,个人承包的速生桉、果树、经济林,哪怕是几十亩的油茶林,都符合投保要求。
保的是什么?主要就是天灾:火灾、冻雨、台风、泥石流、病虫害,这些你控制不了的大灾,把树弄死了或者没法继续成材结果了,按损失赔钱,还能赔清理倒伏树木的费用。
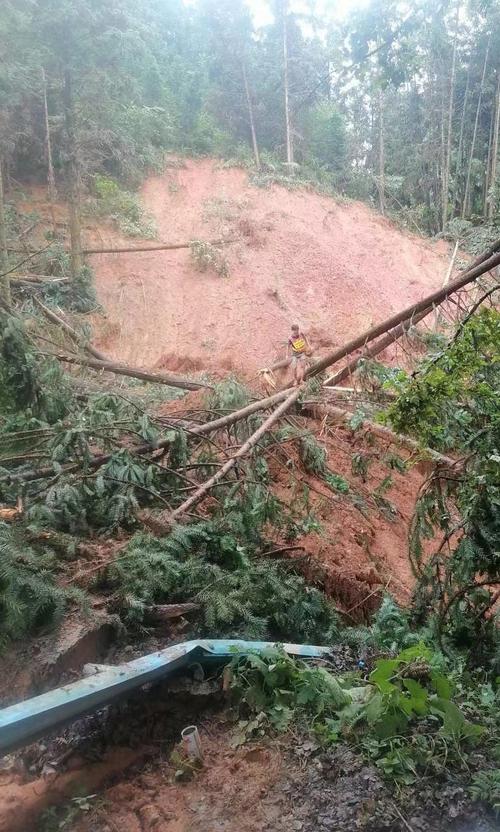 粤北林场冻灾倒伏马尾松现场
那什么不保?说出来你可能觉得很合理,正常的自然衰老、更新砍伐,肯定不保。还有你自己乱砍滥伐,或者违规炼山不小心烧了山,这种故意或者违规操作导致的损失,一分都不赔。还有一些地方,已经明确列入退耕还林计划要砍掉改种的树,也投不了。
说实话,规则一点都不复杂,核心就是:保你没做错事,从天而降的横祸。
十个投保的有八个踩过这些误区
陈叔跟我掰扯了好几个村里之前踩过的坑,我整理出来,全是干货。
第一个误区:我就种几十亩,保费花得不值当。陈叔说,之前村里有个王叔,种了六十多亩砂糖橘,年年说没事,没必要花那钱,结果四年前一场山火从隔壁烧过来,半山坡的树全烧没了,损失小四十万,一分钱补偿都没有,快六十的人了,蹲在山上哭了一下午。
其实现在大部分地区,森林保险都有财政补贴,个人承担的部分本来就不多,有的地方甚至公益林都是政府全额掏钱投的,个人的商品林,自己掏的保费一亩也就几块钱,一杯奶茶钱,换个兜底,真不贵。
第二个误区:投了保,出事就肯定赔。不对哦。没按要求做防灾管理的,不赔。比如明明通知你这片区域有虫灾,让你打药防治,你偏不,最后整片林都枯了,这肯定不赔。还有你自己把林地改了用途,种了别的树没告诉保险公司,真出事了,也会赔不到钱。
第三个误区:投保面积随便填,差个十几二十亩没事。大错特错。理赔的时候是按你投保的面积和实际受灾面积的比例赔的,你实际有100亩,只投了80亩,真受灾10亩,最后只会按80%赔给你,亏的是自己。
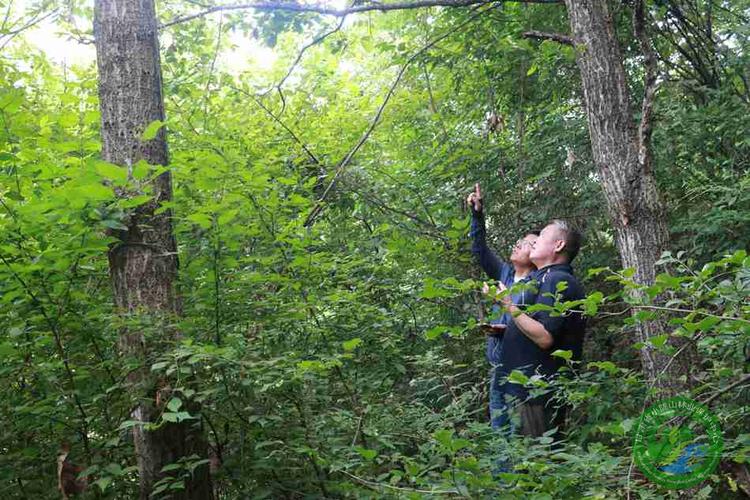 集体林场森林保险理赔查勘现场
投保理赔,记住这几条就够
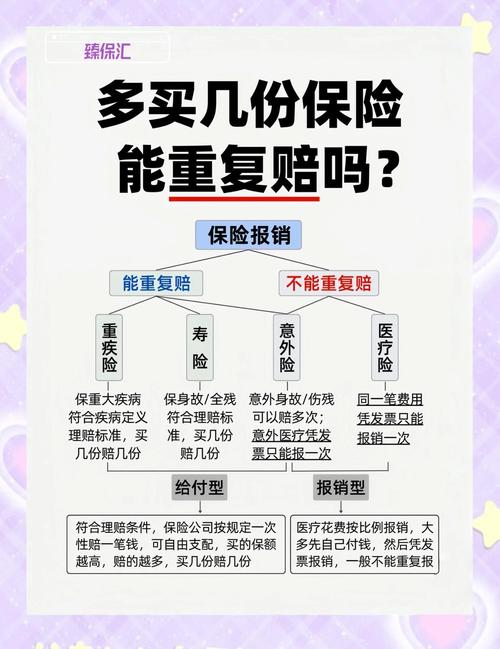 投保理赔,记住这几条就够
先说说谁适合买?只要你手里有林地,不管是几亩还是几万亩,都适合。尤其是靠山林吃饭的种植户,一场大灾就能把你好几年的投入全吞了,花点小钱买个安心,真的划算。
公益林现在大部分地区都是政府统一投保了,个人不用管,你要是个人承包的商品林、经济林,直接找当地的林业部门或者财产保险公司就能问,很方便。
投保的时候要注意什么?第一,树种和面积一定要核对清楚,和林权证上一致。不同树种的风险不一样,费率也不一样,写错了真出事可能会有纠纷。第二,林地有流转的,一定要确认现在的承包人是你,投保人写对名字,别还写原来的承包人,理赔的时候很麻烦。
理赔的时候要注意什么?第一,出事第一时间报,别自己先把所有树都砍了清走,一定要留好现场给保险公司查勘,你清完了人家没法核定损失,最后少赔甚至不赔,找谁哭去?第二,带好材料:林权证、投保单、身份证,这些提前整理好,别到时候东找西找,耽误时间。
不过话说回来,森林保险本质就是个兜底的工具,不是说买了就可以高枕无忧,该做的防火、防虫、日常管护,一点都不能少,对吧?真要因为自己偷懒出了事,保险也不帮你兜这个底。
最后说一句:靠林吃饭的人,都该花几分钟搞懂森林保险,几块钱的保费,换大灾来的时候有个托底,怎么算都不亏。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
林场老账房掰碎了讲:森林保险到底帮谁扛风险
文章链接:https://www.xinminbao.com/c/1147.html