别信“只要死了就赔”,免责条款一定要盯紧
很多人对养殖险的第一印象就是“保养的畜禽死亡”,这话没错,但框框条条多了去。
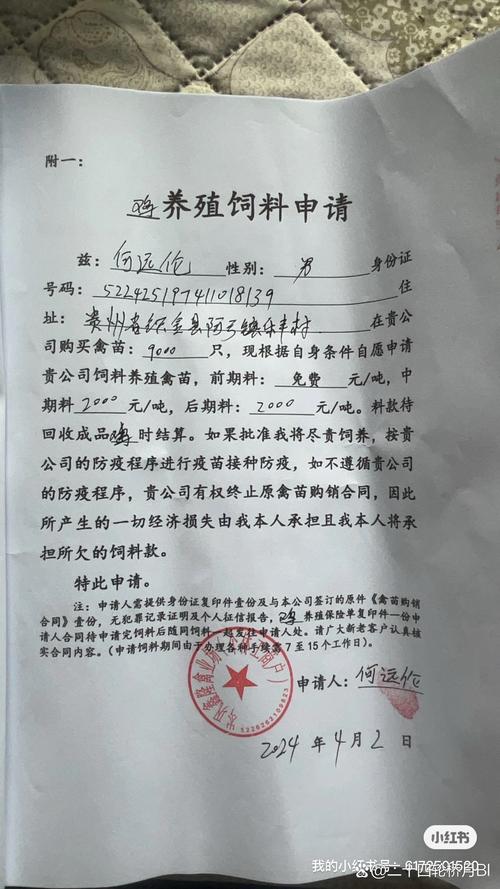
主流的养殖险,不管是政策性还是商业险,核心就是保三类:重大病害、自然灾害、意外事故。比如常见的口蹄疫、猪瘟、洪水、火灾这些,都在保障范围内。那我发小明明符合病种,为什么没赔?他为了省几十块疫苗钱,没按要求做强制免疫,这一条刚好就在免责范围里。
哪些情况肯定不赔?除了未按规定免疫,还有用违禁药物、管理失误中毒、被盗被抢,这些绝大多数险种都不保。更别说你私自宰杀处理尸体,哪怕病死了你先卖了一部分,回头找保险要钱,也肯定不赔。
说实话,我接触过的养殖户里,踩最多的就是两个误区。第一个,觉得只有大养殖场才能买养殖险,小散户买不了。其实不是,现在绝大多数地区的政策性养殖险,哪怕你只养了10头猪、5头牛,只要是合法养殖,都能买。第二个,一口咬定养殖险就是骗保费的。百分之九十以上赔不到的情况,都是投保人没搞懂规则踩了坑,真符合要求的,该赔还是会赔。
先分清楚:你要买的是政策性还是商业性养殖险
很多人稀里糊涂买,连自己买的是哪一种都搞不清。
政策性养殖险有官方保费补贴,养殖户自己只需要出一小部分钱,大多时候只需要出两到三成,剩下的政府帮你出,性价比非常高,是现阶段国内养殖险的主力。不过它限制也不少,覆盖的都是常见的品类,比如生猪、能繁母猪、肉牛、肉羊、家禽这些,保额也是按统一规定来的,各地略有浮动,但不会差太多。
商业性养殖险就灵活多了。你养的是特色品种,比如肉驴、梅花鹿、甚至是合法养殖的特种禽类,只要保险公司肯承保,都能买。保额也可以根据你的需求谈,适合规模大或者做特色养殖的从业者。当然,商业险没有政府补贴,保费全得你自己掏。
说白了,政策性的就是给你兜基础,普通散户养常规品种,买这个就够了。商业性的是补缺口,你规模大嫌政策性保额不够,或者养的东西不在政策性目录里,再补商业的就行。
适合谁买?只要你靠养殖吃饭,不管是养十几头的散户,还是上千头的规模场,都适合。一场小瘟疫下来,对散户来说那就是全年的收入,真的亏不起。不过话说回来,你要是只养两三只鸡下蛋自己吃,那当然没必要凑这个热闹。
投保理赔这几条,错了真拿不到钱
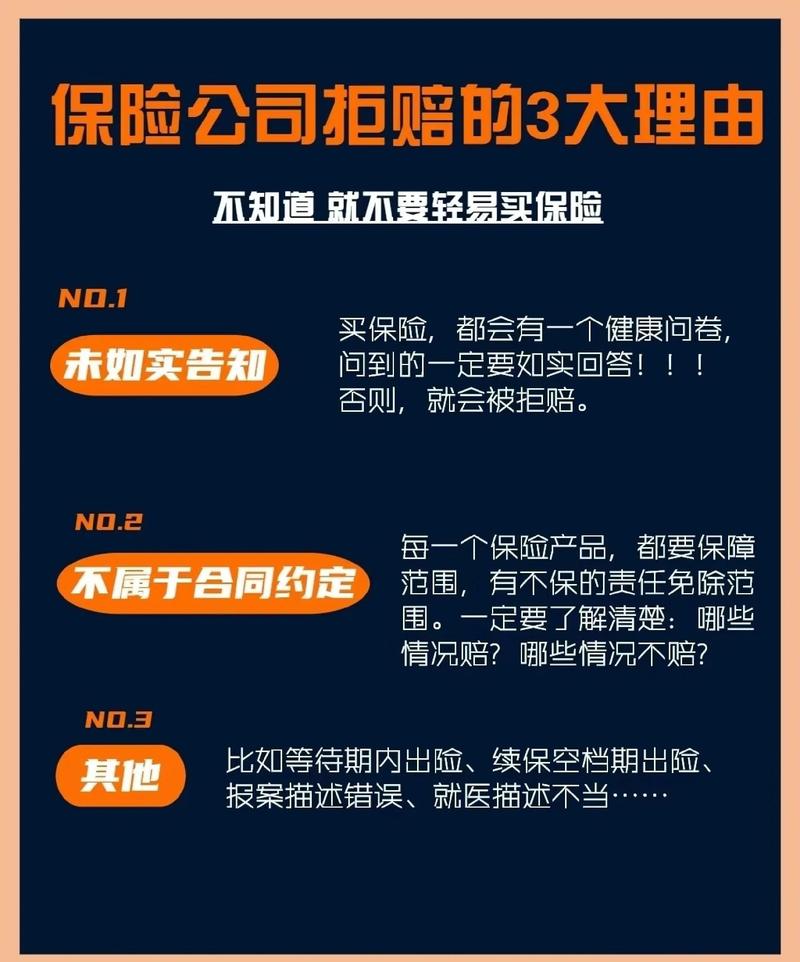
投保的时候,存栏数一定要报准。别抱着侥幸心理多报,想出事多拿钱,那叫骗保,查出来一分不赔还惹麻烦。也别为了少交保费少报,真出事了,保险公司会按你投保数量和实际存栏数的比例折算赔付,最后亏的还是你自己。
前提是你得合法合规养殖。圈舍是违建,没办要求的防疫手续,出了事保险公司完全可以拒赔,这个没处说理。
理赔的时候,千万记住必须在48小时内报案,绝对不能私自处理死亡畜禽的尸体。我发小就是踩了这个坑,加上之前没免疫,双重踩坑才没拿到钱。他当时怕环保部门查,死了猪偷偷拉去埋了,连个现场照片都没留,过了快一个月才找保险公司,人连死亡原因都查不出来,怎么给你赔?
还有,一定要保留好你的免疫记录、购药记录这些单据,保险公司核赔的时候要查,你拿不出来,没法确认死亡原因,自然赔不了。不少险种还要求给投保的畜禽打标记耳标,没打耳标的个体出事,也不符合赔付要求。
养殖险从来不是用来发财的,就是帮你在天灾人祸来了的时候,兜住底,不至于一下子垮掉。搞懂规则再掏钱,比什么都强。
作者|dananjin
排版|dananjin
审核|安然