最后走下来理赔,只赔了房东仓库建筑的损失,朋友的货,一分钱没拿到。
很多人做了好几年生意,都没搞懂仓储险到底是个啥。
别搞混:仓储险到底保的是谁的东西
不少人默认,仓储险就是仓库老板买的保险,跟我一个存货的货主没关系。
真不是这么分的。
本质上,仓储险就是给仓库里存放的货物、或者仓储相关财产保的险,投保的人可以是仓库老板,也可以是货主自己。
仓库老板买的,通常保两部分:一部分是自己的房子、货架、设备这些自有财产,另一部分是如果因为自己的责任,比如没做好防火,把货搞坏了,替仓库赔给货主。要是天灾,比如突发洪水、地震,或者本来就是货主自己的货物保质期到了坏了,仓库老板没买对应责任的话,这部分是不赔的。
货主自己买的,就很简单,不管是谁的责任,只要在保障范围内,你的货坏了没了,直接赔给你,不用跟仓库扯半天皮。
很多人踩坑就踩在,全把希望放在仓库买的保险上,从来没想过自己补一份。
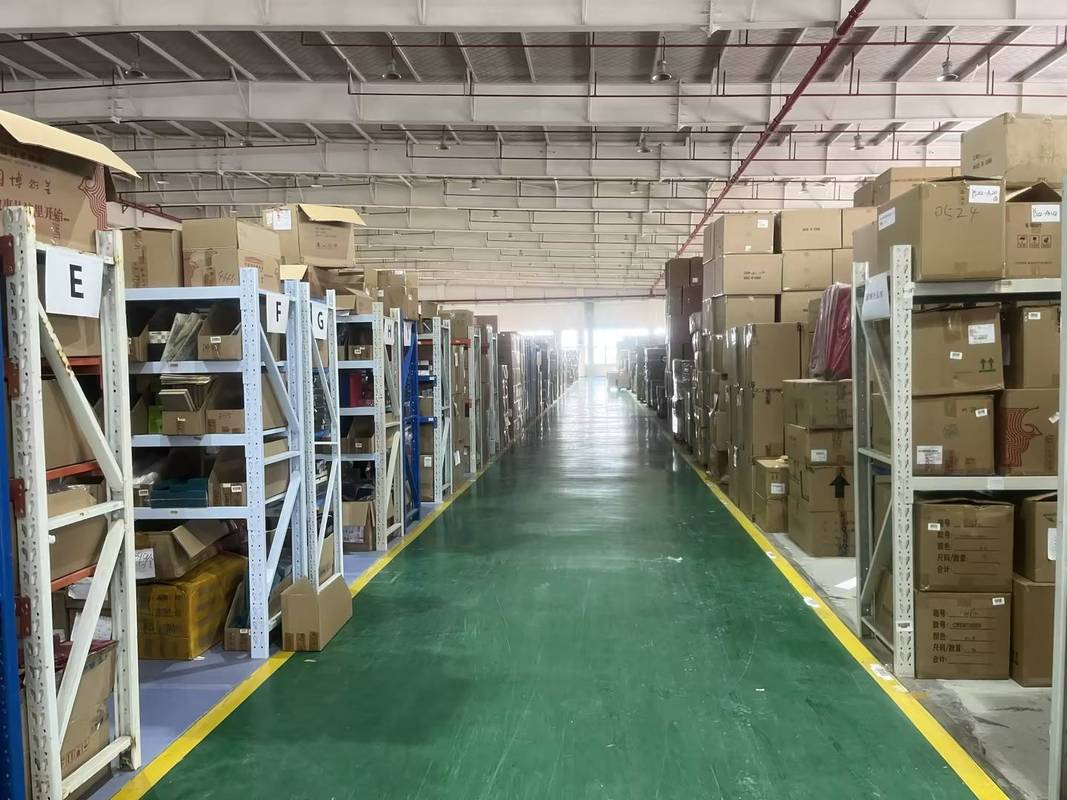
这些情况,仓储险真的不赔
我见过太多出事了才翻保单,发现根本不在保障范围里,欲哭无泪的。说几个最常见的坑。
瞒报货物类型,肯定不赔。比如你存的是锂电池、易燃化工品,怕保费贵,告诉保险公司我存的就是普通服装,出事了直接拒赔,没商量。
违禁品、违规存放的货物,不赔。这个不用多说。
自身变质、正常损耗,不赔。你放了三年的面粉受潮长霉,本来就是你自己卖不出去压的,这不赔。
还有个很多人不知道的,现在很多人担心的疫情封控、行政征用导致的损失,绝大多数常规仓储险都不包含这个责任,别被卖保险的瞎忽悠了。
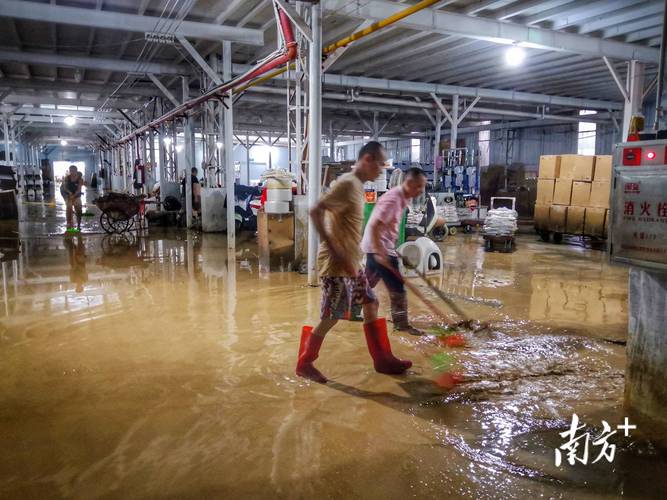
之前碰到过一个做潮牌代购的,三百多万的鞋存昆山的仓,前年梅雨季洪水被泡了。他图便宜,投保的时候只填了一百万的保额,想着少交点保费,最后理赔下来只拿了一百万,剩下两百万自己扛。说起来都是泪,对吧?
别以为保额填少了没事,不足额投保就是按比例赔,这是规则。
买之前搞懂这几点,不花冤枉钱
说实话,不是谁都必须砸大价钱买最高配的仓储险,但搞清楚需求再掏钱,总没错。
先说最核心的,到底谁需要买仓储险?
你是开第三方仓储的,不用我说,这是刚需,不然一个事故就能把你几年赚的钱全赔进去。
你是做电商批发的、品牌经销商,手里有几十万上百万的货常年放在第三方仓库,别全指望仓库的保险,自己配一份真的不贵。哪怕你是自己租仓库放货的小老板,也得考虑考虑。
再说买的时候要注意什么。
如实申报货物信息和存放地址,半字都不能瞒。不同货物风险不一样,保费差的不少,但你瞒了,出事就是拒赔,省那点保费不够亏零头的。存放地址不一样,风险也不一样,你把货放江边低地势的仓库,就别说放在市区高坡仓库,瞒报地址也会拒赔。
保额要跟实际货值匹配,别瞎填。不足额投保按比例赔,刚才那个例子说了,超额投保也没用,赔的时候只按实际损失赔,多花的保费等于扔水里了。实在拿不准,就按你最近三个月的平均库存填,差不离。
根据自己的地址加需要的附加责任。你在南方沿江水网地区,洪水风险高,就把洪水保障加上。你存的是高价值小商品,容易丢,就加上盗抢责任。你在西北内陆,少雨少洪水,完全可以不用加,省点保费。
理赔的时候也提个醒,出事第一时间报保险公司,别忙着清理现场,多拍点全角度的照片视频,留好你的进货单、库存台账,这些都是给你赔多少钱的依据,丢了很容易扯半天。
不过话说回来,也没必要太焦虑。很多小老板库存也就几十万,一年保费也就大几百上千块,买个安心而已,没必要跟风买一堆用不上的责任。
我那个朋友,自从那次出事之后,今年开春就给自己的两百万货买了仓储险,一年才一千二,说现在睡觉都踏实多了。
仓储险不是给仓库买的门面险,是给自己的真金白银存货上的安全锁,搞清楚再掏钱,错不了。
作者|dananjin
排版|dananjin
审核|小准