去年在佛山南庄见了一个开专线的老陈,头发白了大半,说前一年拉一车品牌护肤品去杭州,凌晨在济广高速追尾,车烧了半车,货全损。老陈当时给货主买了货运险,保额80万,货损算下来112万,剩下32万得老陈自己掏——那是他大半年的利润。亏就亏在,他没买物流责任险。
很多人听到这第一反应都是,这不都是保货物的吗?能差到哪去?真踩过坑的才知道,差的不是一点半点。
别把它和普通货运险混成一谈
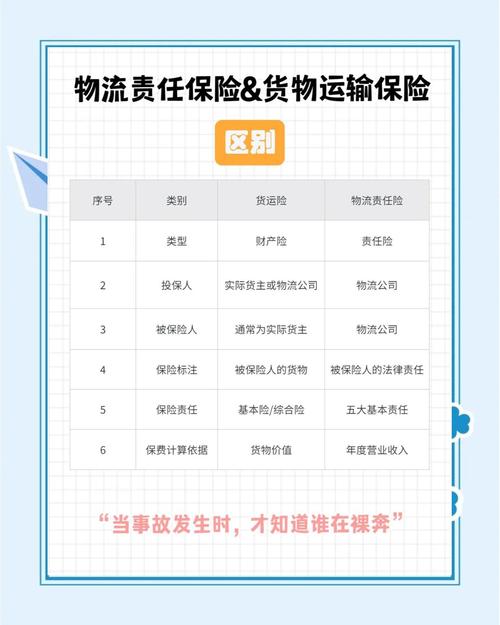
说白了,你开物流生意,接了货主的货,你就得对这批货的安全负责。要是货坏了、丢了,法律上本来就是你要赔货主。物流责任险,本质就是帮你出这笔该你赔的钱。
普通货运险不一样。大多是货主掏钱买,保的是自己的货物损失,不管是谁的责任,先赔货主。可如果最后认定责任在你物流方,保险公司赔完货主,转头就能找你追偿,这笔钱你还是躲不掉。
就像老陈那单,货主要求他赔112万,货运险出了80万,剩下32万本来就是老陈该承担的赔偿责任,要是买了物流责任险,这笔钱就能走保险出,不用啃自己的老本。
至于不保什么,说几个最常见的,心里有数就行:拉走私、违禁品,肯定不保。货物本身的自然损耗、正常变质,比如苹果放了一周皱皮坏掉,那也不保。监守自盗、故意损坏这种,更不可能赔。你连运单都没签,说不清这批货有多少值多少钱,也赔不了。
很多老物流人都踩过这些坑
第一个坑,就是把承运人责任险当物流责任险用。好多人说我买了承运人责任险,这不就是保责任的吗?说实话,常规的道路承运人责任险,大多是针对客运或者危化品运输的,普通普货物流、三方货运的很多日常责任,覆盖范围根本不够,别混为一谈。
第二个坑,小个体户小专线不配买?好多开一台车跑线的老板觉得,我一年也出不了事,买这个就是给保险公司送钱。对吧?谁都不想出事,可你跑物流,哪能保证天天顺风顺水?你拉一单三十万的电子配件,高速上急刹车蹭一下,可能核心零件就废了,一单就能把你两三年的利润吞进去。
不过话说回来,也不是所有拉货的都需要。你就是偶尔帮朋友拉点家具,那肯定没必要。但凡你是正经接生意做物流,不管大小,都得留个心眼。
第三个坑,保额买越高越安心。也不对,你平时走货单票平均才十几万,买个一千万的保额,纯属多交一倍多的保费,完全没必要。够用就行,按照你单票最高的货值匹配额度就好。
投保理赔别偷懒,这几点要盯紧
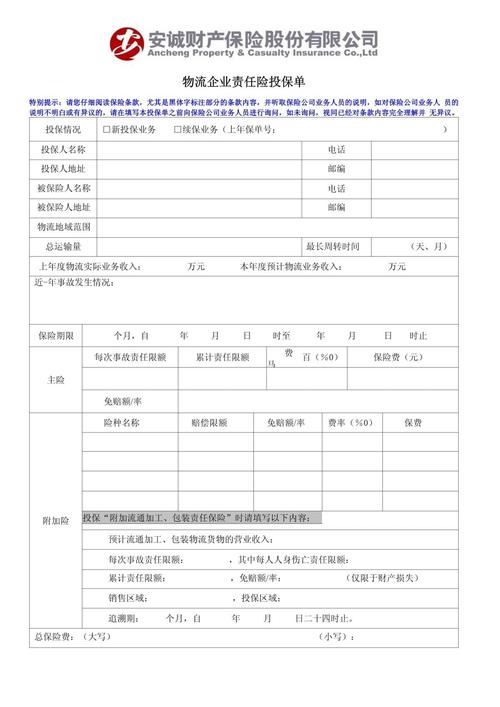
说实话,买保险哪有那么多复杂门道,无非就是买的时候别偷懒,多问两句,出事了别乱操作,按流程来。
第一件事,别瞒报。好多老板为了少交保费,故意少报年营业额,或者明明跑全国货运,只说跑省内,省那几百一千块保费,出事了保险公司一查,直接拒赔,得不偿失。你做冷链要保低温断开的货损,做零担要保中转堆放的货损,都得提前说,加不加钱另说,得写进合同里才作数。
一定要提前问清楚免赔规则。市面上大部分物流责任险都有免赔,有的是按比例,比如每次赔80%,自己承担20%,有的是绝对免赔,比如单次事故少了一万不赔。这些规则别等理赔的时候才知道,那时候啥都晚了。
理赔这边,记住一句话,第一时间报保险,别私自处理货物。之前见过一个拉生鲜的老板,撞车之后怕坏得更厉害,直接把货拉到批发市场便宜卖了,等找保险理赔,保险公司说没法定损,直接拒赔,老板自己赔了十几万,哭都没地方哭。
现场照片、交通事故认定书、运单、货值发票,这些材料整理好,一样都别丢,配合保险公司定损,基本上不会有大问题。
跑物流的,赚的都是辛苦钱,别为了省一点保费,把几年的辛苦都搭进去。给自己的责任上一把锁,总比出事了拍大腿强。
作者|dananjin
排版|dananjin
审核|白杨