它到底帮谁扛什么事儿
很多人听到这个险种名字,第一反应都是大商场、大公司才需要买的东西,和小生意人没关系。
说白了,公众责任险就是给所有开门迎客的人兜底:因为你经营场所的疏忽,导致进来的客人受伤,或是客人的私人财物损坏,法律上该你赔的钱,保险公司帮你出。
小到客人摔一跤、被店里掉下来的广告牌砸了,大到整层楼的消防通道漏水泡了客人的车,只要沾得上“你没做好安全措施”,都在它的保障范围内。连诉讼费、律师费这种后续扯皮的开销,大部分都能报。
那什么情况它不赔?说个最容易混的:你店里的员工上班摔了,那是雇主责任险的事儿,它不管。你店里自己的货被偷了被烧了,那是财产险的范畴,也轮不到它。你故意坑人,明知道梯子坏了还放那儿,出事了也不赔——毕竟保险保的是意外疏忽,不是故意害人。
流传最广的两个坑,好多老板踩过
第一个坑:店小生意差,买保险浪费钱。
说实话,出事哪管你店大店小?开二十平的宠物店,狗没牵住咬了客人,一顿免疫球蛋白+疫苗打下来大几千出去了,要是客人过敏住个院,几万块也打不住。一年的公众责任险保费,也就两三百块,换个踏实,真不是乱花钱。
第二个坑:房东买过保险了,我不用再买。
这里一定要掰扯清楚:房东买的公众责任险,一般只保整栋楼的公共区域。比如小区底商的电梯坏了摔了人,走房东的保险没问题。但你店里装的吊灯掉下来砸了人,你后厨的门没关好夹伤了客人,这都是你自己经营区域的责任,房东的保单根本不覆盖,真出事还是你自己赔。
投保理赔,记好这几个关键点
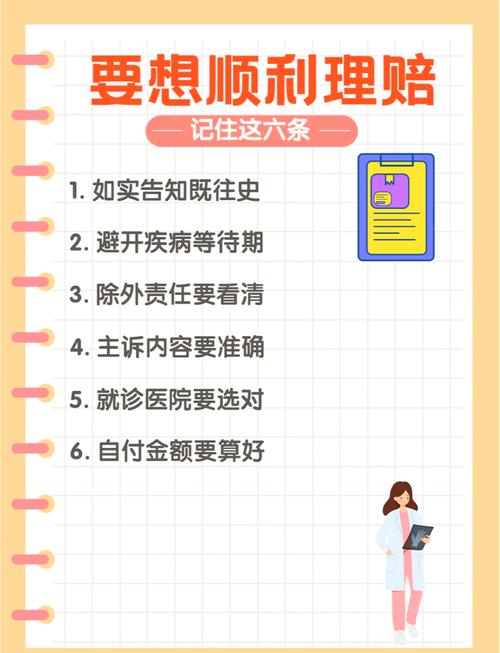
先说谁适合买?只要你的地方对外开放,不管你是做什么的。固定摆摊的小吃摊主,小区里开私房烘焙的,县城开民宿的,办临时车展市集的,甚至公园开游船项目的,都能买。没有大小限定,只要你接触陌生人,就用得上。
投保的时候别耍小聪明。一定要如实说你的经营类型和面积,别为了省点保费瞒报。比如你开的是有蹦床的亲子乐园,你说你开的是文具店,真出事了保险公司可以拒赔,省的那百八十块,不够填坑的。
保额怎么选?没必要上来就买一千万的,普通人开店,一百万保额足够用,一年也就两三百,够实在。真要是上千平的商场、能容几百人的乐园,再往上加也不迟。
理赔的时候要记住:别私自和客人签赔偿协议。先救人,再报警报保险,剩下的让保险公司和对方谈。你自己脑子一热答应赔对方十万,最后保险公司核定下来只该赔五万,多出来的五万就得你自己掏。真的,别瞎做承诺,这一步错了亏的是自己!
不过话说回来,买了保险也不是就高枕无忧了。地上有水记得拖,坏的桌椅吊灯赶紧修,该做的安全防护一点都不能少,毕竟真出事,花钱又费力,遭罪的还是你自己对吧?
一句话说透:它不是大企业的专属配置,是所有开门迎客的生意人,花小钱买兜底的安全垫。
作者|dananjin
排版|dananjin
审核|满满