跑货运的人都没搞懂的货运险,今天说透
2026-10-02 00:34:53
前阵子在物流园门口吃猪脚饭,邻桌的老陈一直唉声叹气。上个月拉一车三十万的砂糖橘去武汉,高速上后车追尾,车厢翻了,大半橘子烂在高速路口。货主要他全额赔,老陈掏出保单说我买了保险的啊,结果保险公司说,这保单不赔货损。哦,他买的是承运人责任险,不是货运险。三十万,差不多他大半年的利润,就这么没了。
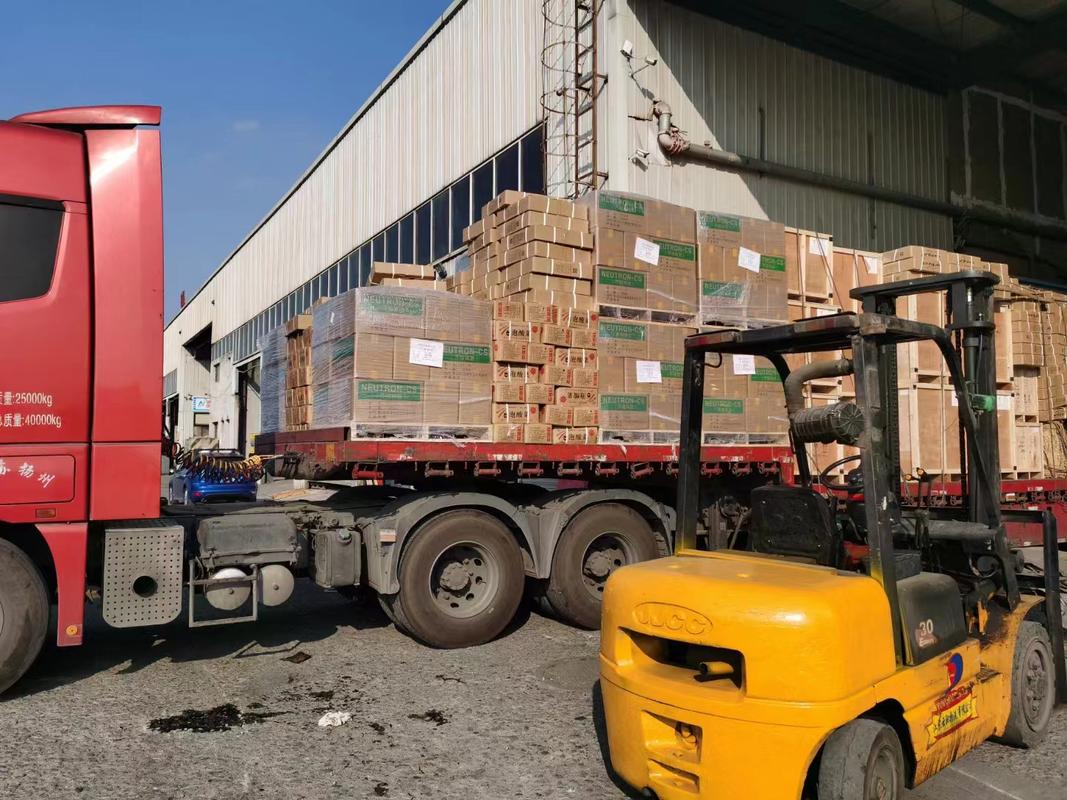 国内公路货运集装箱货车装车场景
别把承运人责任险当货运险,这俩真不是一回事
 别把承运人责任险当货运险,这俩真不是一回事
很多跑物流的,甚至不少做了五六年的老货主,都分不清这俩。
市面上九成的物流公司,跑长途都必须买承运人责任险,这是行业要求的。但这个险,保的是承运人该承担的责任风险,说白了,就是你撞了人撞了车,你要赔对方,这个险帮你出。大部分的承运人责任险,货损额度低得可怜,甚至根本就不含货损。
而货运险呢?它是保货物本身的。不管是谁的责任,只要是运输途中,遭遇了保单约定的意外或者自然灾害,货坏了、丢了,直接赔给货权方。
就说老陈那单,后车追尾,后车全责,如果他买了货运险,保险公司直接赔货主的损失,之后保险公司自己去找后车追责,根本轮不到老陈来掏三十万。
对吧?
谁需要买货运险?只要你手里有货要从一个地方运到另一个地方,不管你是散户货主,还是大贸易公司,还是专线物流公司,都需要。毕竟跑在路上,什么事都可能发生,你不撞别人,别人还可能撞你呢。
搞清楚:什么能赔,什么铁定不赔
我见过太多人买货运险,就是看保费便宜,买完就把保单扔后备箱,从来都不看条款。真出了事,才发现自己踩了坑。
常规货运险,能赔的都是意料之外的情况:运输途中撞车、侧翻、翻船,遭遇暴雨洪水地震导致货损,整车被盗抢,甚至桥梁坍塌这种突发意外,都在保障范围内。
但有几种情况,是碰都不赔的,别心存侥幸。
第一种,货物本身的问题,或者包装没做好。比如你装水果,本身就有一半是接近成熟的,运输几天烂了,不赔。你用个破木箱装玻璃,没捆牢,路上颠碎了,也不赔。
第二种,自然损耗、正常变质。比如运煤炭,路上掉个百八十斤属于正常损耗,不赔。你运活鱼,水蒸发了重量少了,也不赔。
第三种,违法违规的情况。你拉走私货,拉违禁品,出了事肯定不赔。你没有对应运输资质拉危险品,也不赔。
说实话,还有个很容易踩的坑:常规货运险,不赔运输延误导致的损失。你拉生鲜,因为堵车堵了三天,全坏了,常规险不赔,得买专门的生鲜货运险才行,别买错。
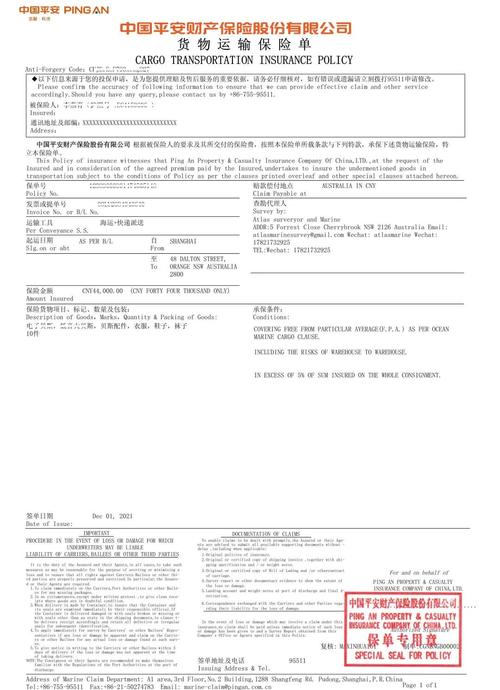 国内货运险保单核心责任标注图
投保理赔那点坑,避过去能少亏几十万
 投保理赔那点坑,避过去能少亏几十万
买货运险,其实没那么复杂,就几个点记牢就行。
保额别瞎填。很多货主觉得,我少填点保额,能省点保费。殊不知,货运险是比例赔付的,你一百万的货,只买了五十万的保额,相当于你自己承担了一半的风险,真出了事,保险公司只赔一半。省那几十块保费,亏几十万,太不值。
货物信息别瞎填。你拉的是锂电池,属于危险品,你图便宜填成普通纺织品,费率差了好几倍,真出事了,保险公司直接拒赔,哭都没地方哭。实话实说,你是什么货就填什么,不差那几块钱保费。
别乱改运输方式。你保单填的是公路运输,你为了省运费偷偷走海运,遇到风浪货湿了,保险公司百分百拒赔。要改路线改运输方式,提前跟保险公司说,改个批注就行,不麻烦。
理赔呢?也简单,出了事第一时间做两件事:第一,打电话给保险公司报案,别拖着,拖得越久越说不清楚。第二,把现场拍好,照片视频都留全,别为了不堵路,直接把货全清走了,到时候保险公司连现场都看不了,怎么给你定损?
不过话说回来,现在货运险真的很方便,不像十几年前非要找业务员签单,现在线上发个车就能买,单程的也就几块钱十几块钱,一杯奶茶钱,买个安心。我认识不少货主,以前不买,后来吃过一次亏,现在每单发出去都必买。
其实就是这么回事,跑货运,风险本来就在路上,你不提前兜住,真出事了,可能好几年都翻不了身。
最后说一句:买对货运险,比省那点保费重要多了。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
跑货运的人都没搞懂的货运险,今天说透
文章链接:https://www.xinminbao.com/c/1132.html