上周楼下卖水果的张姐拽着我吐槽,说前两年碍于情面,在远房亲戚那买了三张保单,每年交两万多,交了三年了,现在翻出合同一看,每个保单管啥都没搞懂。三张加起来重疾保额才十万,连个癌症治疗首付都不够,反而占了大半给孩子存学费的钱。想退吧,一算要亏快三万,不退吧,每年交得肉疼。
问我咋办?我翻了翻她的保单,只问了一句:当初买保险前,你有没有想过自己到底需要啥?
她愣了半天,说哪想过啊,亲戚说这个好,还能返本,就买了。
其实绝大多数买错保险的人,都绕不开一个原因:没做需求分析。
为啥一张小小的需求分析表,能帮你避开八成买错坑
很多人觉得需求分析是销售的套路,就是套你信息卖你贵的产品对吧?说实话,真的用对了,这是帮你自己理清思路的工具。
你想啊,保险五花八门,从几块钱的意外险到几万块的终身寿,要是你上来就看产品,很容易被产品的卖点勾走,忘了自己本来要啥。你本来只是怕得大病没钱治,结果被销售一说,这个产品还能存钱养老,你就多花了一倍的钱买了返还型,最后保额还低,得不偿失。
填完一张表,你要什么、缺什么、能拿多少钱买,一目了然,不会被别人牵着鼻子走。
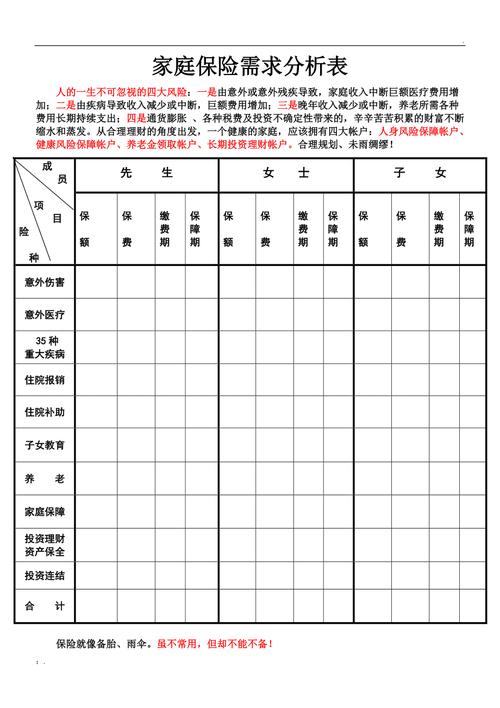
填需求分析表,核心就抓这四件事
很多网上的模板搞了几十项,填半天也填不完,其实根本没必要。普通人填需求分析表,抓四个核心就够了。
第一件:把你的家庭责任白纸黑字写出来
你是单身,还是已经成家有娃?有没有老人要养?房贷欠了多少钱?这些都是你的刚性责任。
二十岁单身,一人吃饱全家不饿,责任就小,保费可以少花点。三十五岁,上有四个老人下有两个娃,还有两百万房贷没还,那你的核心需求就是万一出事,能把这些缺口填上,对吧?
别小看写出来,你脑子里想的和写在纸上的,完全是两回事。我之前帮一个朋友理,他说我没啥负债啊,写出来才发现,孩子还有十五年要上学,从小学到大学少说要准备五十万,房贷还有一百二十万,加起来小两百万的缺口,这就是你需要的保额基础啊。
第二件:理清楚你已经有了什么保障
有没有社保?单位有没有给买团体医疗险、团体寿险?之前买过哪些保单,保额多少,保到什么时候?
很多人买保险,从来不清算已有保障,买重复了都不知道。我见过一个人买了三份意外险,其实意外险多买也没用,身故保额才会累加,意外医疗只报销一次,多买了就是白交保费。还有的人单位已经给买了足额的团体重疾,自己还再花钱买一堆,把预算都占了,该给配偶买的寿险反而没买,这不就乱了。
第三件:算清楚你每年能拿多少钱买保险
这个真的太重要了。我见过太多人,被销售画个大饼,就冲动买了超出自己能力的保单,第一年咬咬牙交了,第二年就交不起了,退保只能退现金价值,亏得一塌糊涂。想想都心疼!
一般来说,每年拿出来买保险的钱,别超过你年收入的十分之一,留点钱吃饭、养娃、存应急资金,别把自己逼得太紧。你年收入二十万,一年拿两万买保险就差不多了,没必要硬着头皮交五万,没必要。
第四件:写下你最担心的三件事
你是怕自己得重疾花光积蓄?还是怕走得早孩子没人养?还是怕退休之后钱不够花?把最担心的列出来,排序,先解决排在第一位的,再解决后面的。
别想着一口吃成胖子,什么都买,预算不够就先买最急的,慢慢来就好。
填完表,这几个误区一定要避开
第一个误区,就是跟风填需求。别人说现在要买储蓄险,你不管自己有没有基础保障,就跟着把钱都放储蓄险里,万一得个大病,储蓄险取出来亏手续费,保障又没有,这不就麻烦了。大方向别乱,先保障后储蓄,这个顺序别错。
第二个误区,就是盲目追求高保额,把预算拉满。当然保额够很重要,但也没必要超出自己能力,实在预算不够,可以先买定期的,等以后收入涨了再补,总比没买好,也总比交不起退保好对吧?
第三个误区,就是觉得填完一次就万事大吉了。你的家庭情况会变啊,生了娃,房贷还完了,收入涨了,父母年纪大了,需求都会变。一般建议每隔个两三年,就拿出来你的需求分析表翻一翻,更新一下,调整你的保障配置,别一买就不管了。
不过话说回来,需求分析表也不是什么必须按模板填的标准答案,你自己拿个笔记本写两行都算,核心就是别脑子一热就掏钱买保险。搞清楚自己要什么,比啥都重要。
本文内容仅供保险知识学习参考,不构成任何投保建议。投保过程中健康告知、免责条款、续保规则、理赔要求等所有内容,均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨