很多人买保险,只关心保什么,多少钱,从来不肯花十分钟弄懂几个核心术语。偏偏最容易出纠纷的,就是这些看不懂的地方。
核心保障类,最容易看错的术语
先给结论:等待期就是保险公司不承担赔付责任的一段时间。买完保险,不是第二天出事就能赔。
为什么要有这个设置?说白了就是防有人明知自己已经生病,故意买保险骗钱。
一般来说,意外险没有等待期,买完次日零时就生效。重疾险等待期大多是90天或180天,医疗险多是30天。
注意:等待期内得病,不是所有情况都直接拒保退保,不同合同约定不一样,一定要翻对应条款。
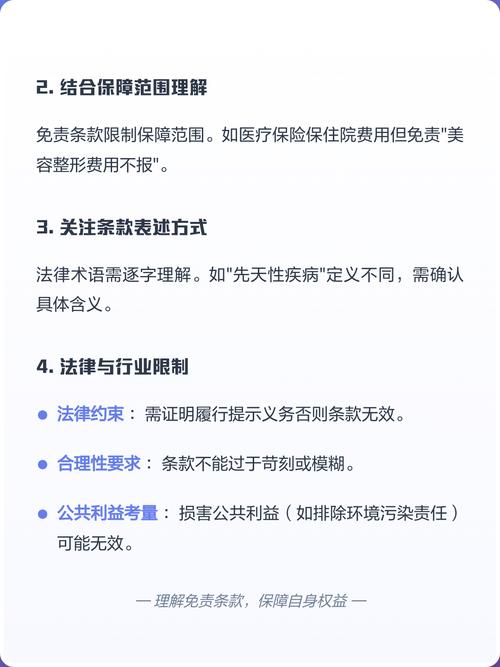
免责条款
结论:免责条款就是白纸黑字写清楚,保险公司不赔的情况。
别看到免责条款就觉得保险公司坑,任何保险都有免责。比如酒驾出事、故意犯罪导致受伤,总不能让保险公司赔吧?
说实话,买保险最该看的就是这部分。很多人觉得“我又不会犯这些事”,偏偏真出事了才发现,原来自己遇到的情况刚好在免责里。
核保理赔类,搞懂少踩一半坑

结论:买保险前,保险公司问你身体健康状况,你要如实回答。
国内实行的是有限告知,什么意思?问什么答什么,没问到的,不用主动说。很多人误区,说我十几年前住过院,没问也要说?不对,没问到的可以不说。一切按问卷来,对吧。
常见误解:我有个小结节,没告知会不会以后不赔?如果结节是健康告知里问到的,那必须说。没问到的,不用。
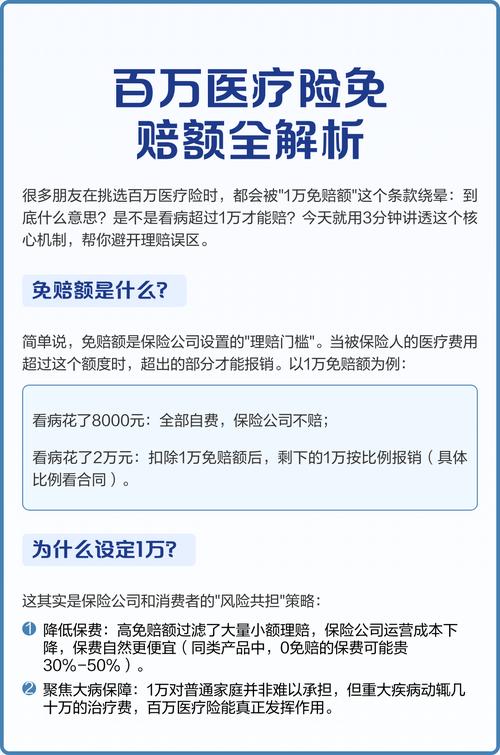
免赔额
结论:免赔额就是需要你自己承担,保险公司不赔的部分。
举个例子,百万医疗险一般有1万免赔额。你住院总共花了6万,社保报销了4万,剩下2万,减去1万免赔额,保险公司赔1万。就是这么算的。
不是说有免赔额就是不好,只是你得知道这个规则,真理赔的时候才不会疑惑“为什么不给我全报”。
续保类,别被字面意思忽悠
保证续保结论:在约定的保证续保期间内,不管你身体变差、出过险,保险公司都不能拒绝你续保,也不能单独给你涨价。
很多人会问,产品停售了还能续吗?一般来说,保证续保期间内停售,还是可以续到保证期结束的。保证期结束之后,产品停了就没法续了。具体怎么约定,一定要看合同原文。
非保证续保
结论:就是每年续保都需要保险公司审核。如果你这一年身体出了大毛病,或者理赔过,保险公司第二年就可能不让你买了。
别觉得非保证续保就一定不行,只是你得知道它的规则,心里有数就行。
常见坑点提示
- 所有术语的具体定义,都以你手里的保险合同为准,不同产品的约定可能不一样,本文说的都是通用情况。
- 不要凭着自己对术语字面的理解下判断,比如“连续续保”不是“保证续保”,差两个字,规则天差地别。
- 看不懂就打保险公司官方客服电话问,别不好意思,也别瞎猜。
合规提醒
本文仅做保险术语科普,不构成任何投保建议、核保结论或理赔承诺。所有具体规则、权益都以对应的保险合同文本,以及保险公司官方说明为准。本文不销售、不推荐任何保险产品,不评价任何保险公司及产品优劣。
作者|dananjin
排版|dananjin
审核|柚子