别等理赔被拒才翻合同:免责条款里的那些隐形认知坑
2026-10-21 09:38:55
上周帮朋友捋理赔材料,他拿着拒赔通知拍桌子——说投保时销售只讲”什么都能赔”,根本没提去年他做过的甲状腺结节切除,在免责条款里列得明明白白。
其实这真不是保险公司故意找茬。
先把核心的认知摆在这里:免责条款不是藏在合同里的”霸王陷阱”,是投保人和保险公司提前白纸黑字约定好的”不赔清单”。
很多人翻合同的习惯特别有意思——首页看保额,算一下每年要交多少钱,觉得价格能接受,直接把后面几十页哗啦哗啦翻过去,连”责任免除”四个大字在哪都不知道。等真出事了,才手忙脚乱翻到那几页逐字找拒赔依据。
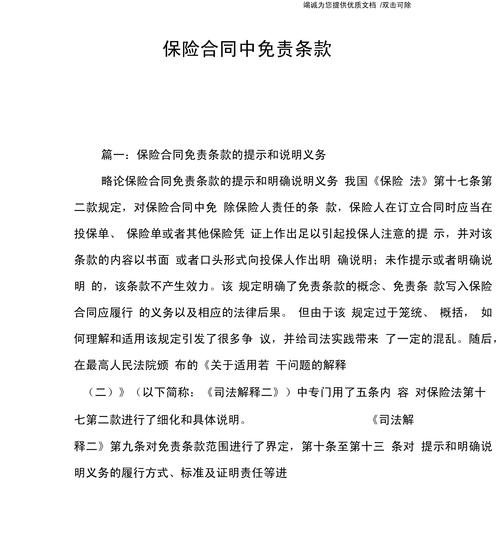 保险合同免责条款页实拍图
别被常识骗了,这几个关于免责条款的误区,很多人踩了好几年
第一个误区:所有免责条款都是保险公司单方面定的,一点道理都没有。
真不是。你随便翻一份正规的保险合同,会发现很多免责条目是符合公序良俗的——比如故意犯罪导致的伤残不赔,酒驾、毒驾出事不赔,故意自伤不赔。这些规则不是为了卡谁,是为了保证所有交保费的人,都不用为别人的故意行为买单。
对吧?要是故意制造伤残还能获赔,那最后吃亏的,反而是那些老老实实交保费、从来没动过歪心思的普通人。
第二个误区:免责条款全行业通用,买哪家的都一样。
差远了。
不同险种的免责逻辑完全不一样:意外险的免责会重点排除高风险运动、无有效驾照驾驶这类场景;重疾险的免责会覆盖等待期内确诊、故意行为导致的重疾这类情况;医疗险的免责会重点列既往症、美容整形、非必要的医疗项目。就算是同类型的产品,免责条目数量能差出三四条,千万别拿别家的合同套你自己的那份。
第三个误区:销售当初说”这个不影响理赔”,就等于免责条款不涉及这个情况。
别信。
我见过太多人,投保时销售拍胸脯说”你那点小毛病完全没事,理赔肯定顺”,真到提交材料的时候,才发现对应的情况明明白白写在免责条款里。口头承诺没落到合同上,根本不算数。
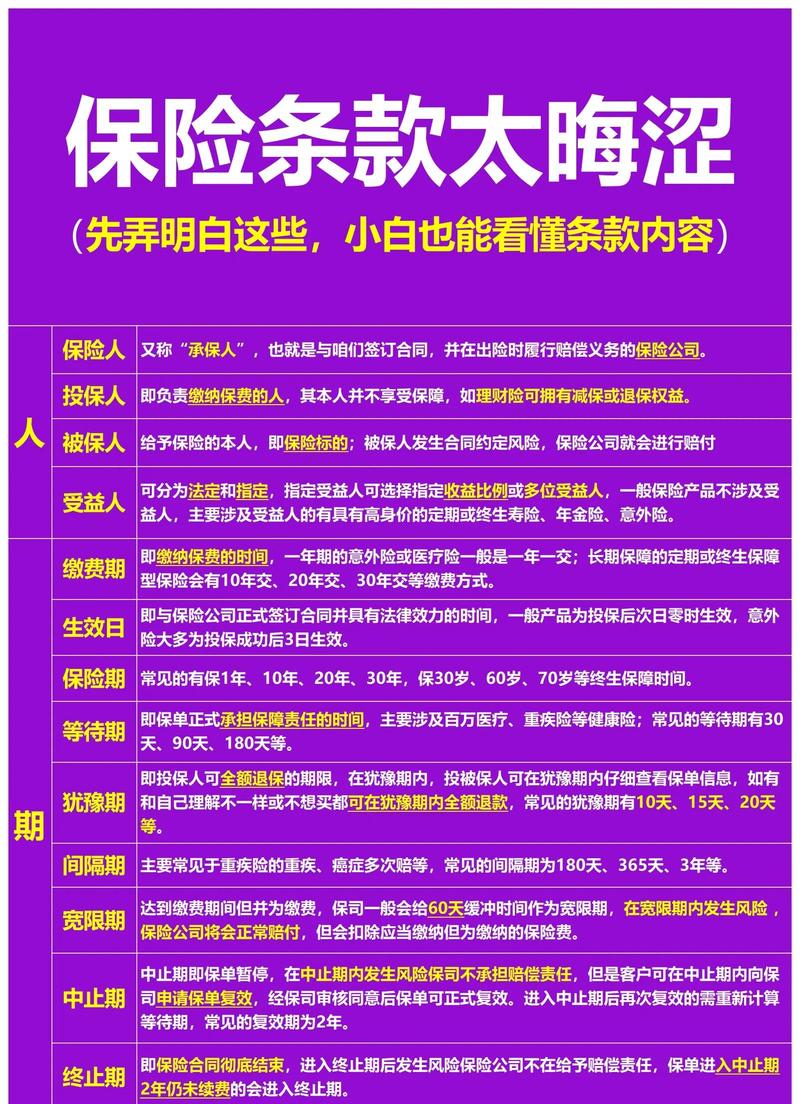 保险销售口头承诺与合同条款对比示意图
翻免责条款不用逐字啃,盯着这三个位置看就行
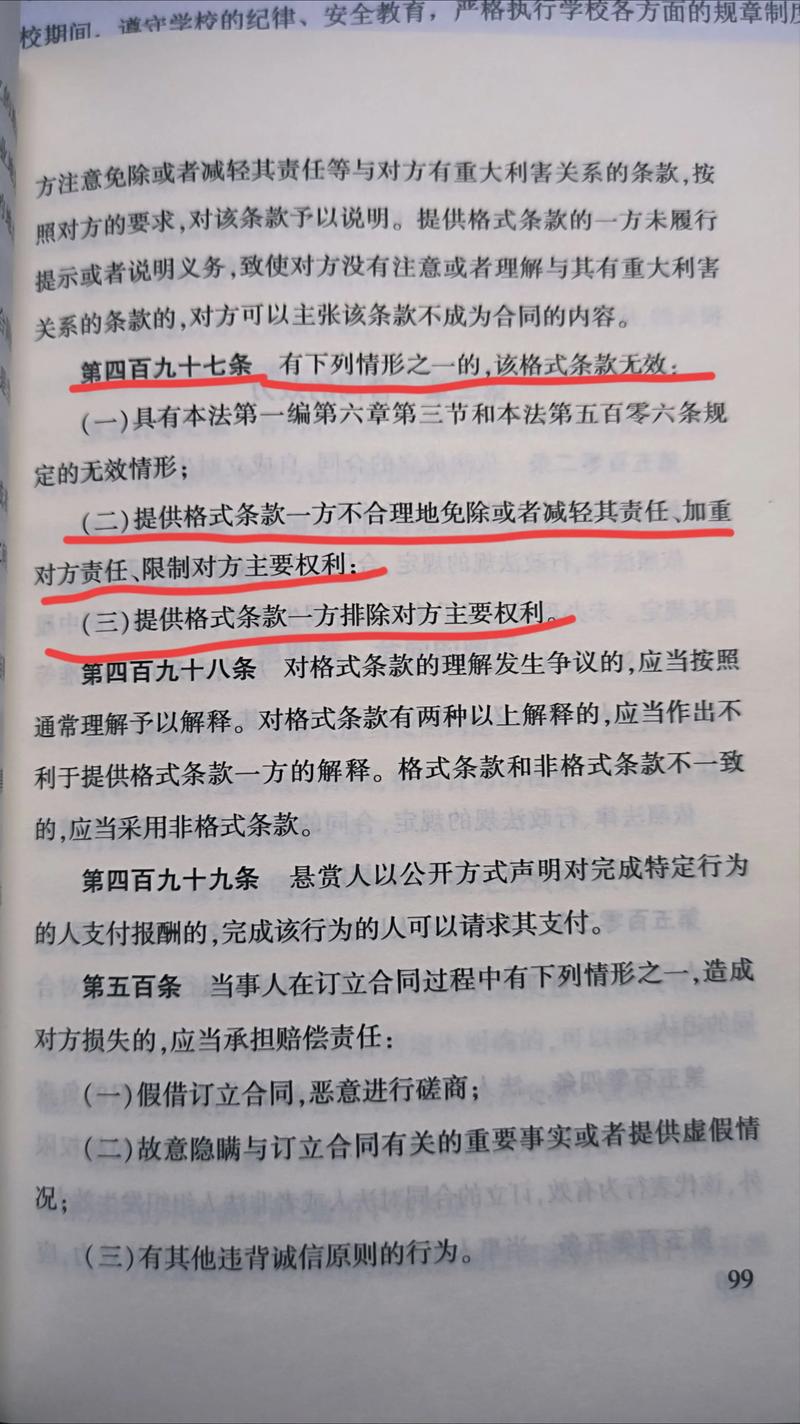 翻免责条款不用逐字啃,盯着这三个位置看就行
很多人说几十页的合同看着头大,逐字逐句读太费时间。完全没必要。你不需要把所有条款都背下来,只要重点盯三个位置,就能避开大部分常见的坑。
第一,别只找标着”责任免除”标题的那几页。
很多人以为找着这几个字就万事大吉,其实不对——有些限制赔付的内容,根本不会放在责任免除章节里,而是藏在”保险责任”的定义部分。比如某类意外险,会把”工作时间从事职业相关的高风险操作”排除在赔付范围外,这部分内容是写在保险责任的边界说明里的,不仔细找很容易漏。
第二,留意条款里的”等”字。
比如有些条款写”战争、暴乱、核辐射等导致的伤害不赔”,别觉得这个”等”是凑数的。这部分对应的解释,都在合同最后附带的条款释义里,真碰到相关情况,得对着释义一条一条核对,别想当然。
第三,重点看跟你自身情况相关的条目。
如果你平时爱玩无保护攀岩、深海潜水,买意外险的时候就得重点看免责里有没有把这类运动排除在外;如果你有长期的慢性病史,就得看免责里有没有把既往症导致的相关治疗排除在外。别对着跟你完全没关系的条目死磕,浪费时间。
最后说几个容易被忽略的注意事项
 最后说几个容易被忽略的注意事项
之前碰到个用户,买了境外旅游意外险,在国外玩的时候骑电动踏板车摔了,回来申请理赔被拒。翻合同才发现,免责条款里明确写着”无有效机动车驾驶证驾驶机动车导致的意外,不赔”——他说他根本没想到,在国外满大街跑的那种轻便电动踏板车,在条款定义里也算机动车范畴。
亏大了。
这里必须提一句:所有涉及免责条款的解释,都要以你手里正式的保险合同、以及保险公司官方渠道的说明为准。别信网上流传的”通用理赔攻略”,也别把其他产品的条款往自己的合同上套。如果对某条内容有疑问,直接打保险公司的官方客服电话咨询,沟通的时候记好对应的条款编号,留存好沟通记录。
哦对,还有个常见的情况:很多人觉得免责条款是固定死的,没法调整。其实不是——投保的时候如果发现某条免责内容刚好跟你的情况冲突,完全可以选择更匹配你需求的方案,没必要硬着头皮买。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别等理赔被拒才翻合同:免责条款里的那些隐形认知坑
文章链接:https://www.xinminbao.com/a/2086.html