你以为的”生效”,其实只是”排队等开门”
很多人对等待期的第一反应是:保险公司就是故意设门槛坑人。 真不是。 你换个角度想,要是没有等待期,所有人都等体检查出结节、查出不舒服了,再赶紧买保险来报销保费,那保险公司收的都是健康人交的钱,赔的都是本来就有毛病的人,用不了多久就得赔穿。最后怎么办?只能涨保费。最后买单的,还是咱们这些老老实实买保险的普通人。 说白了,等待期的本质,是保险公司用来排除”带病投保”风险的观察窗口。就是给个固定的时间段,比如30天、90天、180天,这段时间里,如果不是意外导致的生病、确诊疾病,保险公司不承担赔偿责任。 为啥意外不算?因为意外是突发的,谁也预料不到,总不能说你摔骨折了,是你之前就故意藏着伤来骗保的对吧?所以大部分意外险根本没有等待期,买完生效之后摔了碰了,都能正常走理赔。
那些关于等待期的”隐形坑”,我帮你捋过了
我平时帮邻里捋保险条款,见太多人在等待期上踩坑,要么是想当然,要么是被销售故意误导。 先说大家常踩的误区:所有保险的等待期都一样? 真不是。 普通的百万医疗险,等待期大多是30天;重疾险的等待期常见的是90天或者180天;定期寿险的等待期一般是90天;意外险大部分没有等待期,只有少数产品的意外医疗责任,会加个3-7天的短观察期。别听别人说”我买的保险等待期180天”,就觉得你自己买的也一样,不同产品真的差很多。 第二个误区更离谱:等待期内出险,一律不赔? 等待期内出险的处理规则,从来不是统一的”一律不赔”。不同的合同,约定差得能有十万八千里。 有的产品是,等待期内确诊了合同里约定的疾病,直接退你已经交的保费,合同终止,两清。 有的产品是,如果你等待期内确诊的是轻症,那这项轻症的责任直接终止,重疾的责任还继续有效,等过了等待期之后,要是再确诊重疾,还是能正常申请理赔。 还有的情况更模糊:比如等待期内你体检查出个肺结节,但是没有确诊肺癌,那后面过了等待期,这个结节发展成肺癌了,能不能赔?这个真的不能一概而论,有的合同会直接把这个部位的责任除外,有的只要你等待期内没有达到合同约定的确诊标准,就正常算保障责任。别自己瞎猜,翻合同里的条款比啥都准。 第三个误区也挺多人踩:等待期是从交钱那天开始算? 不一定。 有的产品是扣费成功的次日零时,就开始算等待期;有的是要等核保通过、保单正式生效的日子,才开始算等待期;还有的加了投保人豁免责任的产品,等待期的起算时间也可能有特殊约定。别自己脑补,直接看你保单上写的”合同生效日期”就行,那个才是等待期的起算点。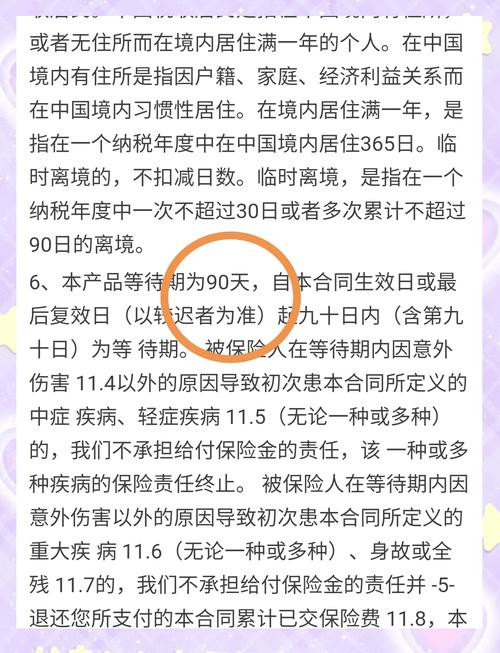
真遇到等待期内出险,别上来就跟客服吵架
我真的见过太多人,一听说自己在等待期内被拒赔,立马火冒三丈,说保险公司是骗子,要投诉要找媒体。其实很多时候,就是自己没搞清楚规则,白生一肚子气。 去年有个刚毕业的小姑娘找我,说自己买完重疾险第62天,体检查出乳腺原位癌,刚好卡在90天的等待期里,当时坐在我对面哭,说自己怎么这么倒霉。我陪她翻了合同,里面写得明明白白:等待期内确诊轻症的,退还已交保费,合同终止。 她也没闹,按要求交了材料,一周就拿到了退的保费。后来养了大半年,等身体指标都正常了,又找了合适的产品投保,现在也安安稳稳在保障期里。 还有个事我必须得提醒,真的别为了等过等待期,故意拖着不去看病。 等待期真的不是让你刻意拖延就医的”安全期”。 我之前碰到个大哥,买完百万医疗刚过10天,就觉得胃里反酸不舒服,本来要去做胃镜,当时销售跟他说”等待期内查出来病不赔,你等过了30天再去”,他真就硬生生拖了四个月。 结果最后去做胃镜,查出来是胃癌晚期。 本来早期的胃溃疡拖几个月就能发展成这样,你说图啥?最后保险公司查了他的就诊记录,发现他等待期内就已经有明显的就诊症状,最后理赔的时候也打了折扣,人还遭了大罪。 等待期的设置,本来是为了防那些明知自己有病、故意带病投保的人,不是让你装着没病、硬扛着不去看病的。要是真的身体不舒服,该检查就检查,该治疗就治疗,别拿自己的健康赌那点保费,真的不值当。 说句实在话,我刚开始接触保险的时候,也觉得等待期挺烦人的,好好的为啥要设这么个空窗期?后来见多了那些刚买完保险就把之前的旧病历翻出来理赔的人,才明白这个规则其实是在保护大多数老老实实投保的人。要是没有这个门槛,最后保费涨得飞快,咱们普通人才真的吃不消。 对了,以上说的都是我平时跟邻里聊天攒的日常科普内容,所有涉及保险责任、理赔规则、等待期约定的内容,都要以你拿到的正式保险合同、以及保险公司官方发布的说明为准。内容仅供学习参考,不构成任何投保建议、核保结论或者理赔承诺。作者|dananjin
排版|dananjin
审核|知知