说实话,我见过太多理赔卡壳的案例。十有八九不是不符合理赔条件,是材料没弄对。
白跑好几趟,耽误好几个月,真的太冤了。
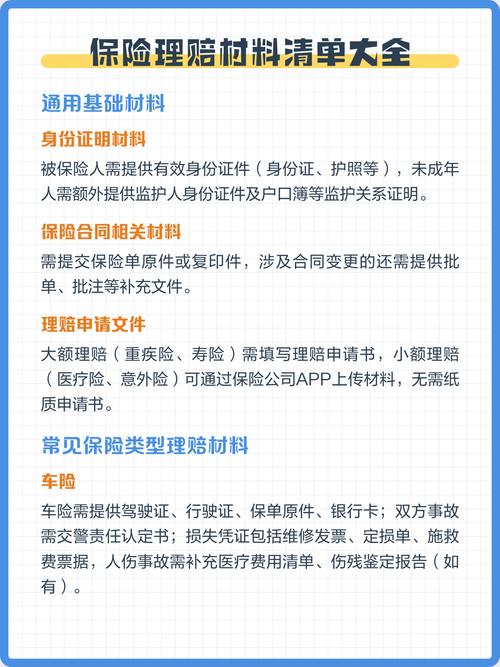
不同险种,要的理赔材料完全不一样
别拿准备医疗险的材料去赔重疾险,不对口肯定卡。给你理清楚常见四类险种的核心材料:
- 医疗险(报销型):核心是「花钱的证明」,必须要有门诊/住院全套病历、医疗费用原始发票、住院费用明细清单、检查报告。如果已经经过社保或者其他商业保险报销过,一定要拿报销后的分割单,这个九成新手都会忘。
- 重疾险(给付型):核心是「确诊符合约定的证明」,不需要发票原件(当然有的公司要留底复印件,按要求来就行),重点要病理活检报告、影像学报告、医院的确诊书这些能证明符合理赔条件的材料。
- 意外险:分情况,意外医疗报销和医疗险要求一致;如果是申请伤残理赔,必须要有保险公司认可的伤残鉴定机构出具的伤残鉴定报告;如果是身故理赔,需要死亡证明、意外事故证明。
- 寿险:核心是「身故/全残证明」,身故需要死亡证明、受益人身份关系证明,全残需要全残鉴定报告,和意外险要求类似。
这几个材料坑,一半人踩过
材料种类知道了,不代表就能准备对。我见过最多的坑就是这几个:
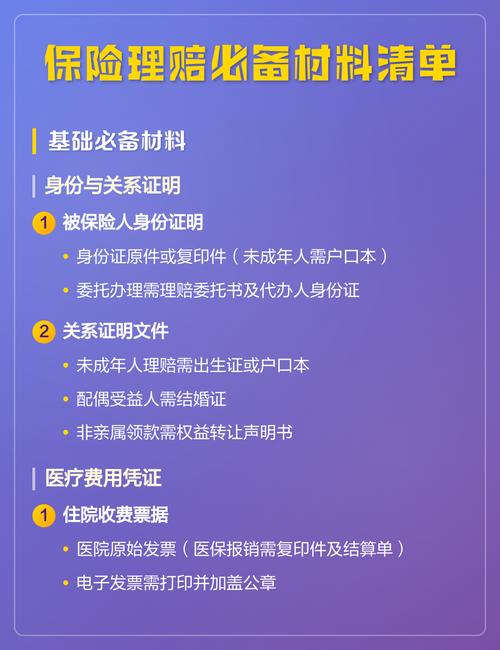
第一个,发票原件丢了。不少人说原件丢了就不能赔了?其实不是,你可以去医院收费窗口补打发票存根联,加盖医院的发票专用章,大部分保险公司都是认可的,别直接放弃。
第二个,病历信息写错。这真的是灭顶坑。比如你明明是这次住院才查出来的结节,医生随手写成“既往史:发现结节5年”,直接就变成既往症了,理赔肯定卡。所以入院登记、写病历的时候,一定要盯着医生写,信息不对当场提,改完一定要让医生医院加盖公章,别嫌麻烦。
第三个,缺第三方证明。比如发生交通事故,你得有交警出具的责任认定书;发生工伤,要工伤认定书;被人打伤,要报警记录。这些材料保险公司必须要,你自己说清楚不算,得有官方证明。
这些误区,千万别信
- 误区一:必须交纸质材料。
现在绝大多数保险公司都支持线上提交,微信、官微、APP上传清晰的照片或者扫描件就行,不用大老远跑保险公司门店,只有极少数情况会要求寄纸质材料,提前问清楚就行。 - 误区二:材料交的越多越好。
很多人怕漏,把十年前的感冒病历、八竿子打不着的体检报告都交上去,完全没必要。按保险公司给你的材料清单准备就行,无关的材料反而可能引出不必要的问题,耽误时间。 - 误区三:材料交了就等着。
交完之后记得确认一下保险公司有没有收到,有没有缺漏材料。别傻傻等半年,才告诉你当时缺了个东西,耽误的都是自己的时间。
最后要提醒的事
不同保险公司、不同险种,对材料的要求可能会有细微差别,本文只是通用科普。
所有理赔材料的具体要求,请以你所持有的保险合同,以及承保保险公司的官方说明为准。
本文仅做保险知识科普,不销售、不推荐任何保险产品,不构成理赔承诺和投保建议,若有疑问请直接咨询保险公司官方客服。
作者|dananjin
排版|dananjin
审核|小准