随手勾,随便填。
等真碰到理赔卡壳、保单处置出问题的时候才反应过来——这个身份,是整个保险合同的锚。所有的保障责任、权利边界、效力规则,全是围着这个身份转的。
先掰扯清楚:被保险人到底是谁
很多人会把三个合同参与方的身份搞混:掏钱的是投保人,约定好出事了拿钱的是受益人,真正被保障的那个,才是被保险人。
举个最常见的例子:妈妈掏了3000块保费,给5岁的孩子买了份重疾险。这里妈妈是投保人,负责交钱、持有保单;孩子是被保险人,是合同里明确保障的对象;等真的确诊合同约定的重疾,赔的钱是给到孩子的(由法定监护人代管),要是指定了受益人,身故责任的赔付款才会给到受益人。
能当被保险人的人,不是随便选的。法律和条款里卡了最核心的一条:投保人对这个人必须有保险利益。说白了就是,你和这个人得有法律上认可的利害关系,不然就容易出道德风险——总不能你给路上偶遇的陌生人买份意外险,等着人摔了拿赔款对吧。
日常投保里,大家能选的被保险人范围其实很明确:本人、配偶、子女、父母,和你有抚养、赡养、扶养关系的共同生活的家庭成员,还有和你存在劳动关系的员工。
这里要提一句,很多人想给关系好的朋友、刚谈恋爱的对象当被保险人买保险,大多是通不过的——没有法定的保险利益支撑,就算侥幸录了单,后续合同效力也可能出问题。
被保险人手里,攥着三个容易被忽略的实权
别觉得被保险人就是个“被保着的人”,啥决定权都没有。真不是。
第一,以死亡为给付保险金条件的合同,必须经被保险人本人同意才能生效。
不管是定期寿险,还是带身故责任的重疾险、意外险,只要保障责任里包含“被保险人身故就赔钱”的内容,当被保险人是成年人的时候,必须由他本人确认知晓保障内容、认可保额,这份合同才算有法律效力。之前碰到过个客户,瞒着老公买了份带身故责任的重疾险,填老公当被保险人,交了两年保费,最后申请身故责任理赔的时候卡了快半年,就因为当初没有被保险人的签字确认。说实话,这种事真的不是个例。
第二,所有涉及被保险人保障权益的保单处置,都需要被保险人同意。
很多投保人觉得“我掏的钱,保单是我的,想怎么改就怎么改”——想换受益人、想把保单质押贷款、想退保,只要这些操作会影响到被保险人的保障权益,成年人作为被保险人的话,是有话语权的。你私下偷偷操作的变更,很多时候是不算数的。
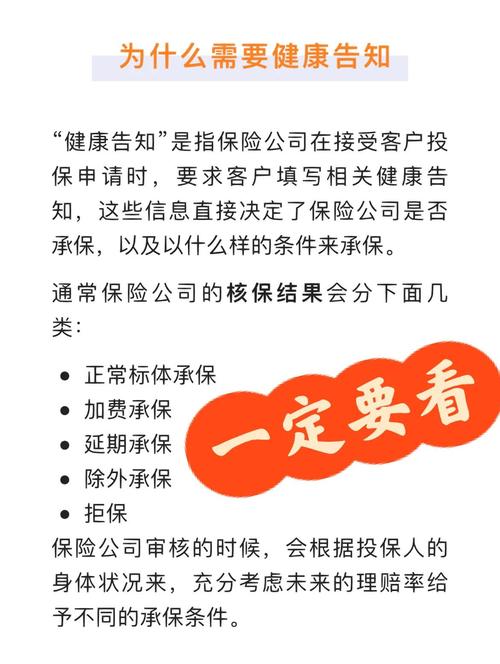
第三,被保险人才是健康告知的实际履行主体。
太多人买保险的时候,都是投保人坐在那填健康告知,张口就说“我家孩子啥毛病没有”“我家老人身体倍棒”。不对啊。核保员看的是被保险人的健康记录,理赔的时候查的也是被保险人的就诊史。你说的和被保险人的实际健康情况对不上,最后受影响的还是保单效力。
踩坑最多的几个误解,别再信了
接触过太多保单纠纷之后才发现,大部分矛盾的源头,都是对被保险人这个身份的认知错了。
第一个误区:只要我愿意掏钱,想让谁当被保险人都行。
真不行。哪怕是直系亲属,给已经成年的兄弟姐妹投保,要是没法证明你们之间存在稳定的抚养、赡养关系,大多是没有保险利益的。硬填上去,后续合同效力是有瑕疵的。
第二个误区:被保险人是可以随便换的。
很多人问,之前给家里老人买的保险,现在老人身体不好,能不能把被保险人换成我自己?
别想了。被保险人是整个保险合同的核心锚点,从合同生效那天起就没法更换。你要是想给自己买保障,直接重新投新的保单就行,原来的保单要么继续保留,要么按规则申请退保,根本没有“换被保险人”的操作通道。很多人刚投保的时候没注意,以为保单是自己的资产,想怎么调整就怎么调整,最后才发现根本动不了。
第三个误区:给孩子当被保险人,保额买得越高越好。
对未成年人的身故保额,监管是有明确上限的:10周岁以下的孩子,身故保额累计不能超过20万;10到17周岁的未成年人,身故保额累计不能超过50万。你就算买了100万的寿险,真碰到符合理赔条件的情况,超过上限的部分也是没法赔付的。
第四个误区:被保险人年纪小,健康告知随便填就行。
很多人觉得孩子小,没去过医院,啥告知都不用填。真不是。孩子的疫苗接种记录、出生时的早产、黄疸住院记录、先天性的小问题,都是健康告知里需要如实说明的内容。你随便填一句“无异常”,后续理赔的时候查到记录,是要影响理赔结果的。
最后必须提一句:以上内容都是保险基础概念的通用科普,不构成任何投保建议、核保结论或理赔承诺。所有涉及合同效力、保障责任、核保规则、理赔标准的具体要求,都要以你手里的正式保险合同条款、保险公司官方渠道发布的说明为准。要是碰到拿不准的问题,直接联系保险公司的官方客服咨询,不要轻信非官方渠道的碎片化信息。
作者|dananjin
排版|dananjin
审核|见微