买保险填健康告知,一不小心勾选了「有异常」,页面跳出来说需要人工核保。不少人看到这四个字直接慌了——完了,是不是买不了了?
说实话,我见过太多人因为这四个字乱了阵脚,要么干脆直接放弃投保,要么瞎找所谓的「内部关系」想通融,反而踩了坑。今天就把这件事说透。
到底什么是人工核保?和机器核保有啥区别?
现在大部分保险都是机器核保。你填信息,答健康问卷,系统按照提前预设好的规则跑一遍,符合要求直接过,不符合直接拒,全程没人参与,快的几分钟就能出结果。
但机器没发灵活判断。
比如同样是甲状腺结节,有的是1cm边界清分级2级,有的是4cm边界不清分级4b,机器只要看到「甲状腺结节」这五个字直接卡,不会管具体情况。这时候就得人工核保。
人工核保,就是把你的完整健康资料、投保信息交给保险公司专门的核保人员,由人来结合你的整体情况,判断能不能承保、以什么条件承保。本质就是给机器核保留的缓冲带。
人工核保的完整流程,一步一步理清楚
先给你理清楚整个过程,没那么复杂:
- 触发人工核保
常见的触发场景有这几种:健康告知勾选了异常项,机器没法直接给出结论;提交的信息模糊,比如只说了有结节没说大小、分级,需要进一步确认;投保保额特别高,保险公司需要人工审核你的财务状况;职业类别比较特殊,不在机器的预设分类里。 - 按要求提交资料
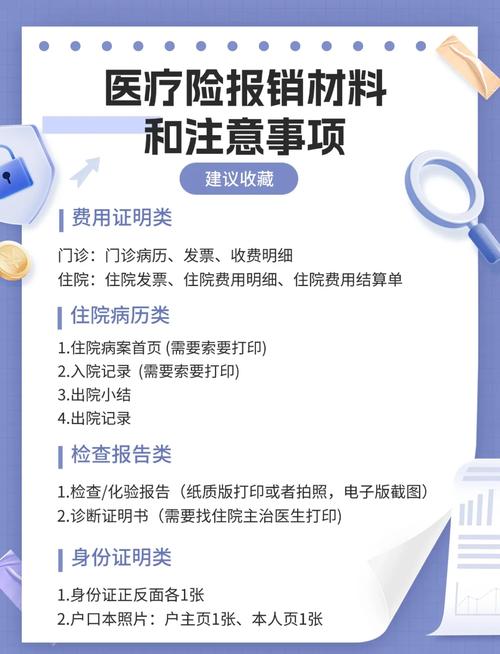
触发后,保险公司会告诉你需要交什么材料。最常见的是近期半年内的体检报告、过往就医的完整病历、手术记录、出院小结,如果有慢性病史,还可能需要你提供近期的指标监测记录。
- 等待审核结论
不同保险公司时效不一样,快的3-5天出结果,慢的1-2周也正常,如果资料不全,会通知你补充,补完再继续审核。 - 拿到核保结论
常见的结论一共五种,你拿到手先看清楚:- 标体承保:和健康人一样正常承保,没有额外限制
- 加费承保:比标准体多交一点保费,保障责任和其他人一样
- 除外承保:某一个特定部位或相关疾病不承担保障责任,其他部分正常保
- 延期承保:目前你的身体情况不稳定,暂时不能承保,过几个月或者半年可以重新申请核保
- 拒保:当前不符合承保要求,没法承保
关于人工核保的常见误解,得掰扯清楚
我整理了三个问得最多的误区,一个个说:
误区一:触发人工核保就是要拒保,肯定买不了
别慌。真不是。大部分触发人工核保的情况,只是需要你补充资料,或者给小异常做人工判断,最终能承保的比例并不低。很多机器一刀切过不了的情况,人工反而能给出承保结论。
误区二:只要进了人工核保,就会留下永久记录,影响以后买保险
实话讲,正规投保的人工核保记录,保险公司之间确实可以查到,但只要你是如实告知,没有隐瞒病史,正常的核保记录不会有什么坏影响。反而你不如实告知,躲着不核保,以后理赔出问题才是大麻烦。
误区三:人工核保结论全看核保人员心情,找关系能改结果
不对。每家保险公司都有统一公开的核保规则,核保人员只是按照规则结合你的情况判断,不存在随便改结论的空间,别花冤枉钱找所谓的「通融渠道」。
误区四:人工核保一定比机器核保严
恰恰相反。机器核保是规则卡死,只要沾到异常就过不了,人工核保有弹性,会结合你的异常大小、恢复情况、整体健康状况判断,很多小异常机器拒,人工能给标体或者除外承保。
必须提的注意事项
- 一定要如实提交所有资料,别隐瞒病史,别涂改体检报告。保险公司核保的时候会查就医记录,查出来隐瞒,直接拒保,反而影响以后投保。
- 拿到不满意的核保结论,你可以选择不投保,不用硬着头皮接受。大部分情况,正常核保的不承保记录不会对你后续投保造成不可逆的影响。
- 如果拿到延期结论,可以按要求调整身体,过了规定时间再重新申请,很多人后续指标好了,就能正常承保。
合规提醒
本文仅做保险知识科普,不构成任何投保建议、核保结论或理赔承诺,不推荐任何保险产品,不评价任何保险公司或产品优劣。所有核保规则、承保要求、核保结论均以对应保险公司的官方说明和正式保险合同条款为准。
作者|dananjin
排版|dananjin
审核|小准