前几天楼下遛弯碰到对门姑娘,蹲路边唉声叹气。说前阵子想着给自己买份医疗险,填健康告知的时候跳出来智能核保,本来她去年体检查了个甲状腺结节,站那纠结半天选哪个,手一抖点了「无异常」,提交完才反应过来,现在天天怕留下不良记录,以后买不了保险,更怕以后理赔被卡。
相信不少朋友买线上保险,都碰到过这个情况。本来高高兴兴投保,一跳出智能核保,瞬间就慌了神。
啥是智能核保?说白了就是线上自动初审岗
说白了,核保就是保险公司提前摸摸你的健康底,看看你符不符合买这款保险的条件,要不要承保,以什么条件承保。
放在早些年,大部分都是线下核保。你得把病历、体检报告一张张整理好,寄给保险公司,然后少则等三五天,多则等一两周,才能等到结果。折腾不说,还要跟业务员面对面讲自己的病史,不少人觉得尴尬。
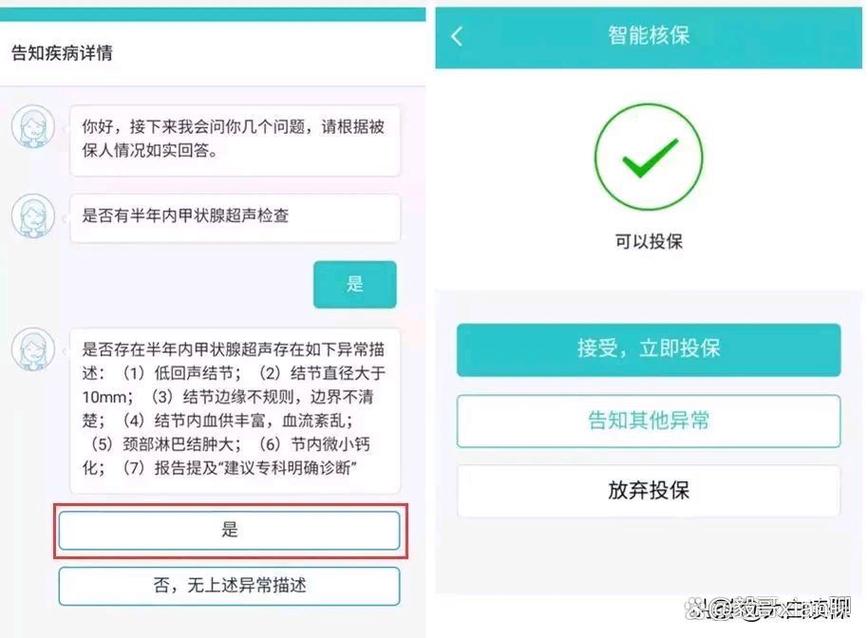
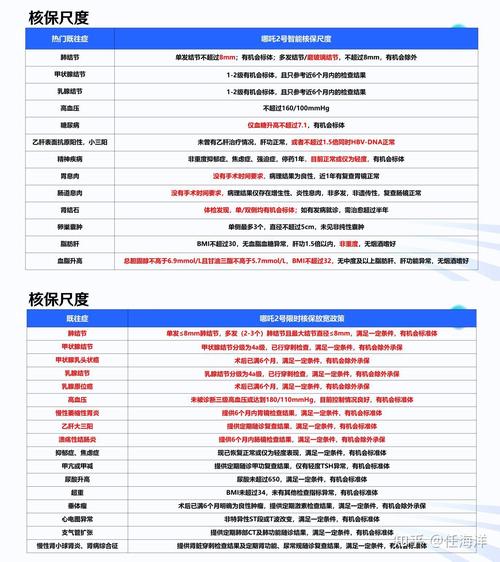
线上投保普及之后,智能核保就出来了。它把普通人常见的那些身体小异常,比如甲状腺结节、脂肪肝、高血压、幽门螺杆菌阳性这些,提前做成了标准化的选择题,你对着自己的体检报告、病历一项一项选,系统几分钟就能给你能不能买的结论。
全程自己操作,不用跟别人讲自己的隐私,也不用等很久,对咱们普通人来说其实是很方便的工具。
碰智能核保,最容易踩的几个误区
工具是好工具,但不少人对它有误解,踩坑的真不少。
第一个误区:智能核保拒保,就会留下黑历史,以后再也买不了保险?
说实话真不是。大部分线上的智能核保,在你正式提交个人信息、完成投保之前,都是匿名试核保。就算你试下来得到拒保结论,只要没最后付钱投保,就不会把这条记录放进你的个人保险档案里。
不过话说回来,也不是所有产品都这样。有些产品要求你先填了身份信息才能进入核保,这种情况核保结论就会留记录。所以别抱着「反正试试不亏」的心态随便瞎点好多家,这点要记牢。
第二个误区:智能核保过不了,就彻底买不了这款产品了?
哪有这么绝对。智能核保是死的规则,它只能根据你选的选项机械出结论。碰到一些复杂情况,比如你同时有结节和轻度脂肪肝,或者结节大小刚好卡在规则的边缘,智能核保识别不了复杂情况,就只会出拒保。
这种时候你完全可以申请转人工核保,把完整的就医、体检资料交给核保老师人工判断,还有机会获得合适的承保结论。
第三个误区:小问题不说也没事,先过了智能核保再说?
这个错的太离谱了。我见过太多人存侥幸心理,觉得就是个小结节,又没住过院,不说也没人知道,结果真出事需要理赔,保险公司一查就医记录,发现你没有如实告知,直接拒赔,交了那么多年保费,最后啥也得不到,太懊恼了。
如实告知是买保险的底线,别拿自己的保障开玩笑。
做智能核保,记住这几个细节不吃亏
其实智能核保不难,只要抓住几个小细节,大部分情况都能顺顺利利。
第一,别急着点,一个字一个字读清楚问题。
很多人投保就想赶紧完事,进了智能核保问题扫一眼就瞎点。比如有的问题问「最近1年有没有体检异常」,你看成「最近5年」,这不就错了?还有的问题问「有没有因该病接受药物治疗」,你只是体检查出来异常,没吃过药没看过诊,选对选项完全可以正常过,不用瞎选不正常。真的,慢两分钟比啥都强。
第二,拿不准的情况,别硬蒙「正常」。
不少人体检报告放久了找不到,只记得有个结节,记不清具体大小,这种时候别为了能过核保就硬选「无异常」。宁可在异常选项里选最接近你记忆的情况,大不了结论不好再换,或者转人工核保,蒙混过关早晚出问题。
第三,想先试试水,先确认能不能匿名试核保。
如果你不确定自己的情况能不能过,想先试试结论,找支持匿名试核保的渠道先看结果,没问题了再填个人信息,不会留下不必要的记录。
说白了,智能核保就是个提高效率的工具,不是用来为难想买保险的人的。不用把它当成洪水猛兽,也别太不把它当回事,认真对待每一个问题就好。
温馨提示:本文内容仅做保险基础知识科普,仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,具体核保规则、投保要求、保险责任等均以对应保险合同及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨