搞懂核保:买保险绕不开的那道关
2026-09-26 05:44:44
很多人买保险,眼睛只盯着保额、保费,手指一点就付了钱。直到理赔的时候才被掏出核保记录,说你当初没如实告知,拒赔了,哭都没地方哭。
核保到底是什么?其实就是保险公司的“风险安检”
你买保险,是把自身的风险转移给保险公司。保险公司当然要先掂量掂量,你身上的风险它接不接得住。说白了就是过一道安检。
你坐高铁过安检,带了违禁品要么没收要么让你拿走,带了危险品就直接不让你进。核保逻辑其实差不多。
按照核保的时间分,还分成 事前核保 和 事后核保。
事前核保就是交钱承保前就审核你的健康、财务情况,核通过了才给你承保。国内大部分长期险都是这种,相对更踏实,不会留到理赔的时候再算账。
事后核保就是买的时候不审核,等到申请理赔的时候再翻遍你的病历记录做核保,不合格就拒赔。
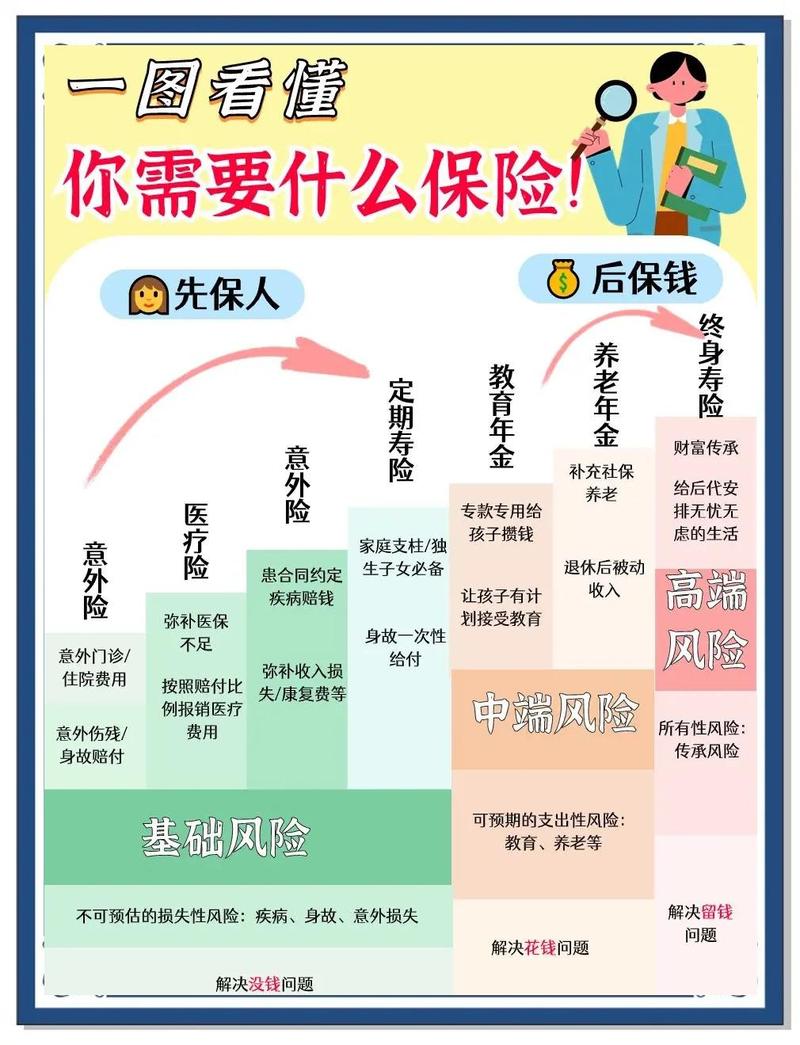 保险事前核保与事后核保区别示意图
常见的五种核保结果,每种到底是什么意思
很多人一看到核保结果不是标准体就慌了,其实完全没必要,我一个个给你说:
1. 标准体承保:恭喜你,保险公司审核完你的所有情况,认为你的风险和普通健康人群没差,直接按正常价格、正常条款承保。这是最理想的结果。
2. 加费承保:你的风险比普通人略高一点,所以需要多交一点保费,但是所有保障责任和正常人一模一样。说实话,能加费承保已经很不错,很多人连加费的机会都没有。
3. 除外承保:某一个特定部位或者特定疾病,保险公司约定不保,剩下的所有保障都正常生效。比如查出乳腺结节3级,除外乳腺相关的癌症,其他保障都不变。总比完全买不了保险要好,对吧?
4. 延期承保:现在你的情况不稳定,没法准确判断未来的风险,保险公司让你过半年或者一年再来,等情况稳定了再重新核保。这不等于直接拒保,只是需要再观察一段时间。
5. 拒保:目前你的风险太高,保险公司没法承接这份风险。就这么简单。
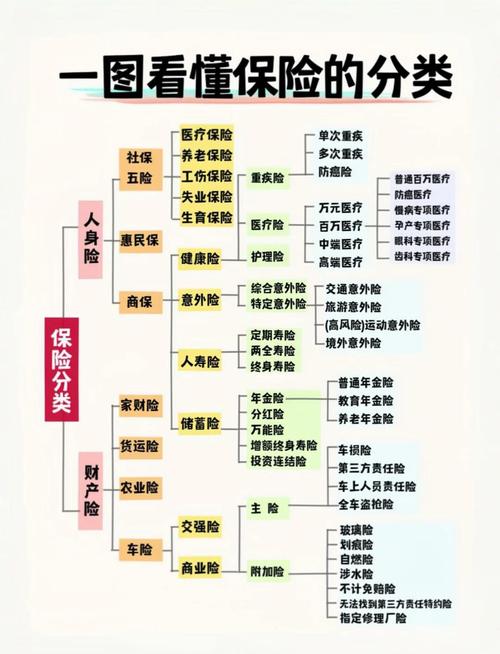 人身保险常见核保结果分类说明图
核保最容易踩的几个坑,别中招
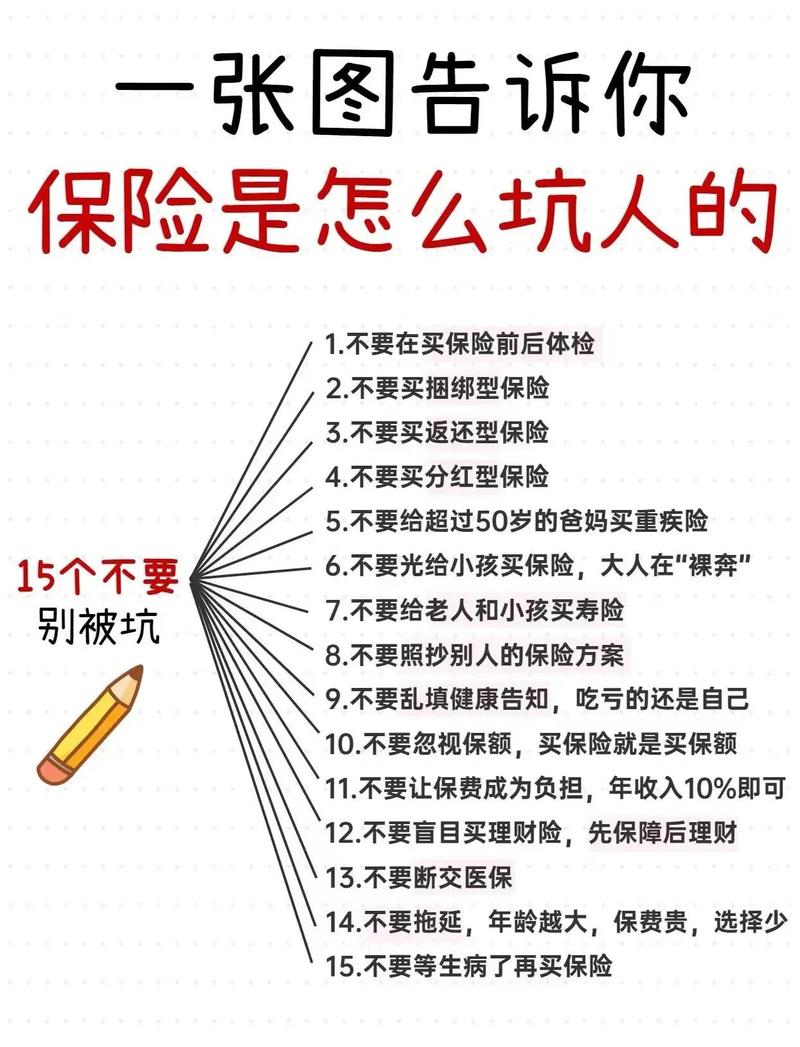 核保最容易踩的几个坑,别中招
我接触过太多买保险的人,十个里有七八个在核保上踩过坑,说几个最常见的:
第一个坑:隐瞒小病史,蒙混过关就行。
很多人觉得,我就是个小结节,又没住过院,不说也没人知道。不好意思,现在医院、体检中心的记录都是可查的,真到理赔的时候,保险公司调你十年前的门诊记录都能调出来。隐瞒告知,最后十有八九是拒赔,保费交了那么多年,一分赔偿拿不到,亏不亏?
第二个坑:只要有体检异常,肯定过不了核保。
很多人一看体检报告上有结节、囊肿、轻度脂肪肝,直接就放弃买保险了。其实完全不是这么回事。大部分常见的良性异常,都能正常承保,再不济也能除外承保,完全没到拒保的程度。别自己吓自己。
第三个坑:线上核保不通过,以后永远买不了保险。
不少人说,我之前线上核保被拒了,是不是以后都买不了了?其实要看情况,很多线上智能核保,你只是试填了一下信息,没最终提交投保申请,根本不会留下核保记录。就算留下了记录,只要你后续情况好转,或者换一家公司核保,还是有机会的,不是一棒子打死。
第四个坑:健康告知问啥我都答,没问的我也主动说。
不对,国内的健康告知遵循的是 询问告知原则,就是保险公司问到了你才回答,没问到的不用主动说。比如问你最近两年有没有住过院,你三年前住过院,健康告知没问就不用说,不用给自己加戏。不过话说回来,问到的一定要如实说,别抱侥幸。
需要谨记的注意事项
 需要谨记的注意事项
1. 本文仅做核保知识科普,所有具体的核保规则、核保结论,都以你投保的保险公司官方说明和最终的保险合同条款为准,本文不构成任何投保建议,也不给出具体核保判断。
2. 如果你的身体情况比较复杂,看不懂健康告知和核保要求,直接咨询保险公司官方渠道,不要自己瞎猜乱填。
3. 不要为了顺利通过核保刻意隐瞒病史,也不用为了核保去做不必要的额外体检,按要求如实告知就好。
核保不是拦着你买保险,是帮你把未来理赔的隐患提前摆在台面上,说清楚规则。搞懂了,就不用瞎慌。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
搞懂核保:买保险绕不开的那道关
文章链接:https://www.xinminbao.com/a/822.html