保险里的「职业类别」,到底按什么分?
本质是按职业风险等级分的。国内绝大多数保险公司,都会把职业分成1-6类,风险从低到高排。 1类:几乎不出外勤,久坐办公室,比如普通白领、公务员、教师,风险最低。 2类:偶尔会外出,比如销售、内勤、快递客服,风险略高一点。 3类:经常在外跑,或者做轻度体力劳动,比如普通业务员、小区维修工、出租车司机。 4类:中等强度体力劳动,比如装修工人、货运司机、绿植园丁。 5类:高风险职业,比如脚手架工人、采矿工人、高空清洁员。 6类:更高风险职业,大部分都能承保,只是保费会贵一点。 还有一些职业,风险太高,直接被归为拒保类,比如特技演员、深海潜水员、爆破工这些。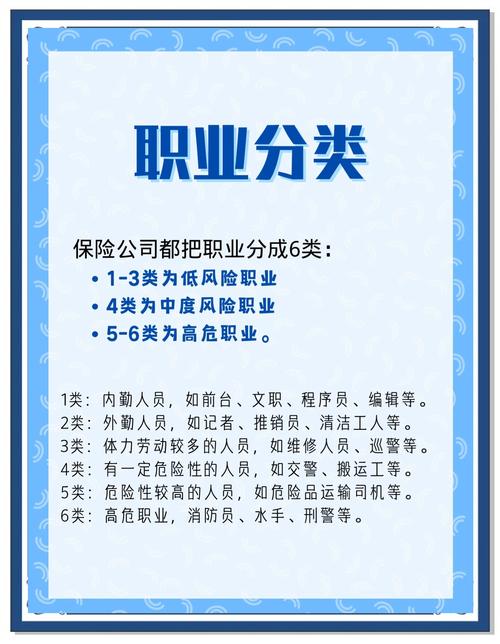
为什么保险公司非要抠职业类别?
说白了,保险就是做风险生意的。算保费的时候,核心依据就是出险概率。 你坐办公室写代码,和爬30楼擦玻璃,发生意外的概率能一样吗?对吧。不同职业,意外、健康的风险差出好几个等级,定价和核保规则当然不一样。 说实话,不同险种对职业类别的严格程度也不一样。 意外险对职业最敏感。毕竟意外险保的就是意外,职业风险直接决定了会不会赔。不少意外险只保1-3类职业,你4类职业买了,出事真的不赔。 重疾险和寿险相对宽松一点,大部分重疾险1-4类都能正常买,少数高风险职业加费或者除外,只有极少数直接拒保。 医疗险大多只问有没有从事危险职业,只要不是拒保类,一般都能过。 不过话说回来,哪怕宽松的险种,也不是说职业类别可以乱填。真到理赔,职业不对就是拒赔的理由。之前碰到过一个开网约车的,投保的时候填成“退休人员”,出事之后直接被拒赔,一分钱都拿不到。 冤吗?冤。但规则就是规则。关于职业类别的常见坑,一定要避开
第一个坑:填错无所谓,理赔不会查。 别抱侥幸。理赔的时候,保险公司会查你的工作证明、社保缴纳记录,甚至会上门核实。你填的职业和实际不一样,一查一个准。故意误填,大概率会被拒赔。 第二个坑:换了工作不用告诉保险公司。 很多人买完保险,好几年不看,换了高危工作也忘了说。比如之前坐办公室,后来转行做装修了,职业从1类变4类,风险涨了好多,没通知保险公司,出事照样拒赔。 第三个坑:所有保险公司的职业分类都一样。 不对,没有统一的国家标准。同一份职业,A公司算3类,B公司可能算4类。买哪一家的产品,就看哪一家的职业分类表,别拿着别家的分类往这边套。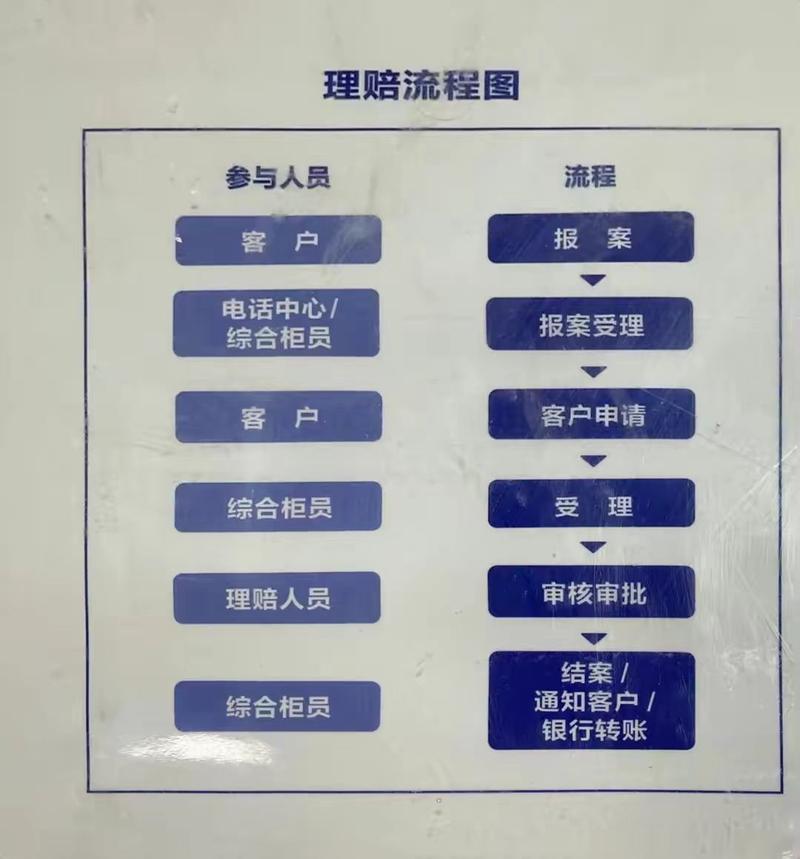
合规提醒
作者|dananjin
排版|dananjin
审核|见微