如实告知到底是啥?不是让你掏家底
很多人一看到“如实告知”四个字就头大,觉得是不是要把自己从小到大得过的所有感冒发烧都列出来?会不会我多说一句,就买不了保险了?实话讲,真不是。大陆的保险,实行的是询问告知原则,说白了就是六个字:问什么答什么,没问的不用说。不需要你主动把八百年前的小事都翻出来说,更不需要你主动去做全身体检给保险公司交报告。
举个例子,保险公司的健康问卷只问了你“过去两年是否因疾病住院或手术”,你十年前切过阑尾,早就痊愈了,人家没提,你完全不需要主动说。反过来,如果人家问了你“过去五年是否查出过甲状腺结节”,你去年刚查出来,那必须得说。
我见过两种极端的人。一种是过度紧张,小时候得过肺炎都要主动说,结果本来完全不影响承保,愣是因为主动告知了陈年旧疾,被保险公司做了肺相关的责任除外。亏不亏?真的亏。另一种就是满不在乎,啥都不填,最后理赔被卡,哭都没地方哭。
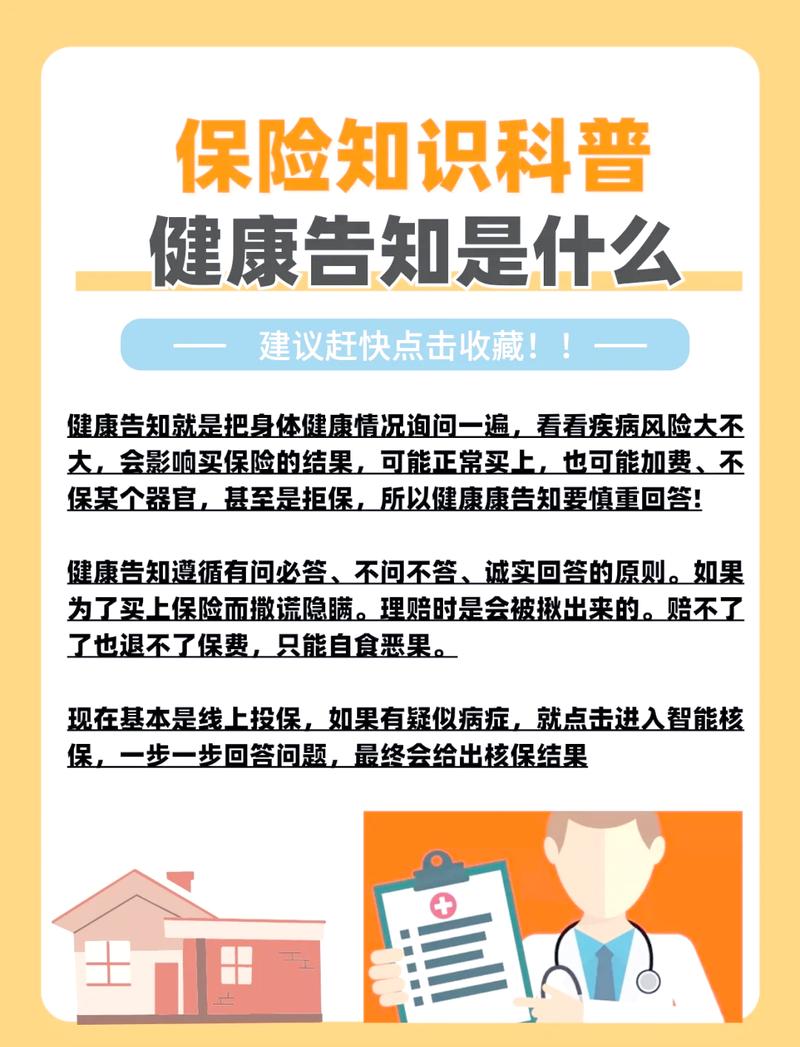
这几个常见坑,我见过太多人栽在这里
说实话,跑了这么久小区做科普,踩如实告知坑的人真的一抓一大把,挑几个最常见的给你提个醒。
第一个坑:“我这小毛病,不说也没人知道。”真不是这样。现在医院、体检中心、甚至社区门诊的记录都是可查的,你只要用自己的身份证、社保卡做过检查、开过药,保险公司只要想调,就能调得到。别抱侥幸。去年有个小伙子,投保前三个月查出来肺结节,抱着赌一把的心态没说,第二年查出肺癌,直接被拒赔,一分钱没拿回来,全家都跟着遭殃。
第二个坑:“业务员说不用填,我就没填。”这话真的害死人。业务员要冲业绩,当然巴不得你赶紧买,真出事了,他说不定早就不干保险了,你找谁说理去?最终签名字的是你自己,要承担责任的也是你自己。任何时候,都别把自己的知情权和决定权交出去。
第三个坑:“社保卡借别人用了,不用讲。”这真的是大冤种才会踩的坑。你把社保卡借给家里长辈买降压药、做体检,记录都在你名下,保险公司查出来,会默认是你有高血压。如果你不提前说,最后真的会以未如实告知拒赔,冤不冤?
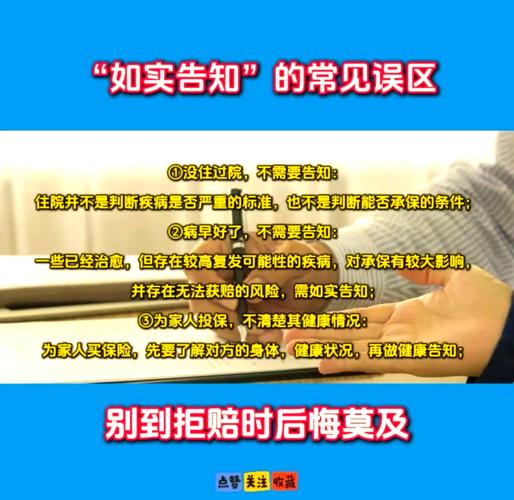
不过话说回来,也不是说借过一次社保卡就天塌了,你只要如实说明情况,提供自己的体检报告证明没问题,大多都能正常承保,怕的就是你隐瞒。还有一个坑要提,就是好多人信网上说的“熬过两年不可抗辩就没事了”,别瞎信。两年不可抗辩条款不是给故意隐瞒的人开的保护伞,要是你明知道自己有毛病还不告知,哪怕过了五年,保险公司照样能拒赔,别拿自己的钱开玩笑。
真有小毛病,怎么如实告知才稳妥

好多人问,我确实有过结节、息肉这些小毛病,怎么说才对?给你几个实打实的小建议,照着做就行。
首先,先整理好自己所有的检查报告、住院记录,问到的问题,有凭有据说,是啥情况就写啥情况。比如你查出来甲状腺结节3级,那就写“甲状腺结节3级”,别故意说“我没查过”,也不用自己瞎升级成“疑似癌变”,实话实说就好。
要是你记不清具体时间了,就写大概的时间,补一句“具体以医院记录为准”,别瞎编乱造,错个一年半载真的没关系,故意撒谎才是大问题。
如果是已经痊愈很多年的小病,比如十年前得的急性肺炎,治好之后再也没犯过,人家问到了你就如实说,把治愈的结果写上,大多都不会影响承保,完全不用慌。
还有,如果是保险公司问了,你不确定自己算不算,那最好的办法就是说出来,让保险公司核保去判断,总比你藏着掖着最后出事强,大不了就是加费或者除外,总比一分钱不赔好太多对吧?
最后提醒:以上内容仅供科普学习参考,不构成任何投保建议、核保结论或理赔承诺。具体的健康告知要求、核保规则、理赔标准,都要以对应的保险合同和保险公司的官方说明为准。本文不推销任何保险产品,也不评价任何保险公司或产品。
作者|dananjin
排版|dananjin
审核|阿辰