健康告知避坑指南:买保险前一定要先读懂
2026-09-26 04:03:56
前段时间帮朋友整理理赔材料,发现他两年前买保险的时候,嫌健康告知麻烦,随便勾了全否,结果现在理赔卡壳了。
好好的保障,硬生生变成了废纸。
健康告知到底是什么?
说直白点,就是保险公司给你出的一份健康调查问卷,问你目前和过往的健康状况,你如实回答之后,保险公司才能判断要不要卖你保险,卖你保险的时候要不要加费或者除外部分责任。
本质就是保险公司筛选风险的门槛。
保险是分摊未知风险的工具,如果已经发生的风险,肯定不能拿来分摊对吧?总不能你查出癌症了才买重疾险,那对其他投保人也不公平。
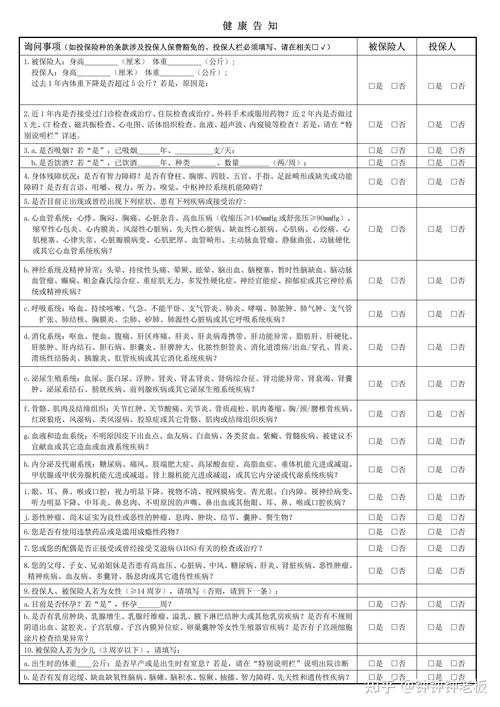 保险健康告知问卷填写示意图
健康告知最核心的两个原则,记牢
第一个原则:有问必答,不问不答
国内的健康告知都是「询问式」的,只有保险公司问到的问题,你才需要回答。没问到的内容,你完全没必要主动告知保险公司。
举个例子:问卷只问了你近2年有没有体检异常,你10年前得过急性肺炎,早就治好了也没复发,这个就不用主动说。
第二个原则:问到什么程度,答到什么程度
别过度回答,也别刻意隐瞒。比如问卷问你近5年有没有住院手术,你5年前切过阑尾,直接说就完了,不用把你刚出生因为黄疸住过院这种几十年前的事都扯出来。过度告知只会给你自己添麻烦。
说实话,很多人搞反了这两个原则,要么就是什么都瞒,要么就是什么都说,最后都没好结果。
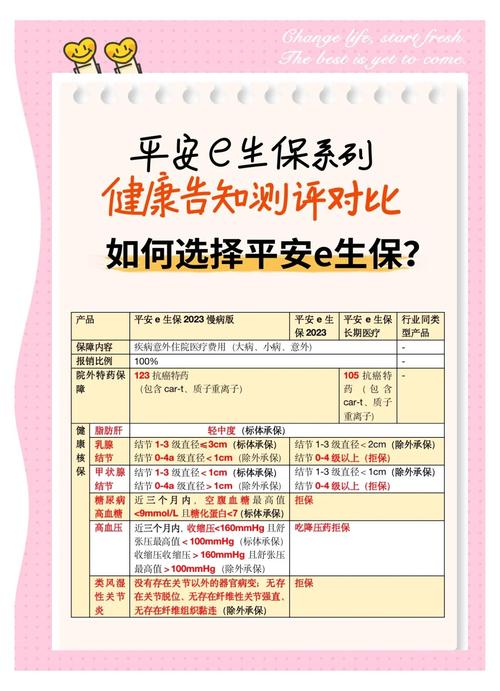 健康告知常见问题勾选对照表
这些常见误区,十个人里八个踩过
 这些常见误区,十个人里八个踩过
第一个误区:我体检有小异常,肯定买不了保险。
不对。大部分常见的小异常,比如甲状腺1-2级结节、轻度脂肪肝、小的子宫肌瘤,都可以正常承保。不用自己吓自己,按要求如实填就行,最后核保结论给什么算什么。
第二个误区:我没去过医院检查,所以我没病,全勾否就行。
不对。如果你已经有明显的不适,或者摸到异常肿块,只是没去医院确诊,这种也要如实说明,不能装作不知道。
第三个误区:保险公司查不到我的病历,瞒过去就行。
别侥幸。现在医院、体检中心、医保系统的数据都联网了,真到理赔的时候,保险公司只要想查,都能查到。别为了省十分钟,最后赔不到钱,保费也白交了。
第四个误区:健康告知全填是,多告知总没错。
真没必要。过度告知会徒增核保成本,本来你能正常买的保险,因为你说了一堆八百年前无关的小毛病,反而被加费甚至拒保,亏到姥姥家。
再补几个容易忽略的小细节:
填健康告知的时候,别靠脑子记,翻一下你的体检报告、病历本,核对清楚再填。很多人记不清结节大小,记错了,最后理赔出问题,犯不上。
每个险种的健康告知是独立的,别买多个保险的时候,直接抄上一份的答案,每个都要单独看,单独填。
如果健康告知有模糊的地方,你拿不准,直接找保险公司官方客服问清楚,别自己瞎猜。
最后给大家提个醒,本文仅做基础科普,具体的健康告知内容、核保规则、理赔要求,全部以你投保时的保险合同,以及对应保险公司的官方说明为准。本文不构成任何投保建议,也不承诺任何核保结论或理赔结果。
买保险就是买个踏实,别在健康告知这一步偷懒,该怎么填就怎么填,稳一点总没错。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
健康告知避坑指南:买保险前一定要先读懂
文章链接:https://www.xinminbao.com/a/818.html