上周发小组织去青岛看海,出发前一天阿凯提醒大家买个旅行险,几块十几块的事,稳当。结果阿杰嫌麻烦,摆手说我身体壮得像牛,能出啥事儿,纯纯浪费钱。
没想到下海踩礁石的时候,阿杰脚一滑摔了,膝盖破了好大一个口子,缝了四针,打破伤风加拍片算下来花了八百多。他医保是老家的,异地报销只报了不到一百,剩下七百多全自己掏。同行的小夏之前逛夜市崴了脚,花了七百多,买了旅行险,去掉免赔额报了五百多,相当于没花什么钱。阿杰听完直拍大腿,说早知道几块钱的事,我瞎省这个劲干嘛。
旅行险到底保的是啥?不是啥都能兜哦
说实话,很多人对旅行险的印象还停留在「航班延误赔几百」,其实它的保障范围比这个宽多了。
旅行险就是保你从出发到回来这一段旅行期间,发生的各类突发状况。常见的保障分几类:意外医疗责任,保你旅行时候摔了碰了、吃坏肚子得急性病,看病拿药的费用可以报;财产损失责任,保你行李丢了、随身物品被偷,符合条件能赔;航班/行程延误责任,延误时间符合要求就能赔,有的直接打钱,有的赔你额外花的酒店食宿钱;还有人身身故伤残责任,万一发生严重意外,给受益人的保障。
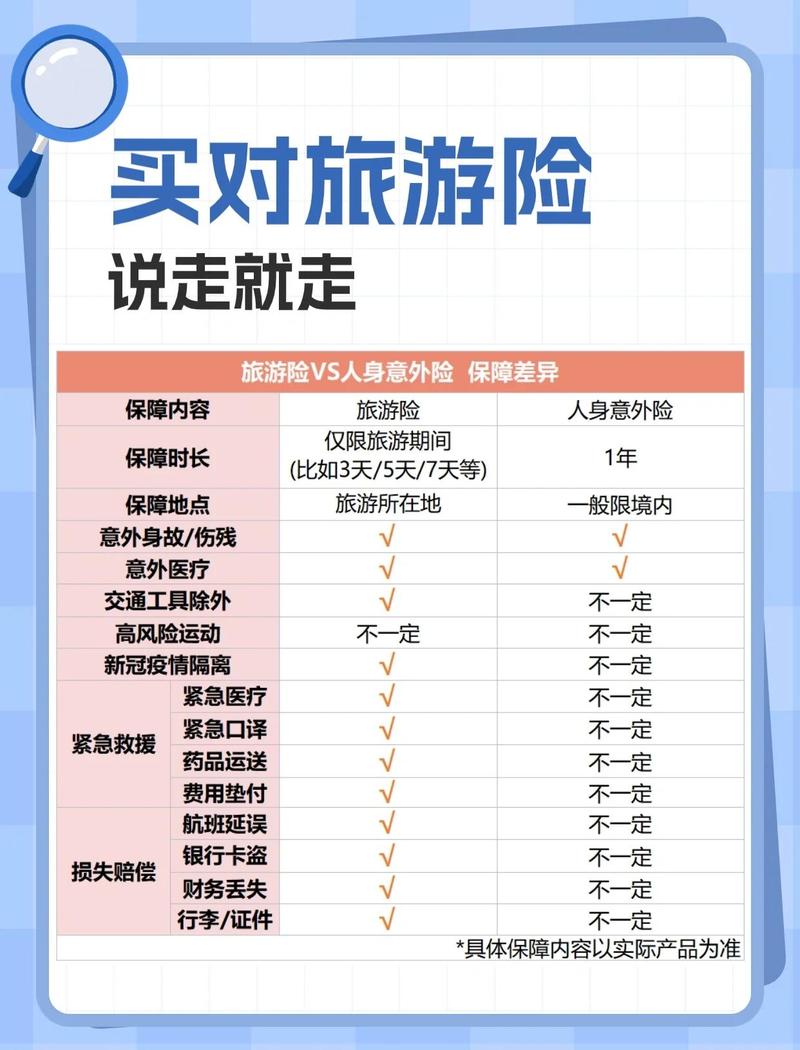 旅行险常见保障责任对照表
但别觉得旅行险是万能的,啥都能赔。它有清晰的边界。比如你旅行途中跟人打架动手,自己受伤了,大部分都不赔;你本身就有的旧病,比如本来就有腰椎间盘突出,出去玩走多了犯了,这个也不赔;你要是故意把东西弄丢骗保,那更不可能赔。
这些误区,好多出去玩的人都中过招
第一个误区:我有医保、有常年买的意外险,没必要再买旅行险。
真不是这么回事。医保异地报销比例低不说,你要是去境外玩,国内医保根本用不了啊。境外随便一个小伤口缝针都要大几千上万,全自己掏真的肉疼。普通的长期意外险,大多只保境内发生的意外,很多也把高风险运动列入免责,和旅行险的保障范围真的不一样,补不了这个缺口。
第二个误区:我跟团游,旅行社已经买过保险了,不用自己买。
旅行社买的那是旅行社责任险,只保因为旅行社的过错给你带来的损失——比如旅行社安排的车出了事故,那才赔。要是你自己走路摔了,自己自由活动的时候崴了脚,这个责任旅行社不背,那责任险也不会赔,到头来还是自己掏钱。
第三个误区:买了旅行险就能随便玩,啥项目都不怕。
很多人去玩滑雪、潜水、攀岩、溯溪这些,买的时候根本不看条款,殊不知大部分普通旅行险的免责条款里,都把这些高风险运动列进去了。我之前听朋友说过一个事,一个小伙去东南亚潜水,脚被珊瑚划了缝针,花了快两万,最后才发现自己买的旅行险根本不保浮潜潜水,一分钱都报不了,想想都肉疼。
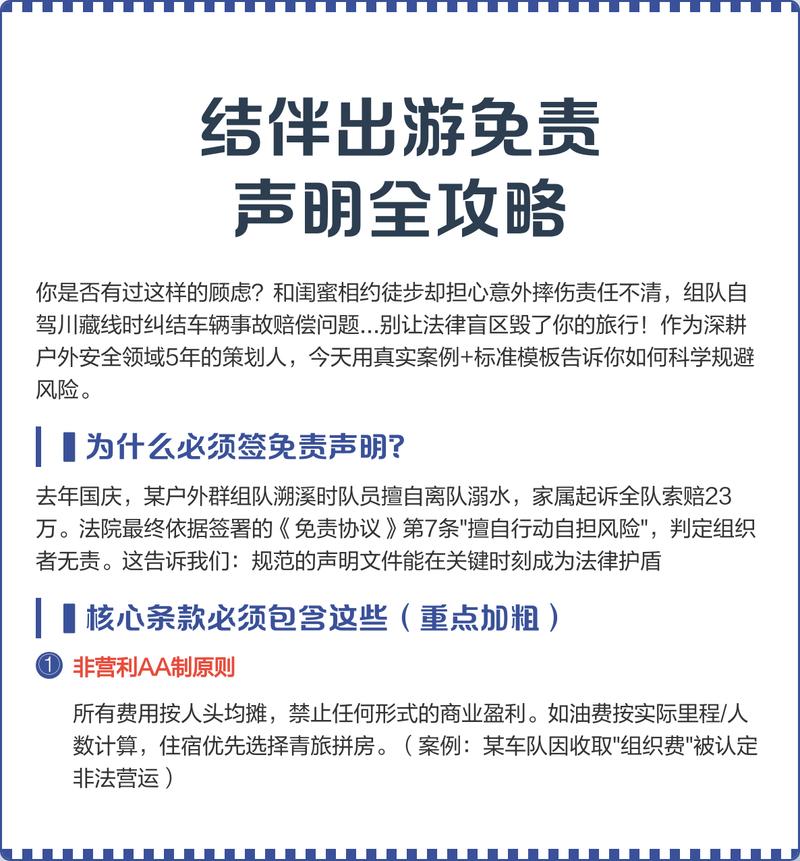 旅行险常见免责条款示例图
不过话说回来,也不是所有旅行险都不保这些项目,只是你得提前看清楚,不能闭着眼睛瞎买,对吧?
买之前多捋清楚这几件事,少踩坑
 买之前多捋清楚这几件事,少踩坑
第一个,先想清楚你去哪玩。境内还是境外?如果是境外游,境外紧急救援责任一定要重点关注。这个真的是旅行险独有的核心价值,你在国外人生地不熟,语言也不通,出点急病或者意外,专业的救援机构能帮你找医院、办手续,甚至还能先行垫付医疗费用,要是需要转院或者送回国治疗,也能帮你协调,这些是别的保险做不到的。
第二个,想清楚你这次要玩啥项目。就是普通逛景点、吃美食,那普通的旅行险就够用。要是你计划去滑雪、潜水、冲浪、攀岩这些,一定要提前确认清楚,你买的旅行险有没有把这些项目列入免责,别等出事了才追悔莫及。
第三个,搞清楚赔付的条件。比如航班延误,有的要求延误2小时赔,有的要求4小时,赔付的标准也不一样,这些都要提前看明白。还有意外医疗,有没有免赔额,社保外的用药和治疗费用能不能报,这些细节都会影响最后能不能赔、赔多少。
最后要提醒的是,不管你了解了多少内容,所有的保障范围、免责规则,最终都要以保险合同和保险公司的官方说明为准,别只听口头介绍。
—
内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,不推销任何保险产品,具体规则以对应保险产品合同及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北