买保险前必做:你的保险需求分析,从来不是套模板
2026-09-26 01:30:53
说实话,我见过太多人买保险,上来就问哪款好。跳过了最核心的一步——需求分析。
有人说不就是走个流程吗?随便填填就行。真不是。顺序错了。全白搭。
为什么说需求分析是买保险的核心前提
很多人买保险,都是刷到推销文案动心,或者听亲戚朋友说“这个好”就掏钱了。买完第二年交保费的时候翻出来一看,才发现这玩意根本不是自己要的。要么就是保额买少了,真出事不够用;要么就是买了一堆不需要的,每年交大几千,完全是浪费钱。
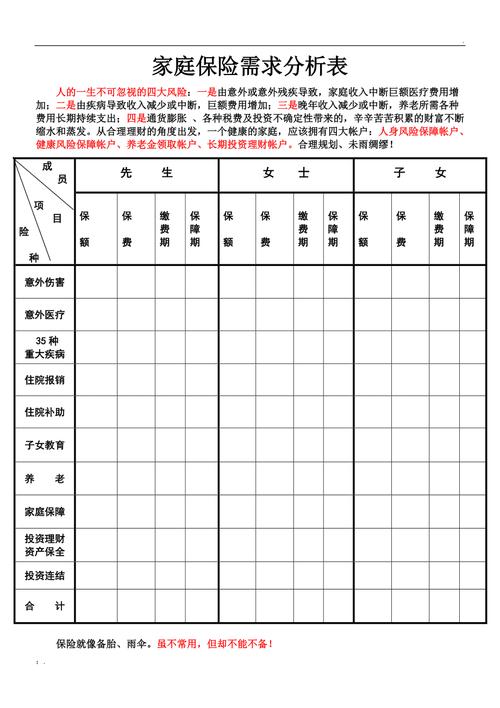 普通家庭保险需求分析梳理表格
1. 帮你过滤掉不需要的保障。刚毕业月薪五千的年轻人,没必要给还没上学的孩子买终身寿险,对不对?先顾好自己才是第一位的。
2. 帮你控制预算,不会影响正常生活。很多人被洗脑说“一定要买全”,一下子把年收入的三分之一都拿去交保费,没过两年手头紧就得断保,最后损失的还是自己。
3. 帮你明确保额,不会出事了才追悔莫及。很多人图便宜,买个十万保额的重疾险,真得了大病,治疗费都不止这个数,买了和没买区别不大。
普通人做需求分析,抓四个核心维度就够
不用搞那些花里胡哨的复杂表格,对着自己情况问四个问题就行:
第一,你最害怕发生什么风险?
不同的人,核心风险完全不一样。上有老下有小、背着几百万房贷的中年主力,最害怕自己身故或者失能,整个家庭收入断了,房贷还不上,孩子没钱上学。刚退休的老人,最怕摔着碰着、得大病花积蓄,所以意外医疗和医疗险是核心。单身刚工作的年轻人,最怕得大病掏空积蓄,所以重疾和医疗优先。
第二,你每年能拿出多少钱交保费?
这里给一个行业通用的经验值,总保费控制在年收入的10%以内,绝大多数情况不会影响你的正常生活。当然也不是定死的,如果你手头积蓄多,稍微多一点也没关系,要是你刚好还在还车贷养娃,5%也没问题,核心是别让保费变成负担。
第三,你已经有了哪些保障?
先数清楚手里现成的:单位给交的职工医保,这个是基础。有没有单位给买的团体医疗险、团体意外险?有没有之前买过的其他保险?把这些算清楚,再补缺口就行,不用重复买太多冗余的保障。
第四,你有没有特殊的个人情况?
比如你平时经常开车跑长途,意外保额可以适当调高。比如你有家族病史,买健康险的时候就要提前考虑核保的问题。比如你是自由职业,没有职工医保,那医疗险的优先级就要拉满。
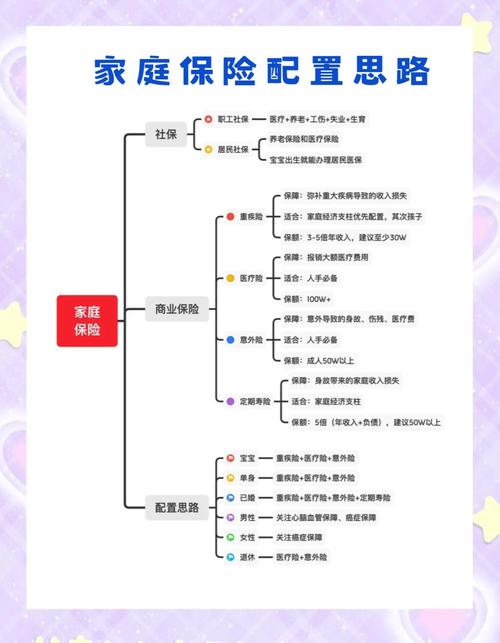 保险需求分析四个维度手绘思维导图
需求分析里最常见的几个误区
 需求分析里最常见的几个误区
1. 直接套网上的通用模板。
网上很多现成的“三口之家需求模板”“年轻人投保模板”,那都是别人的通用情况,你家的具体情况只有你自己清楚。比如模板说一定要给孩子买重疾,你预算有限,大人还没保障呢,套模板就错了。
2. 追求大而全,什么都想买。
很多人觉得买保险就得一次买全,少一种就不踏实。其实完全没必要,预算有限的时候,先把最致命的大风险覆盖了,剩下的小风险,或者以后收入高了再加保就行。
3. 先给孩子买,大人裸奔。
这个误区真的太普遍了,好多家长上来就给孩子买齐所有保险,自己一分保障都没有。大人是家庭的收入来源啊,大人出事,才是对家庭最大的打击,优先级怎么可能比孩子低?不过话说回来,不是说不能给孩子买,先把大人的核心保障做足,再给孩子配,就没问题。
合规提醒
- 本文仅做保险知识科普,不推荐、不销售任何保险产品,不构成任何投保建议。
- 所有保险的投保规则、健康要求、免责条款、理赔条件、续保规则等,均以对应的保险合同和保险公司官方说明为准。
- 每个人的情况不同,具体需求和投保问题,请咨询保险公司官方渠道或专业的持牌从业人员。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买保险前必做:你的保险需求分析,从来不是套模板
文章链接:https://www.xinminbao.com/a/812.html