别只盯着自己的保单:一文讲清责任险到底是什么
2026-09-26 00:41:49
说实话,很多人买过重疾、意外、医疗险,翻遍手机里的保单,都找不到「责任险」这三个字。甚至觉得,这是给大公司大商家买的,和普通上班族、小老百姓没关系。
前阵子听开便利店的亲戚说,门口地砖沾水滑,客人下雨天进去摔了一跤,韧带拉伤,最后算下来赔了小十万。刚回本的小店,硬生生亏了大半年。如果他提前买了对应的公众责任险,这笔赔偿大部分就不用自己掏。
先给结论:责任险到底保的是谁?
一句话说透:责任险不帮你赔自己,只帮你赔你欠别人的钱。
大部分保险都是「保自己」:你得重疾了,赔给你治病;你摔骨折了,赔给你修骨头。但责任险反过来——当你不小心弄伤了别人,或者弄坏了别人的东西,法律判你要赔钱的时候,保险公司帮你出这个钱。
举个最常见的例子:你开车撞了人,你买的交强险和第三者责任险,本质上就是责任险。撞了人要你赔医药费营养费,保险公司帮你给对方,就是这个逻辑。
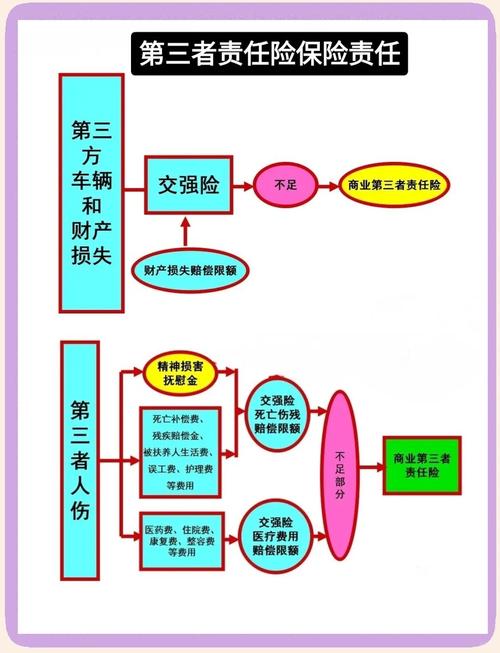 机动车第三者责任险赔付流程示意图
再举个普通人的例子:你家养的金毛出门没牵绳,咬了路过的小朋友,小朋友打疫苗加住院一共花了三万,法院判你要赔,这时候你买的家养宠物责任险,就会帮你把钱赔给小朋友家长。
核心逻辑只有两个:
1. 你对第三方的损失负有法律上的赔偿责任
2. 保险公司帮你给钱,赔给受害的第三方,不是给你自己
不过话说回来,不是所有责任都能保,具体还是要看合同约定。
生活里常见的责任险,都有哪几类?
按照使用场景,大概分两大类:
第一类,个人/家庭场景用的:
– 宠物责任险:狗咬人、抓坏别人东西,符合条件就赔
– 雇主责任险:你雇了住家保姆,保姆在你家干活摔了,判定你要赔偿的话,它出
– 出租屋责任险:你把房子租给别人,墙皮掉了砸到租客,或者水管漏了淹了楼下,判定你要担责的话,它出
很多人买家庭意外险的时候,会附赠一份基础的家用责任险,可以翻出来看看。
第二类,经营场景用的:
这个用的更多,几乎所有做生意的都会碰到:
– 公众责任险:开餐厅、超市、民宿,客人在你店里摔了、吃坏了,判定你要赔,它出
– 产品责任险:你生产食品、玩具、化妆品,产品出问题把人弄伤了,厂家要赔,它出
– 雇主责任险:公司雇了员工,员工上班出了工伤,公司要赔,它出
– 旅行社责任险:旅行社带团出游,出了意外旅行社要担责,它出
– 工程责任险:装修、建楼,施工过程中砸到了路人弄坏了周边建筑,施工方要赔,它出
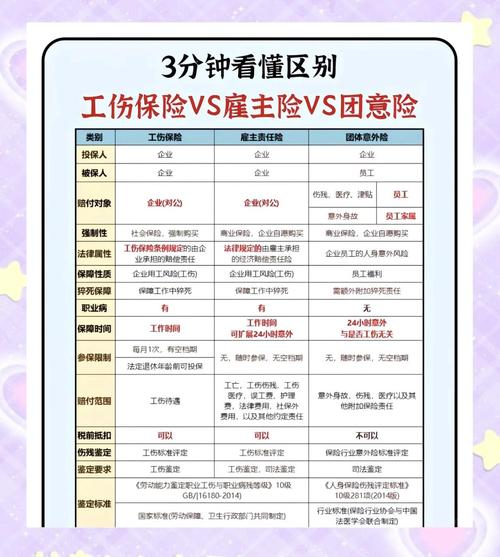 生活场景常见责任险分类对照表
说实话,你只要出门消费,大概率都在享受责任险的托底,只是你不知道而已。
关于责任险,几个最常见的误解
 关于责任险,几个最常见的误解
1. 我有意外险,就不需要责任险了?
不对。完全是两回事。
意外险保你自己出事,责任险保你弄出事给别人赔。你自己买了高额意外险,你家狗咬了人,意外险不会帮你赔给对方,这个钱得你自己出,只有责任险管。
2. 只要是我闯的祸,责任险都赔?
不对。
所有责任险都有免责条款。比如你故意打人、故意砸别人东西,这种故意行为肯定不赔。又比如你酒驾开车撞了人,三责险也不会赔。具体哪些不赔,一定要看合同。
3. 我就是普通人,又不开公司,要什么责任险?
不见得。
现在遛狗不牵绳咬了人,赔个十万八万很常见。出门骑电动车不小心碰了路人,也得赔。哪怕你是出租房子给别人,水管老化漏了淹了楼下,装修的时候工人砸坏了邻居家的墙,这些都要你赔钱,少则几千多则十几万,对普通家庭来说也是不小的压力,不是只有做生意才需要。
合规提示
1. 本文仅做责任险基础知识科普,不推荐任何具体保险产品,不评价任何保险公司的优劣。
2. 任何一份责任险的保障范围、免责条款、理赔条件、投保要求,都要以正式的保险合同和保险公司官方说明为准。
3. 本文不构成任何投保建议,如有具体疑问,请咨询保险公司官方客服或持牌保险从业人员。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别只盯着自己的保单:一文讲清责任险到底是什么
文章链接:https://www.xinminbao.com/a/810.html