楼下邻居家的热水器年久漏了,水漫了他家半套房,顺着楼板渗到我家客厅的时候,我刚换了半年的实木地板泡得发涨起翘,客厅整面墙的墙皮掉了一大片。找物业协商,楼下邻居阿姨说自己退休工资不高,一下子拿不出小几万维修费,愁得天天掉眼泪。那会我翻手机找科普,才猛地想起,哦——还有家财险这东西啊。
我之前一直觉得,这是给大别墅大豪宅准备的,我这百十来平的普通住宅,犯得上吗?后来才知道,完全不是这么回事。
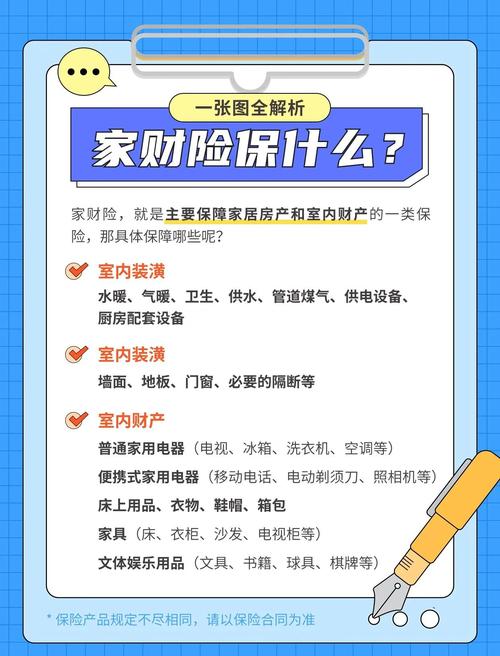
家财险到底保什么?不止保房子本体
很多人一听名字,就觉得家财险只保房子本身,出事塌了才赔。其实不是的,现在的家财险保障范围比你想的宽太多。
最基础的肯定是房屋主体结构,比如火灾、爆炸、暴雨、台风这些意外或者天灾把房子搞坏了,就能赔。然后是室内装修和室内财产,比如你家的地板泡坏了,冰箱被水淹了,甚至出门遭了小偷把电脑相机偷了,大部分都能赔。
最实用的其实很多人不知道,就是第三者责任保障。刚才我遇到的事,要是楼下邻居买了家财险,这份赔偿就由保险公司出了,不用自己掏腰包。反过来,要是你家阳台的花盆掉下去砸了楼下的车,或者你家水管漏了淹了邻居家,这份责任也能走家财险赔。说白了,就是给你家的房子和财产,还有你不小心给别人造成的损失,都撑一把伞。
这些常见误区,很多人一不小心就踩
说实话,我翻了不少用户的提问,发现很多人对家财险的误解挺深的。
第一个误区:只有业主才能买家财险。不对哦。租房的朋友完全可以买。你租的房子里,自己买的沙发、冰箱、电脑,这些都是你的财产,要是租房期间发生了火灾、漏水,甚至被偷了,房东不会赔你这些东西,你自己买一份家财险,就能找保险公司赔,对吧?我身边就有朋友租的房子半夜着火,所有东西都烧没了,就是靠家财险拿了一笔赔偿,才缓过来。
第二个误区:所有天灾人祸都能赔。哪有这么好的事哦。常规的暴雨、台风、雷击这些,大部分家财险都保。但是像地震、海啸、泥石流这类大的地质灾害,大多是常规家财险的免责范围,想要保得额外买附加责任,别等出事了才发现不对。
第三个误区:保额买得越高,赔得越多。说实话,真不是。家财险是损失补偿型的保险,你损失多少赔多少,你花高价钱买超额保额,你的房子和财产实际只值一半的钱,出事了也只会按实际损失赔,多花的钱都是打水漂。
投保前要留心这些细节,别懵懵懂懂掏钱
不过话说回来,买之前一定要搞清楚几个细节,省得日后麻烦。
第一个,算清楚保额。房屋主体的保额,是按重建成本算的,不是你买房的市场价,毕竟房子的土地不会坏,不用按你买房子的价格算保额,算高了浪费钱。
第二个,看看贵重物品的限额。普通的家电家具没问题,但是现金、珠宝、字画这类贵重物品,大部分家财险都有赔偿限额,很多默认额度也就几千块,要是你家有价值比较高的贵重物品,一定要提前看清楚合同怎么约定。
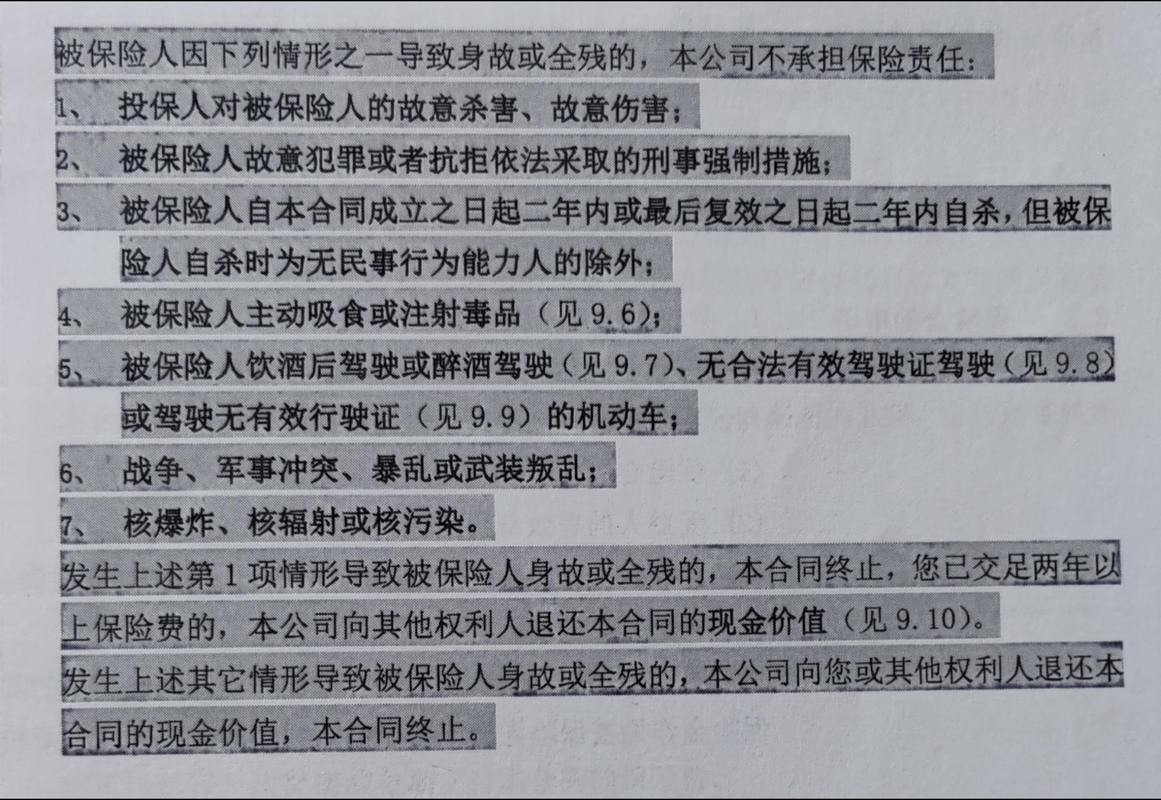
第三个,一定要看免责条款。比如你自己私自改造房屋结构,拆了承重墙,出事了不赔;比如你家水管因为年久失修坏了漏水,本身水管的维修钱不赔,有的甚至因为这个造成的其他损失也不赔;还有比如你人长期不在家,房子空了大半年,水管漏了没人发现,扩大的损失有的也不赔。所有的规则,都要以合同写的为准。
重要声明:本文仅做保险基础知识科普,仅供学习参考,不构成任何投保建议,不推荐任何具体产品。具体保障范围、免责条款、理赔规则等,都以保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰