先分清:车险只有两大类
交强险:强制投保,不买不能上路
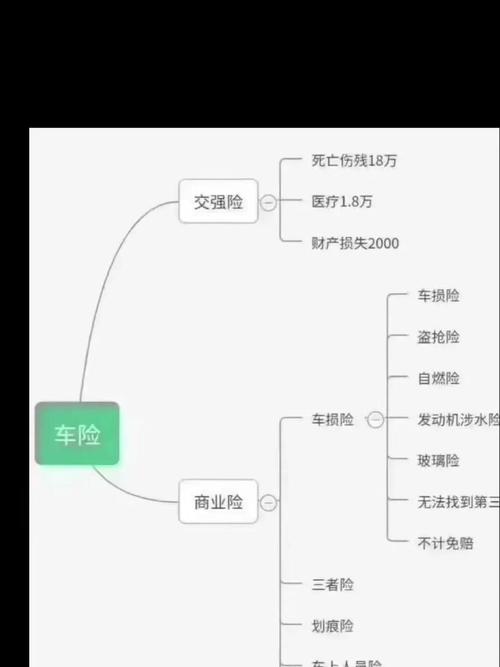
本质是给第三者的基础保障,不管你责任是谁,只要是你造成对方的人身伤亡和财产损失,交强险都会在限额内赔。
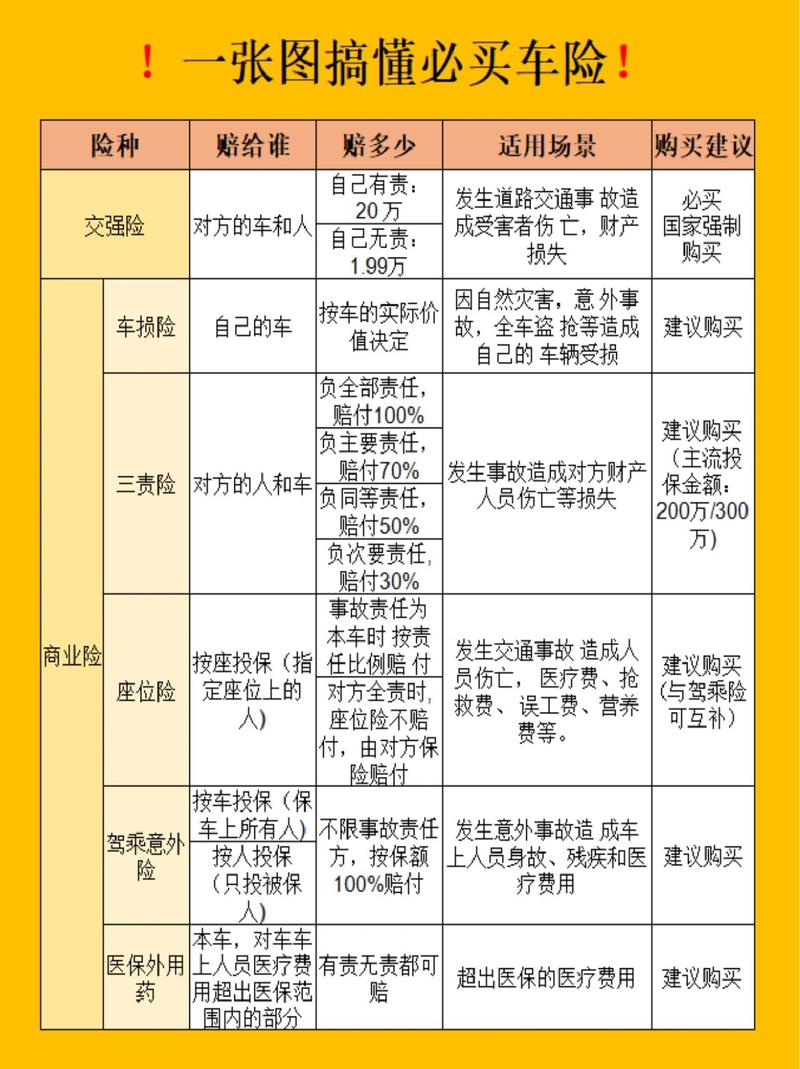
额度不高,死亡伤残最高18万,医疗费用最高1.8万,财产损失最高2000。这点额度真碰到大事,完全不够用。所以才需要商业险补充。
商业车险:自愿购买,按需搭配
商业险分主险和附加险,不同的保障对应不同的风险,不用都买。
常用保障,到底赔的是什么
改革之后的车险,其实比之前简单多了,几个常用的保障说清楚:
- 车损险:赔自己车的损失。不管是刮蹭、碰撞,还是自然灾害、被偷被抢,甚至发动机涉水、玻璃单独破碎,现在都已经包含在车损险主险里了,不用额外买附加险。当然,故意损坏、酒驾这些肯定不赔,这个是常识。
- 第三者责任险:赔对方的损失。就是你开车撞了人、撞了车、撞了护栏,需要你赔的钱,三责帮你出。交强险额度不够的部分,全靠三责补。
- 车上人员责任保险:赔自己车上驾乘人员的伤亡损失。如果你开车经常拉朋友家人,可以考虑买,额度不用太高也够用。
别搞混了:交强险只赔对方,不赔自己。自己车坏了自己人受伤,交强险一分钱不出。很多新手刚买车,买了交强险就觉得万事大吉,真出事哭都来不及。
常见误区,别踩坑
“全险”不是什么都赔
很多销售说给你上了全险,就真的全保了?哪有这种好事。全险只是说把常用的几个险种都买了,免责条款里的情况还是不赔。比如酒驾、毒驾、驾驶证过期,这些都免责,你买了全险也没用。
重复投保不会重复赔
财产险遵循损失补偿原则,你买十份车损险,车撞坏了也只会赔你修车的钱,不会给你多份赔付。重复买就是白扔钱。
私了之后再理赔,大概率赔不到
出了事故,先报案,跟保险公司确认之后再走。你自己私了掏钱修完了,回头再找保险公司,没有现场没有责任认定,人家根本没法核损,当然赔不了。
没上牌丢车撞车,不赔
临牌到期没换正式牌,保险公司是可以拒赔的,这点要注意。
最后说两句
每个人的车、用车场景不一样,需求也不一样。
本文仅做科普知识整理,所有的保障范围、免责条款,都要以你手里的保险合同,还有投保保险公司的官方说明为准。本文不构成任何投保建议,也不推荐任何具体保险产品。
作者|dananjin
排版|dananjin
审核|乐乐