跟你唠唠年金险:它到底是啥,不是啥
2026-09-25 23:29:44
上周下楼扔垃圾,碰到小区张阿姨拎着刚买的葡萄,拉着我聊了快十分钟。说前阵子去银行存定期,大堂经理给她推了个“能领一辈子钱”的产品,说得天花乱坠,她有点心动,又拿不准,问我是不是大家说的年金险,会不会踩坑。其实不光张阿姨,最近半年找我问年金险的,从二十多岁刚攒了点钱的小姑娘,到五十多岁准备退休的大哥,加起来快二十个了。今天就跟大家唠点实在的。
先唠明白:年金险到底是什么
说直白点,就是你现在给保险公司交钱,一次交清或者分几年交都行,等到了合同约定的时间,保险公司就会定期给你发钱。
就这么简单。
举个例子,三十岁的年轻人,每年交十万,连续交五年,等到六十岁退休,每个月领几千块,一直领到去世,这就是养老年金。要是给刚出生的孩子存钱,交十几年,等到孩子十八岁上大学开始领,那就是教育年金。
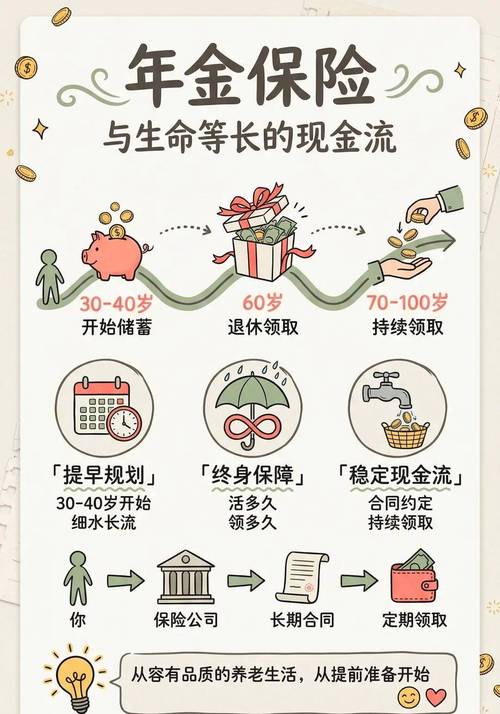 年金险现金流时间线示意图
很多人会问,它到底是保险还是理财啊?说实话,它本质是一份保险,核心作用不是让你赚快钱,是锁定未来的稳定现金流。说白了,就是你把现在用不着的闲钱,提前存下来,留到你将来要用的时候,稳稳拿到手。不管未来市场怎么变,你该领的钱,合同写了,就少不了。
别踩坑!这些误区,好多人都中招
我接触过好多朋友,对年金险的理解走两个极端。要么觉得它是发财神器,把准备买房的钱都扔进去,要么觉得它全是坑,碰都不能碰。其实都不对。
第一个误区:买年金险就是为了赚高收益,不如买股票基金存银行。
这话对也不对。年金险本来就不是跟别人比短期收益的。它的优势是“稳”,是帮你把钱确定的留到未来。你想想,如果你手里有一笔闲钱,放个十几年,你能保证自己不会忍不住提前花掉?能保证十几年后这笔钱还在?年金险就是帮你强制存下来,到点了才能领,相当于给未来的你留一笔稳当的钱。
第二个误区:谁都需要买年金险。
真不是。你连百万医疗险、重疾险这些基础保障都没买,手里总共就几万块钱备用,买什么年金险啊?它是中长期规划,你得先把眼前的保障做好,再有闲钱,再来考虑这个。
第三个误区:买了年金险,养老就不用愁了。
哪有这么神奇。社保才是我们养老的基础,年金险最多就是个补充,让你退休之后多一笔钱,过得更舒服一点,不是说靠它就能解决所有养老问题。
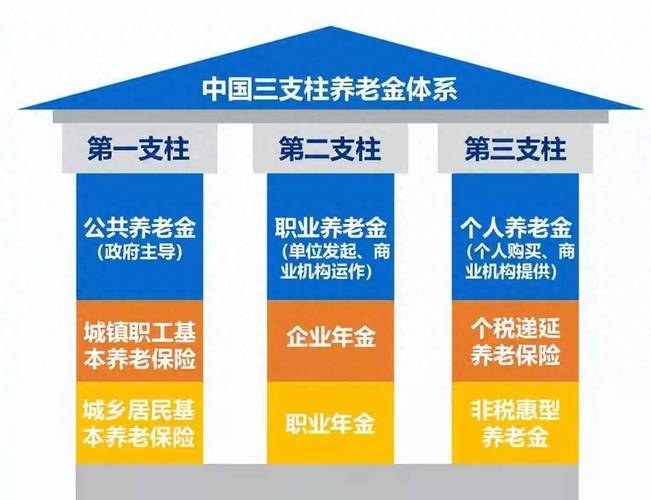 个人养老保障配置分层示意图
不过话说回来,真的见过太多人踩坑,就是听销售口头说收益多高,结果买了才发现,要几十年后才能领,急用钱取出来还要亏本金,闹心不说,还对年金险全盘否定,其实就是一开始没搞清楚状况。
如果考虑年金险,先问自己这几个问题
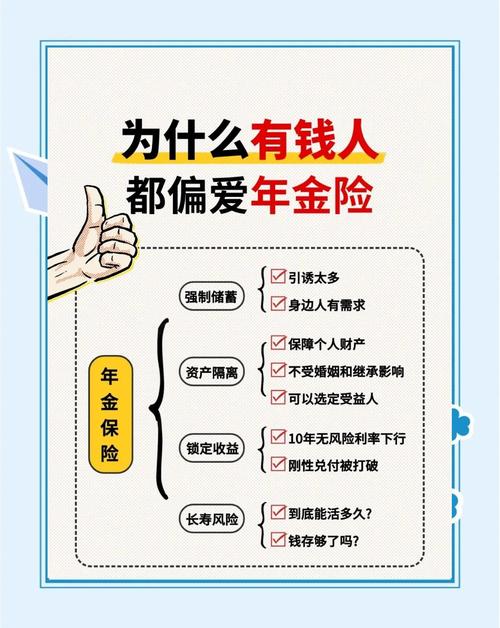 如果考虑年金险,先问自己这几个问题
第一,我的基础保障都配齐了吗?
记住,先保障,后理财。年金险是锦上添花的,不是雪中送炭的。如果你现在还担心万一生病没钱治,先把保障类保险买好,再来想年金的事。
第二,这笔钱我近十年用得到吗?
年金险是放长线的。前几年现金价值都很低,如果你三五年后就要买房、娶媳妇、给孩子升学用,提前取大概率会亏本金,真的别买。只有这笔钱你确定放个十几年,甚至几十年都用不着,才适合考虑。
第三,所有约定都写进合同了吗?
不管销售跟你说什么,不管是领多少钱,还是收益多少,一切都以保险合同上写的为准。口头承诺的不算,看不懂条款就找懂的人帮你看,别稀里糊涂签字。
其实年金险就是一个工具。它不是神,也不是鬼。适合需要的人用,不适合的人没必要硬凑。你要是需要给自己存一笔稳当的养老金,或者给孩子存一笔确定的教育金,手里又有闲钱,它就是一个可用的选择。要是你连保障都没,又急着用钱,那它肯定不适合你。
合规声明
本内容仅为保险基础知识科普,不构成任何投保建议,不推荐任何具体保险产品,不承诺任何收益,所有保险权益、条款、领取规则都以保险合同和保险公司官方说明为准。作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
跟你唠唠年金险:它到底是啥,不是啥
文章链接:https://www.xinminbao.com/a/807.html