聊聊定期寿险:那个帮你托住家庭底线的白纸黑字
2026-09-25 23:04:43
很多人听到寿险两个字就躲开,觉得晦气。说白了,不就是聊死亡嘛。但真的想明白,人这一辈子,该担的责任,总得有个兜底。
到底什么是定期寿险?
一句话说清楚。你和保险公司约定一个保障期限,可能是10年、20年,也可能是保到60岁、70岁。在这个约定的期限里,如果被保人身故,或者发生了合同定义的全残,保险公司就会直接给你提前约定好的受益人,赔一笔全额的保险金。
就这么简单。
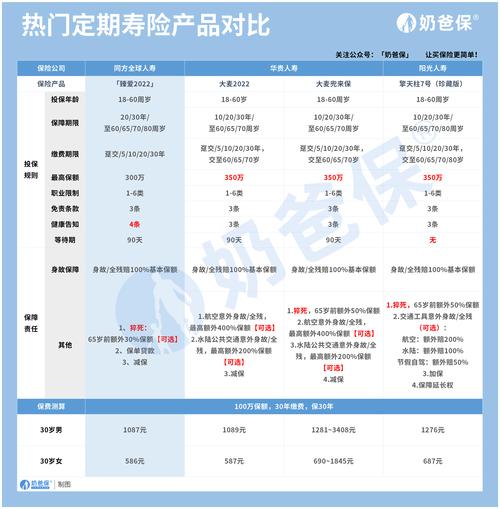 定期寿险保障期限对比示意图
和大家常听到的终身寿险不一样。定期寿险没有储蓄功能,也不会默认返还保费,它就是纯粹的保障,杠杆特别高。几百块撬动上百万保额,是真的。
说实话,它就是专门给身上扛着家庭责任的人准备的。
定期寿险到底保什么?又有哪些要注意?
核心保障就两项:
1. 身故
绝大多数情况下,不管是疾病身故、意外身故,还是自然身故,都在保障范围内,这点比很多人想的要宽。
2. 全残
注意,这里的全残不是普通人理解的一般残疾,是指完全丧失劳动能力、无法再获得工作收入的情况,比如双目永久完全失明、两肢永久完全残缺这类。具体的定义每个合同可能有差异,一定要看正式条款。
那不保什么?所有保险都有免责条款,定期寿险也不例外。常见的免责内容大概是这几类:投保人故意伤害被保人、被保人故意犯罪、酒驾醉驾、吸毒、核辐射、两年内自杀,这些基本都会被列入免责。
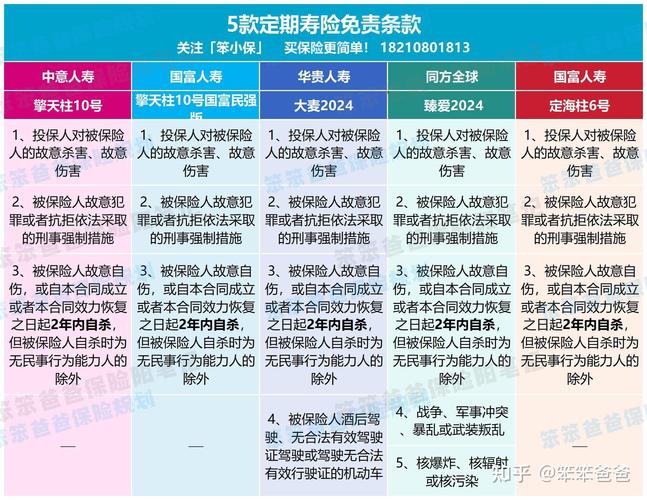 定期寿险常见免责条款整理表
不过话说回来,定期寿险的免责条款已经算是所有人身险里最少的了,大部分普通人不会碰到这些情况。
大家问得最多的几个问题
 大家问得最多的几个问题
第一个问题:我已经买了重疾险、医疗险,还需要买定期寿险吗?
完全不是一回事。医疗险是报销你治病的钱,重疾险是给你养病的时候弥补收入损失,这俩都是给活着的你花的。而定期寿险,是给你走了之后,留给活着的家人的。如果你身上背着房贷,上有老下有小,另一半一个人扛不起这些压力,这笔钱就能帮他们把债还了,把日子接着过下去。作用完全不一样。
第二个问题:多大年纪买合适?
一般来说,只要你开始承担家庭责任了,比如办了房贷、生了孩子,就可以考虑。等你退休了,孩子也成家立业,房贷还完了,其实大多也就不需要了。当然每个人情况不一样,没有统一标准。
第三个问题:买定期寿险要注意哪些核心点?
首先,保额要够覆盖你的负债和未来几年的家庭开支,比如说你还有200万房贷,孩子成年前还要花100万,那保额至少要覆盖这个缺口。其次,健康告知一定要如实填写,问什么答什么,不要隐瞒病史,不然后面理赔可能出问题。最后,受益人一定要提前写清楚,别嫌麻烦,真出事了能省很多不必要的纠纷。
需要明确的合规提醒
1. 本文仅做保险知识科普,不推荐任何具体保险产品,不评价任何保险公司的优劣。
2. 所有涉及健康告知、免责条款、等待期、理赔条件、核保规则的内容,都以你拿到的正式保险合同,以及保险公司官方说明为准。
3. 本文不构成任何投保建议,也不承诺任何核保结果或者理赔结论,如果你有具体问题,请咨询保险公司官方客服或者正规持牌的保险从业人员。
说白了,定期寿险从来不是什么复杂的产品。它就是一份提前安排好的兜底。你担着责任的时候,多一份兜底,心里踏实。就够了。作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊聊定期寿险:那个帮你托住家庭底线的白纸黑字
文章链接:https://www.xinminbao.com/a/806.html