别踩坑!保险里的免责条款,到底藏着什么玄机?
2026-09-25 18:08:43
买保险的时候,你是不是翻合同翻到一半,眼睛就花了,直接跳过那几页密密麻麻印着“免责条款”的小字?
反正我身边好多朋友买完保险,合同扔角落,别说免责条款,连保障责任都记不全。
等到出事申请理赔,才被告知“你这个情况在免责里,不赔”,瞬间懵了,骂保险公司是骗子,其实人家早就写在合同里了啊。
免责条款本质,就是一张「不赔清单」
很多人一听到“免责”两个字,就觉得是保险公司在挖坑,故意藏着不想让你看。
说实话,真不是。
任何保险都有免责,保险公司也要控制风险,总不能什么都赔吧。它就是提前跟你说清楚,哪些情况我不承担责任,丑话说在前面,总比事后扯皮强。
就像你去餐厅吃饭,菜单上也会写“自带酒水收取服务费”,你提前看到了,总比结账的时候突然收你钱舒服吧,一个道理。
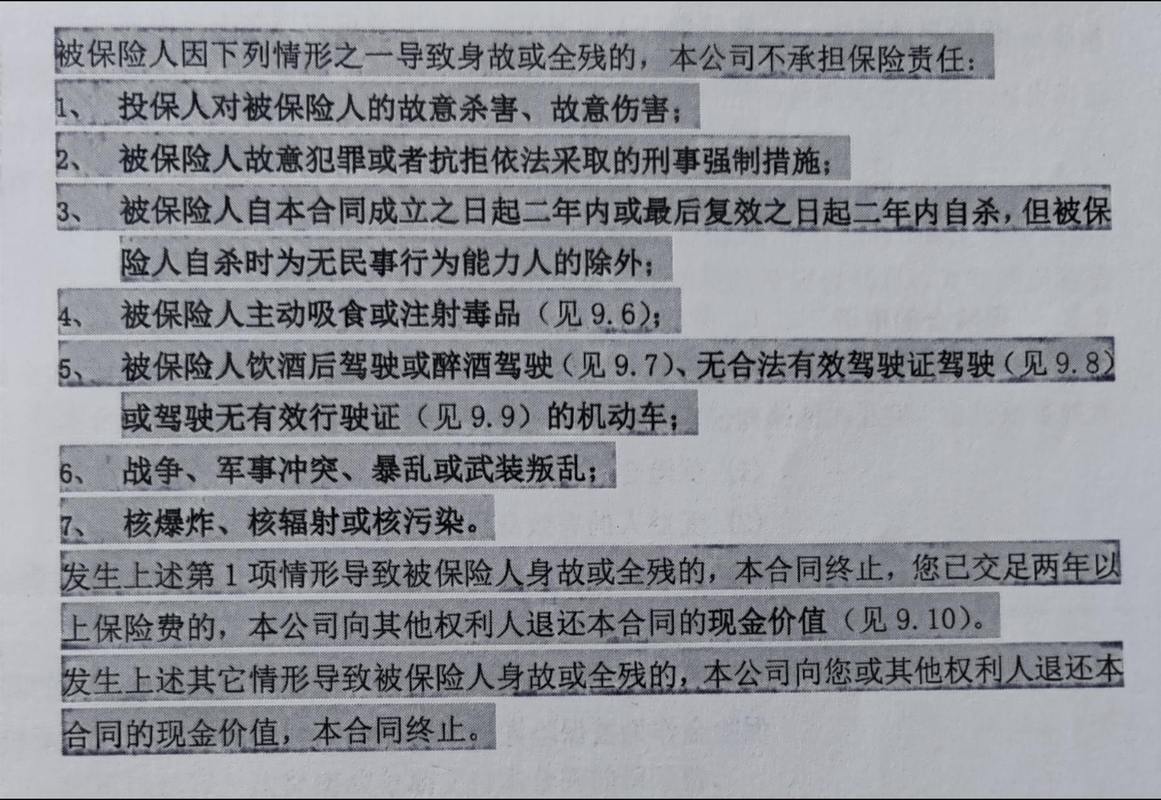 保险合同免责条款部分实拍
市面上常见的免责条款,基本逃不出这四类
1. 违法犯罪类
凡是故意犯罪、酒驾醉驾、吸毒、肇事逃逸这些,百分百在免责里。
你想啊,法律都不让干的事,怎么可能让保险公司给你擦屁股。换做是你做生意,也不会给违法的行为买单对吧。
2. 故意行为类
自杀、自残、故意制造事故骗保,这些都不赔。
保险保的是意外风险,不是你主动故意惹出来的事,这个规则本身没毛病。
3. 特殊大风险类
战争、核爆炸、核辐射、暴乱这类大范围的灾难,绝大多数保险都会免责。
不是保险公司冷血,是这类风险的损失规模太大,远超保险公司的承受能力,所以一般都会排除在外。
4. 投保人自身责任类
最常见的就是未如实告知的既往症,你投保前已经得的病,故意不说,后来发病要理赔,肯定不赔。
还有比如车险里,车辆未按规定年检、驾照过期没换,也大多在免责里,这些都是投保人没尽到该尽的义务,风险升高了,所以不赔。
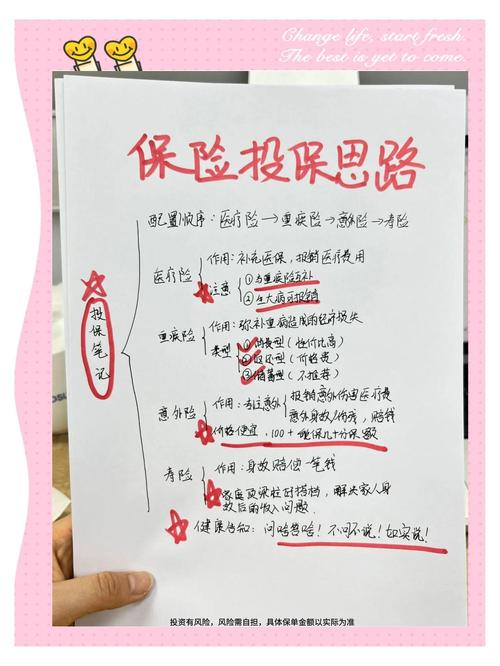 保险免责条款分类整理手写笔记
普通人最容易踩的几个免责误区
 普通人最容易踩的几个免责误区
误区一:意外险肯定赔猝死
很多人买意外险就是为了防猝死,结果买完才发现,大部分普通意外险的免责条款里,明确把猝死排除在外。因为猝死本质上是疾病导致的身故,不属于“外来的、突发的、非本意的”意外,所以不赔。当然也有部分意外险包含猝死责任,但前提是你要看条款,别想当然。
误区二:重疾险保所有重疾
别以为只要确诊重疾就一定赔,要是你是因为酒驾、故意吸毒、故意自残导致的重疾,一样不赔,这些都清清楚楚写在免责里。
误区三:所有保险的免责条款都一样
别信销售说的“免责都是统一的,哪家都一样”,真不一样。同样是医疗险,有的免责把“整容整形”全排除,有的只排除违规不当整形,条款细节差别大了去了。所以一定要看自己手里的那份合同,别听别人随口说。
不过话说回来,看免责也不用字字抠到发疯,记住两个重点就行:
第一,和你自身情况相关的内容,一定要仔细看。比如你平时偶尔开网约车赚点钱,就一定要看车险免责里有没有排除“非营运车辆跑营运”的情况。比如你有陈年旧病,就要看清楚免责里关于既往症的约定。
第二,别嫌字多,至少要通读一遍,别直接跳过。你花几千块买保险,花十分钟看个免责,真不亏。
最后,给大家做合规提醒:
本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品。不同保险产品的免责条款差异很大,具体的免责范围、理赔规则,一切都要以你所持有的保险合同原文,以及承保保险公司的官方说明为准。本文不构成任何投保建议、理赔承诺,遇到具体问题请咨询保险公司官方客服或正规保险从业人员。
讲了这么多,其实说白了。
买保险,就是买一份合同约定。
你知道能赔什么,也得知道不能赔什么,心里有数,才不会踩坑。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别踩坑!保险里的免责条款,到底藏着什么玄机?
文章链接:https://www.xinminbao.com/a/794.html