拿到新合同,先翻这三页
不用从第一页开始逐字啃,上来先找这三个地方: 1. 首页的保险单 就是那张印着你个人信息的纸,核心信息全在这:投被保人是谁、保什么、保额多少、交多少钱、交多久、保到什么时候。拿到先核对一遍,名字错了、生日错了、保额不对,赶紧找保险公司改,别等出事才出问题。 2. 正式保险条款 这是整份合同的核心,所有赔不赔的规则都在这。不用看前面的废话,直接找我后面说的几个关键点就行。 3. 健康告知页 就是你投保的时候填的问卷,保险公司会留底附在合同里。核对一下,有没有业务员帮你乱勾选“无病”,有没有漏填你之前的病史,不对赶紧补,别留隐患。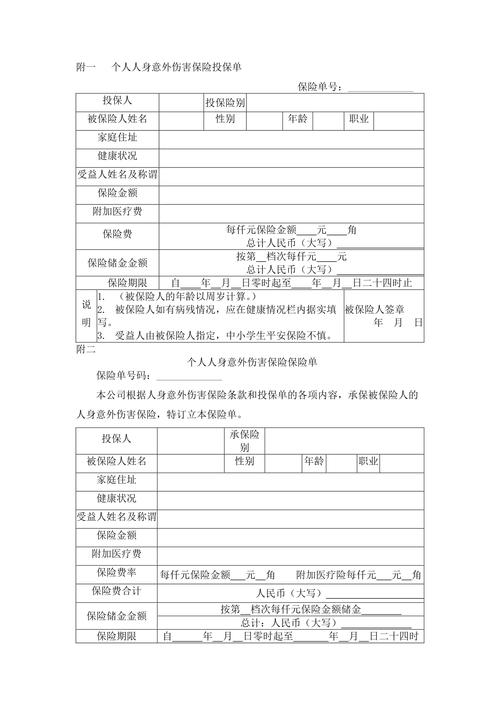
必须盯紧的四个核心规则
翻完前面的基础信息,接下来直接找这四个部分,这是最容易出问题的地方: 1. 免责条款 说白了就是,哪些情况保险公司不赔,全在这写着。 比如绝大多数意外险,免责条款里都会写清楚猝死不赔;很多寿险,投保人故意杀害被保人不赔,酒驾不赔。别嫌麻烦,一条一条过一遍,真的花不了十分钟。 2. 等待期约定 等待期也叫观察期,就是你买完保险之后,要等一段时间才能生效,这段时间得病,保险公司不赔,只会退你保费。不同产品等待期不一样,短的90天,长的180天,具体以你合同写的为准。 3. 理赔条件 不是你得了合同上写的病,就一定能赔。比如很多重疾,要求疾病达到约定的状态,或者已经实施了约定的手术,才符合理赔条件,这些都一条一条写在条款里,提前看一眼心里有数。 4. 续保约定 如果你买的是一年期的产品,比如医疗险、意外险,一定要看清楚续保是怎么约定的。能不能保证续保,会不会因为你身体变差、出过险就不让你买,会不会统一涨价,全写在这。
常见的几个误解,理清了少踩坑
说几个大家常搞错的事: 第一个,“保险合同都是文字游戏,专门坑人”。 话不是这么说。保险合同是国内监管最严格的合同之一,所有条款都要银保监会备案才敢用,不会有暗坑。绝大多数纠纷,要么是买的时候没问清楚,要么是买完没看合同,不是人家故意不写。 第二个,“电子合同没有法律效力,必须要纸质的”。 不对,电子合同和纸质合同,法律效力一模一样。现在很多保险公司都主推电子合同,存在云端不会丢,想用的时候随时下载打印,反而更方便。 第三个,“业务员说的都算,不用看合同”。 大错特错!不管业务员口头跟你承诺了什么,只要没写进合同里,都不算数。他说“这个病能赔”,“以后可以一直续保”,没写进合同,就是白说。一切以合同为准,这是铁规则。最后给你的提醒
作者|dananjin
排版|dananjin
审核|柚子