保险行业观察:90%的保险纠纷不是坑,是没搞懂规则
2026-09-23 13:06:46
最近跟几个做了十几年的保险老人聊天,聊出挺多扎心的真话。大部分人对这个行业的不满,根本不是产品的问题,是信息差堆出来的误解。
为什么“保险都是骗人的”这句话传了这么久?
十句吐槽里,有九句都是“买的时候没人说,出事了赔不了”。
说实话,真不是全是销售故意坑人。很大一部分原因是,没人会逼着你读几十页的合同。普通人买保险,只看宣传单上印的“保额多少”“每年交多少”,翻两页就签字了。那不出问题才怪。
比如最常见的,拿意外险赔猝死。大部分综合意外险的免责条款里,明明白白写了猝死不在保障范围。你去申请理赔被拒,这不叫骗人,这叫你没碰过规则。
还有健康告知,很多人觉得“我就是个小感冒,不告知也没事”,结果后续出险,保险公司查到你投保前就有相关病史,直接按合同拒赔,你说人家坑,其实合同早就写清楚了要求。
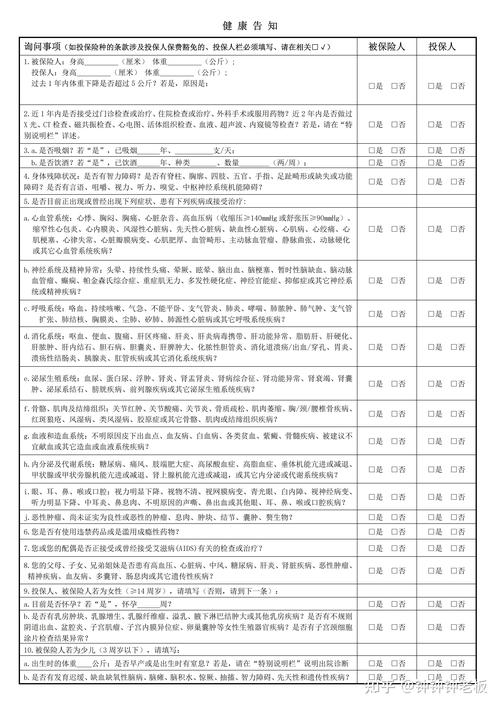 保险健康告知问卷填写示例图
保险公司真的会故意拒赔赚黑心钱吗?
这话听着解气,其实站不住脚。
现在监管对理赔的要求严到什么程度?每一笔拒赔都要有书面的拒赔通知书,写清楚拒赔理由,全部要存档备查。真要是保险公司违规拒赔,你投诉到监管部门,一查一个准,罚起款来可不是小数目。
那为什么还会有拒赔?掰开来就三点:
第一,不在保障范围内。你买的是重疾险,摔骨折了要报门诊,本来就不是重疾险的责任,当然不赔。
第二,不符合理赔条件。合同写了等待期90天,你第30天就出险了,按约定不赔,总不能让保险公司违反合同吧?
第三,未如实告知病史,这点前面说过了。
说实话,现在小额理赔,很多公司都是秒批秒到账。故意卡理赔,对保险公司来说得不偿失,坏了口碑,后续没人买产品,亏得更多。
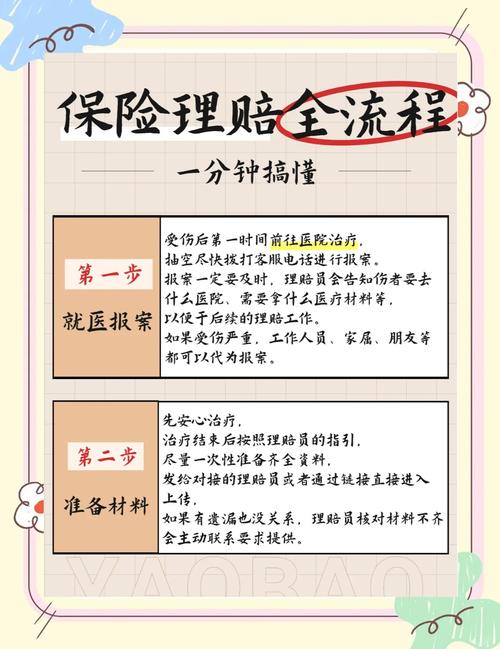 保险理赔申请材料整理示意图
普通人必须知道的三个行业公开信息差
 普通人必须知道的三个行业公开信息差
说几个行业内人人都知道,但很少会主动讲给投保人听的事,记下来不吃亏。
1. 国内健康告知是“问到才答,没问到不提”。很多人会被误导,不管问没问到,把几十年前的小病都填上,反而搞出不必要的核保延期,完全没必要。当然,绝对不能故意隐瞒病史,这个是底线。
2. 免责条款比保障责任更重要。一定要翻到合同的免责那一页,看清楚什么情况不赔。比如酒驾不赔、故意犯罪不赔是常规,还有部分产品不保高风险运动、不保既往症,提前看了,就不会出事了才傻眼。
3. 只有写进合同的规则才算数。口头承诺的“可以一直续保”“这个小毛病没事不用告知”都不算数,只有白纸黑字印在你手里的合同上,才是有效的。
### 常见误解整理
– 误解:大公司理赔一定快,小公司一定会故意刁难。其实不是,理赔速度看案件复杂程度、材料是否齐全,和公司大小没有必然联系,所有理赔都要按规则走。
– 误解:没出过险,交的保费就白扔了。其实你买的就是一段时期的保障,平平安安本来就是最好的结果,这笔钱换了你几年的安心,算不上亏。
– 误解:核保没通过,以后永远买不了保险。不对,不同险种的核保标准不一样,这次不行不代表下次也不行,具体要按保险公司的要求来。
### 合规提醒
本文仅做保险知识科普整理,不销售、不推荐任何保险产品,不评价保险公司和具体产品的优劣。所有涉及健康告知、免责条款、等待期、续保、理赔条件的内容,均以保险合同原文和保险公司官方说明为准。本文不构成任何投保建议、核保结论或理赔承诺。
说白了,保险本质就是一纸商业契约,讲规则,讲条款。你提前把规则摸清楚,自然就不会有那么多不开心的事。对吧?
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
保险行业观察:90%的保险纠纷不是坑,是没搞懂规则
文章链接:https://www.xinminbao.com/a/665.html