上周在小区门口菜摊挑西红柿,碰到住我对门的张姐,攥着手机凑过来问我,说刷到好几个博主说最近保险监管出大动作,是不是以后买保险都不踏实了?我咬了一口老板送的小番茄,差点呛着。嗨,哪来那么多”大动作要变天”,大部分人都是把监管的正常调整,吹成了惊天大瓜,收割流量罢了。
最近刷到的几个热门监管动态,到底说的是什么
这段时间刷短视频或者看保险相关内容,多多少少都会刷到几个带”监管”关键词的内容,传的最多的无非那几个:人身险产品定价调整、互联网保险营销整顿、专属养老保险规范。
好多博主一开口就是”重疾险要涨价””储蓄险买不到了”,把气氛烘托得草木皆兵,就差逼你立刻马上掏钱下单了。
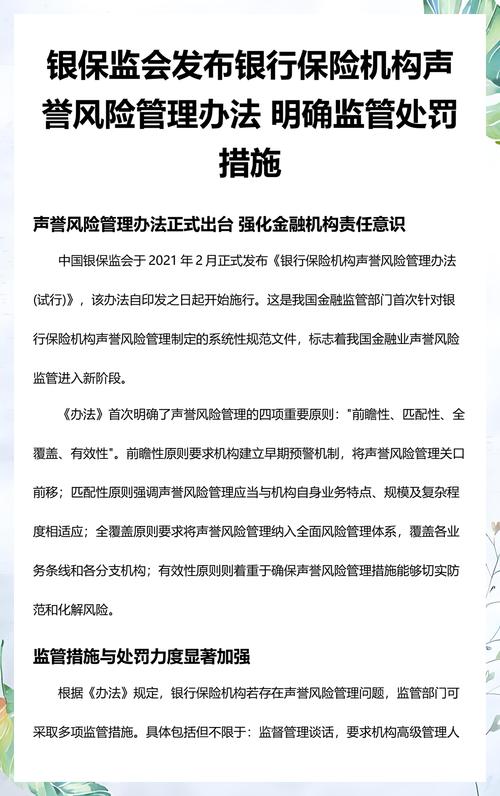
说实话,监管层对保险行业的动态调整从来没停过,不是今天才有的事。本质上就是跟着行业的变化,调整规则,把跑偏的地方拉回来,最终保护的还是咱们投保人的利益。
就拿大家最关心的定价利率调整来说,传了好久的调整终于落地,核心就是约束保险公司给产品定太高的预定利率,避免保险公司为了抢保费,开出自己兜不住的承诺,等到十几年几十年后,保险公司投资收益达不到,最后亏了坑的还是咱们买保险的人。
从最新监管动态里,普通人能读出什么信号
其实不用把监管动态想的太玄乎,每一次调整,都是给咱们普通人指明方向的。
第一个信号:噱头大于实质的产品会越来越少。之前市场上不乏那种靠着”高收益””秒杀”当噱头的产品,很多人冲着噱头买了,拿到手才发现和宣传的完全不一样,以后这种情况会少很多。
第二个信号:互联网上乱吹牛皮的销售会越来越少。之前多少主播卖保险,开口就是”这款产品吊打全行业””不买就是亏一年”,要么故意不提免责条款,要么隐瞒健康告知要求,监管现在整顿营销宣传,就是专门治这些乱像的。
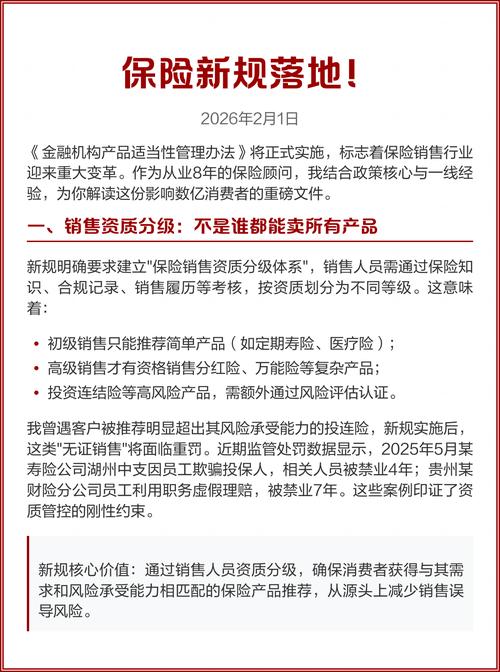
不过话说回来,好多人问,已经买了的保险会不会受影响?完全不会。
监管管的是还没卖的新产品,和不合规的销售行为,你手里已经签了生效的保险合同,合同里写的所有内容都有效,该怎么样还是怎么样,真的没必要瞎慌。
普通人看监管动态,要避开这几个坑
第一个坑:把监管点名当成全行业出事。监管每次出动态,都是针对违规的机构或者违规的行为,从来不是一竿子打翻整个行业,就像城管过来查路边的无照摊贩,不是要把整条街都封了,只是把不合规的清走,让正经做生意的能好好干。
第二个坑:觉得监管收紧就再也买不到好产品了。好多带节奏的博主就是拿这个当话术,逼你赶紧下单。其实监管的调整从来都是”排雷”,把那些可能会给消费者带来风险的产品排除出去,剩下的都是规规矩矩符合要求的产品,对咱们来说反而是好事。
第三个坑:什么监管动态都往自己身上套。很多监管动态是针对保险公司经营的要求,比如要求保险公司提足准备金,要求保险公司完善内部管理,这些都是保险公司要做的事,咱们只要知道这是让保险公司变得更稳就够了,不用挖空心思解读出一堆阴谋论。
我身边就有朋友,本来自己的保险配的好好的,刷到一条带节奏的监管动态,就天天睡不着觉,琢磨着把旧的保险退掉买新的,最后亏了大几千的手续费,还错过了好几年的保障,真的太亏了。
最后给大家几个温和的小提醒:
- 真关心监管动态,去银保监会官方网站看原文,比任何博主加工过的内容都靠谱,别被带了节奏。
- 不管市场出什么消息,买保险一定要看保险合同的条款,所有的保障、责任、免责,都以合同写的为准。
- 如果你已经买了保险,只要合同没问题,就别天天跟着网上的消息瞎折腾,乱动反而容易吃亏。
- 涉及健康告知、理赔、续保等问题,一切以保险合同和保险公司官方说明为准。
内容仅供学习参考,不构成投保建议、核保结论或理赔承诺,不推销任何保险产品,不评价具体公司及产品好坏。
作者|dananjin
排版|dananjin
审核|小准