逛小区聊出来的干货:你必须知道的保险政策法规常识
2026-09-23 13:30:48
昨天傍晚下楼扔垃圾,被住3号楼的张阿姨拉住了。她掏出来手机翻出一张聊天截图,问我“小丫头,你看这个,人家说这是给咱们退休老人的内部政策保险,交五万块,以后每个月多领两千,是不是真的?还说今天截止,错过就没名额了”。
我翻了翻截图,得,又是拿政策当幌子的老套路。这两年见得太多了,不管是卖保险的还是搞诈骗的,都爱往政策上靠,反正大家信政策,一说是政策要求、政策福利,很多人就放下防备了。今天就掰碎了聊聊,和咱们普通人买保险相关的政策法规常识,都是踩过坑的人总结出来的经验。
打着政策招牌卖保险?先辨辨真假
说实话,真的和保险相关的政策,从来不会偷偷摸摸卖名额。
比如大家常听到的惠民保,很多是各地政府部门指导推出的,算得上带政策属性的保险,人家都会在官方公众号、官网上公示,投保入口明明白白,不会搞什么“今天截止内部名额”那一套。所有在售的正规保险产品,都必须在银保监会完成备案才能卖,这是保险法里明明白白写的要求。不管销售吹成啥“政策特批”“内部福利”,只要查不到备案,那百分百有问题。
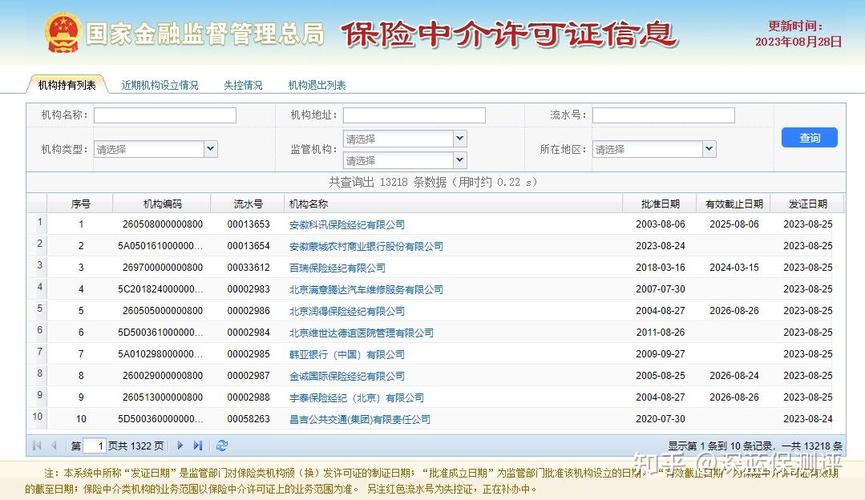 银保监会保险产品备案查询页面
很多人会问,我怎么知道哪些是真政策相关,哪些是借名头忽悠?其实很简单,真政策一定会公开。如果有人跟你说“这是社保出的新政策,额外给你加保障”,你转头去当地社保官网搜一搜,啥都搜不到的,基本就是假的。
前阵子还有人跟我说,碰到销售说“不买这个政策保险,以后小孩上学都受影响”,这不纯纯胡说八道吗?政策什么时候管你买不买商业保险了?真挺扯的。
这些政策法规定的红线,一定要记牢
其实保险的政策法规,本质上都是保护咱们投保人的,只是很多人不知道,才会被钻空子。我整理几个最常用的,都是和咱们买保险息息相关的:
第一个,卖你保险的人,必须有合法的执业资质。这是监管政策明确要求的,不管是保险公司的业务员,还是中介平台的销售,只要卖保险,就得有保险销售执业证,你随时可以查,要是拿不出来,扭头走就对了。
第二个,健康告知遵循“询问告知”原则,这是保险法明确写的。什么意思?就是保险公司问你啥,你答啥,没问到的,你不用主动说。很多销售会吓唬你,说你只要住过院就得全部说出来,哪怕人家没问,也得说,不然以后不赔,这就是误导。政策规定就是,没问的,你不需要主动告知。当然了,人家问了的,你可不能故意瞒,这个是底线。
第三个,监管政策早就明确说了,任何保险销售都不能用绝对化的承诺误导人,更不能拿国家政策给自己背书,说什么“政策允许保本”,要是有人跟你说这个,百分百是误导。
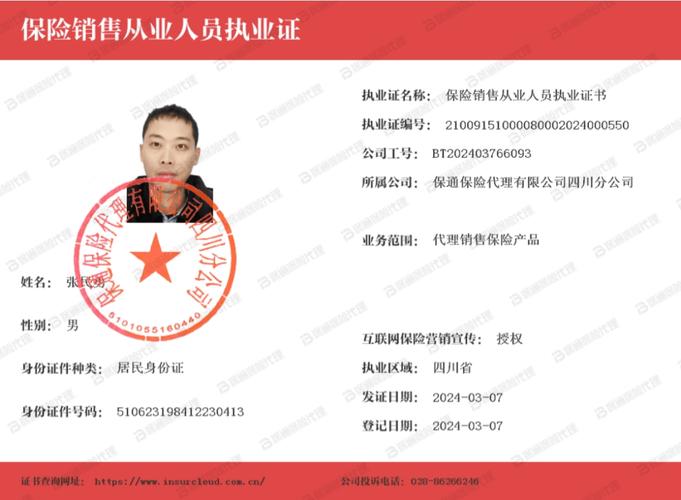 保险销售人员执业证官方查询页面
不过话说回来,很多人就是吃了不懂政策的亏,被销售三两句话就忽悠了,买了不合适的产品,退吧要亏手续费,不退吧搁手里闹心。说真的,提前知道点政策规则,比买完再后悔强太多了。
还有个常见误区,很多人觉得,只要是政策支持的保险,就一定适合我,一定不会坑,其实不对。政策支持只是说这个产品的推出是合规的,有官方指导,不代表它就适合所有人,买之前还是得看自己的需求,这点别搞混了。
真碰到拿政策忽悠的,该找谁维权
 真碰到拿政策忽悠的,该找谁维权
其实政策法规早就给咱们普通投保人留好了维权渠道,这点我必须说一下。要是你真碰到了销售误导,明明产品不是政策相关,非说自己是政策福利,或者有其他违规销售的情况,你直接打12378热线,这是银保监会的消费者投诉维权热线,专门管这些事。
还有,很多人不知道,保险有个犹豫期,这也是政策规定的,大部分长期保险,你买完之后有10到15天的犹豫期,这期间你觉得不合适,退保有全额退款,只扣一点点工本费,不会亏本金。这个权利是政策给你的,别忘记用。很多销售不会主动跟你说犹豫期,就怕你后悔退掉,所以你自己得记住。
咱们普通人买保险,最怕的就是信息不对称,销售说啥就是啥,又不好意思问,怕露怯,其实完全没必要。多问一句,多查一步,不会错。别一听说是政策相关,就放下所有防备,骗子就是抓住大家这个心理。
当然了,也不用一听到政策相关就反感,确实有很多带政策属性的惠民保险,是实实在在给老百姓福利的,只是咱们得学会辨真假,别被人骗了就行。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,投保时所有规则都以保险合同原文和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
逛小区聊出来的干货:你必须知道的保险政策法规常识
文章链接:https://www.xinminbao.com/a/666.html