要么想知道买这个要花多少钱,要么想知道自己到底该买多少。
工具用对了能省不少事,用错了,反而容易被带歪。
保险计算器到底算的是什么
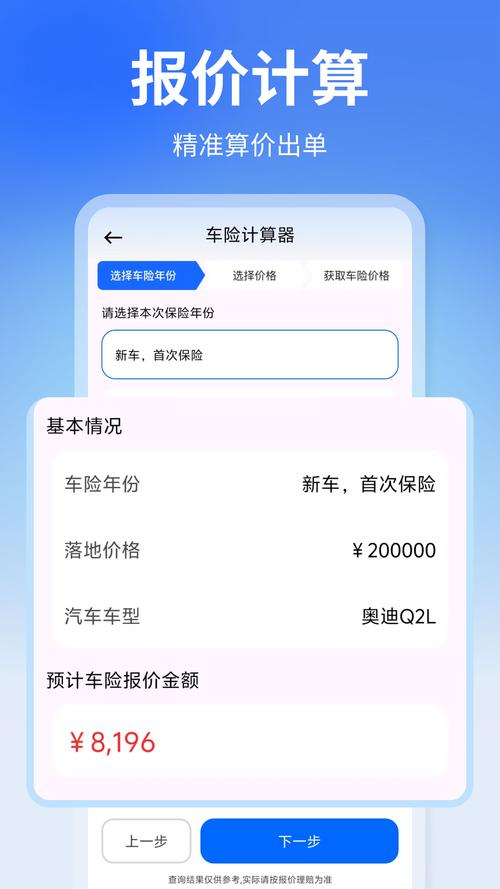
很多人以为保险计算器都是一回事,其实完全不是。市面上的保险计算器主要分两类:1. 保费测算类
输入年龄、性别、想要的保额、缴费期限,就能输出对应保费。这种大多对应具体的产品,核心是给你一个大概的价格参考。
说实话,大部分时候这个数挺准的——前提是你符合标准体承保条件。
2. 保额测算类
不用对应具体产品,输入你的年收入、家庭负债、需要供养的人数、已有保障这些信息,就能算出你大概需要配置多少保额。这种是给你做规划参考的,核心是帮你理清需求,不会直接给你价格。
用保险计算器最容易踩的坑
我整理了三个最常见的,大部分人都中招过。1. 默认标准体,忽略健康异常
几乎所有公开的保险计算器,都不会让你填健康告知。默认你是身体健康符合投保要求的标准体,算出来的也是标准体的保费。
如果你有结节、高血压、糖尿病这些常见异常,真投保的时候很可能会加费、除外,甚至拒保。
就差这一项,最终保费能差出好几百,上千也不奇怪。
2. 模板化测算,不适合个人情况
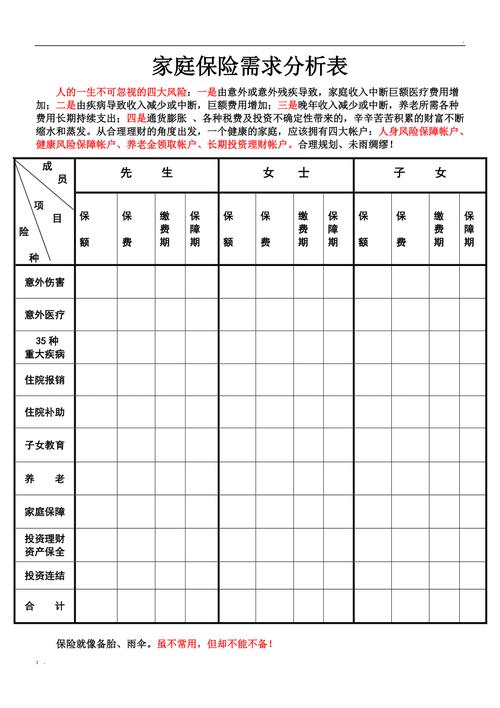
尤其是保额测算类计算器,大多用的是固定公式,比如寿险保额要做到5倍年收入,加总所有负债之类的。
公式是死的,人是活的对吧?如果你家有常年需要照顾的亲人,或者已经攒了一大笔应急资金,套用模板算出来的保额,要么不够,要么多了浪费。
3. 把演示收益当真
碰到储蓄类保险的计算器,这个坑踩的人最多。
很多计算器会给出低、中、高三档收益演示,不少人一眼就盯住最高那档,对着数字算自己几十年后能拿多少钱,越算越开心。
别忘了,分红、万能这类险种的演示收益,本来就是不确定的。除了合同里写的保证部分,剩下的都是演示,不能当真。
这些规则一定要记牢
1. 测算出来的保费,仅供参考
哪怕你填了所有信息,最终能按什么价格承保,都要等保险公司核保完才知道。健康状况、职业类别这些变量,计算器很难全部覆盖。
最终承保条件和保费,一定以保险公司的正式核保结论和保险合同为准。
2. 测算出来的保额,只是参考方向
别拿到结果就直接按这个数买。每个人的家庭情况、风险偏好、已有保障都不一样,模板算出来的数,你要根据自己的实际情况调整。
3. 收益演示永远不等于实际收益
不管计算器算出的数字有多好看,只要不是写进保险合同的保证收益,都别信。非保证部分的收益,实际是多少就是多少,没人能提前给你打包票。
合规提醒
本文仅做保险知识科普,不构成任何投保建议,不推荐任何具体保险产品,不评价任何保险公司或产品优劣。所有和投保、核保、理赔、收益相关的内容,最终都要以保险合同原文,以及保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨