中年保障的核心,是堵漏洞不是攒面子
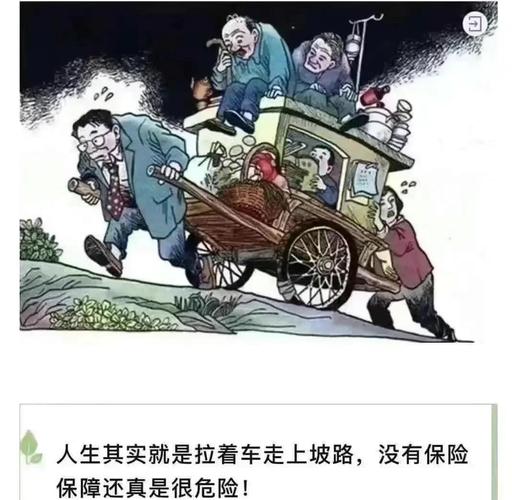
很多人一提到中年保障,第一反应就是给孩子买、给老人买,或者先攒养老钱买理财,把自己排在最后。 说实话,你才是这个家的顶梁柱啊。 中年保障,本质就是给顶梁柱撑一张防护网,别让一点风吹草动就把整个家掀翻。核心要堵两个最致命的漏洞: 1. 大额医疗支出的漏洞 人过三十五,身体各项机能往下走,大病概率比二十岁翻了好几倍。一场大病下来,手术费、化疗费、自费进口药、术后康复费,杂七杂八加起来,几十万很正常。好多家庭工作十几年攒的积蓄,一下子就掏空了。 2. 收入中断的漏洞 绝大多数中年家庭,收入核心就是夫妻两个。要是哪一个因为大病或者意外躺个三五年,不能上班,没有收入,房贷不会停,孩子学费不会停,老人医药费不会停。坐吃山空的速度,比你想的快多了。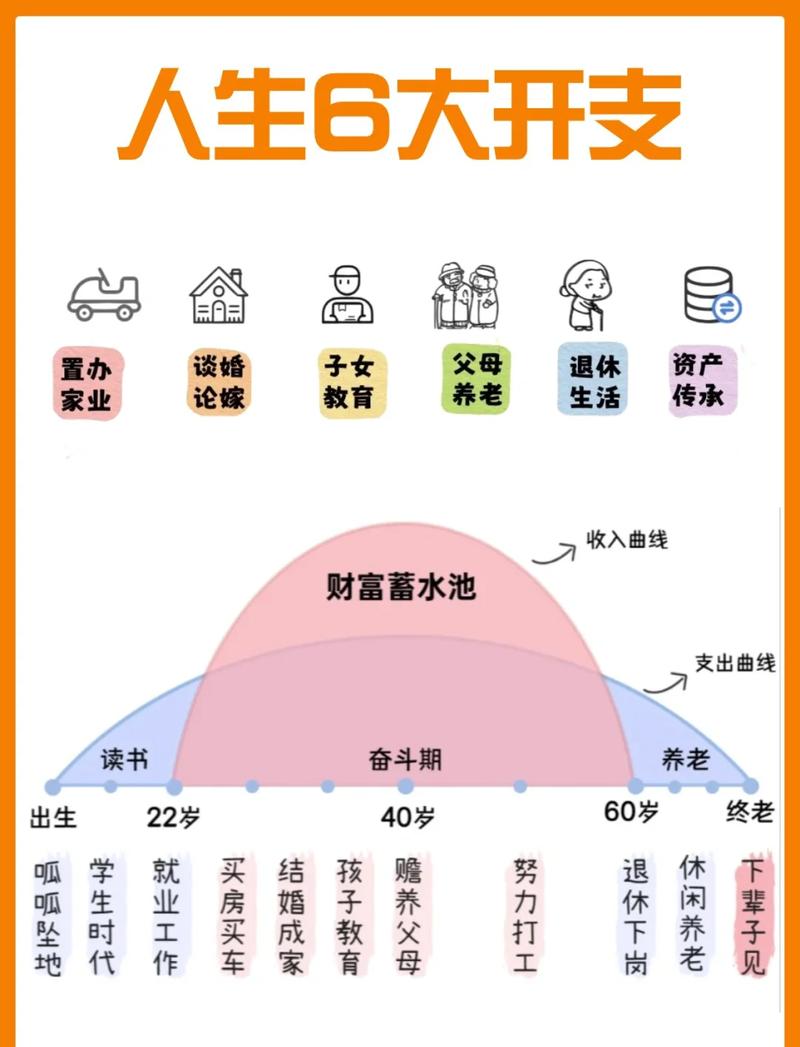
中年买保障,必须搞懂的几个基础规则
我整理了几个大家问得最多的点,都是基础规则,搞懂再动手,少踩坑。 ### 第一,健康告知:问啥答啥,如实说 先给结论:千万不要隐瞒病史。 很多人体检出个结节、囊肿、高血压,怕被拒保,就干脆填“无”。等到理赔的时候,保险公司查近几年的体检记录、就医记录,一查一个准,直接拒赔,你交了好几年的保费,打了水漂,哭都没地方哭。 拿不准的问题,不要自己瞎蒙,直接去问保险公司官方渠道,一切要求都要以对应保险合同和保险公司官方说明为准。 ### 第二,等待期:别踩时间坑 先给结论:等待期内出险,绝大多数情况不赔。 什么是等待期?就是你买完保险之后,有一段约定的时间,一般是几十天到一百多天不等。这段时间里要是得病,保险公司一般只退你交的保费,不承担保障责任。 不同产品等待期不一样,具体规则,还是以保险合同写的为准。 ### 第三,续保:尽量选保障明确的 先给结论:中年买保障,能选明确保障长期的,就尽量别只买一年期的裸奔。 为啥?一年期的产品,每年续保都要重新做健康审核。要是你这一年里查出来什么毛病,第二年很可能就不让你续了,保障直接断了,那时候你年纪更大,身体更不好,再想买新的更难。 具体的续保条件,每个产品不一样,一定要看清楚合同里的约定。
中年保障最常见的几个误解
合规提醒 本文仅做保险基础知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣,不构成任何投保建议、核保结论或理赔承诺。所有规则、条件均以对应保险合同和保险公司官方说明为准,如有疑问请咨询保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|小北