刚领完红本本,新婚保障到底要做什么
2026-09-23 02:32:44
刚领完证的小夫妻,聊起新婚保障,大多一头雾水。毕竟刚忙完婚礼,彩礼红包房贷首付已经把人折腾得够呛。保险?以后再说吧。
说实话,真不是催你掏钱买东西。只是刚组建小家庭,抗风险能力比单身的时候弱太多了。单身一个人吃饱全家不饿,两个人绑在一起,一个人出问题,整个家的节奏都被打乱。
新婚保障,先抓两个核心需求
第一个核心,优先保住家里的经济支柱。
刚结婚,大多没多少积蓄,不少人还背了房贷车贷,未来三五年还要准备生养孩子。两个人的赚钱能力,就是这个新家庭最大的资产。要是其中一个人出事,赚不了钱,还要搭进去大笔医药费,剩下的那个人,要扛房贷,要养老人,压力多大可想而知。
第二个核心,用低保费撬动高保障,先覆盖大额风险。
不用一开始就追求大而全,把所有险种都配齐。刚结婚现金流紧,把钱花在刀刃上就行。先把可能掏空你家底的风险兜住,剩下的以后再补都来得及。
 新婚小夫妻靠在沙发看房贷合同
常见的四个保障配置方向,各有注意点
我按优先级给你理,不用乱:
1. 医保,所有人必须配齐,千万别断缴。
这是国家给的基础福利,不管你身体好不好都能买,保证续保。不管单位交还是自己交,一定要交。断缴超过一定时间,住院没法报销,待遇还得重新算,太亏。
2. 百万医疗险,覆盖大额住院医疗开支。
大白话讲,就是住院花费超过免赔额的部分,符合合同约定的可以报销。一年保费对年轻人来说不高,杠杆很高,解决大病住院掏不出钱的问题。
注意:买的时候一定要仔细看健康告知,如实填写,最终保障内容以合同条款为准。
3. 意外险,应对意外风险。
管意外身故、伤残,还有意外门诊住院的花费。价格很低,一年几十几百就能买到不错的额度。不管你通勤还是出差,都需要配一份基础的。
4. 重疾险,弥补收入损失
符合合同约定的重疾条件,会一次性给付约定额度,这笔钱随便你怎么用,还房贷、养孩子、养病都可以,不只能用来付医药费。适合预算够的情况下配置,补充百万医疗险覆盖不到的收入缺口。
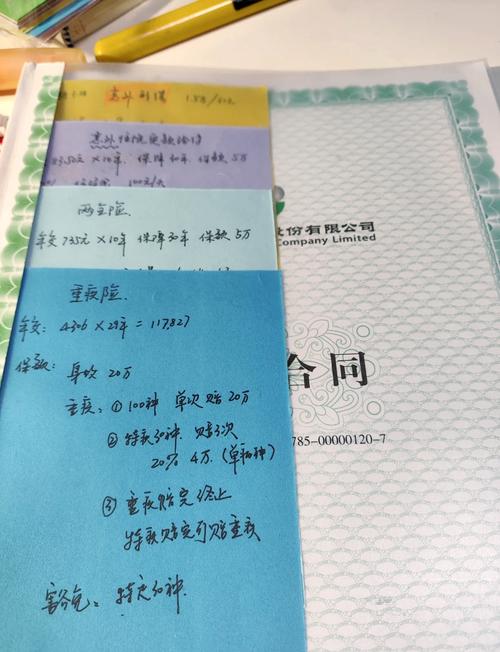 新婚夫妻书桌整理保险保单
新婚配置保障,最常见的几个误解
 新婚配置保障,最常见的几个误解
第一个误解:我已经买了社保,不用再买别的了。
社保是基础,报销有额度限制,还有起付线、报销比例的限制,遇上大病,光靠社保是不够的,需要商业保险补充。
第二个误解:要给未来的孩子先买,大人不急。
孩子就算出事,家里的经济来源还是大人,大人没保障,孩子出事都没钱治,更别说大人出事了。顺序一定是先大人,后孩子。
第三个误解:写受益人选法定就行,不用特意指定。
如果本来想把钱留给配偶,直接指定受益人会更省事,后续理赔也少很多手续,也避免不必要的家庭纠纷。当然怎么选看你自己的安排。
第四个误解:我年轻身体好,晚几年买一样。
年龄越大,保费越贵。而且身体状况是会变的,今天没事不代表明天没事,万一哪天查出来结节、息肉之类的问题,再买保险就可能被除外承保、加费,甚至买不了。
不过话说回来,也不用太焦虑。根据自己的预算来,能配多少是多少,总比裸奔好。
最后是必须说的合规提醒:
本文只做通用保险知识科普,不推荐任何具体产品,不评价保险公司好坏。所有的健康告知、免责条款、等待期、理赔条件,都要以你拿到的保险合同,还有保险公司的官方说明为准。本文内容不构成任何投保建议,任何个性化问题都可以咨询保险公司官方客服或者专业持牌从业人员。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
刚领完红本本,新婚保障到底要做什么
文章链接:https://www.xinminbao.com/a/639.html