前几天在小区菜摊碰到同楼的张姐,她拎着一袋子青菜跟我念叨,去年体检查出肺结节住院手术,五万多的治疗费,最后职工医保报了三万出头,自己掏的钱还没她半年的年终奖多。
她还说,当时换工作衔接出了问题,差点断缴一个月,吓得她连夜补了灵活就业的缴费,现在想起都捏一把汗。
很多打工人每个月工资条里都有扣医保钱,却真的没仔细弄明白职工医保到底保啥,有哪些坑要躲。今天就掰开揉碎了说。
职工医保到底是怎么一回事?
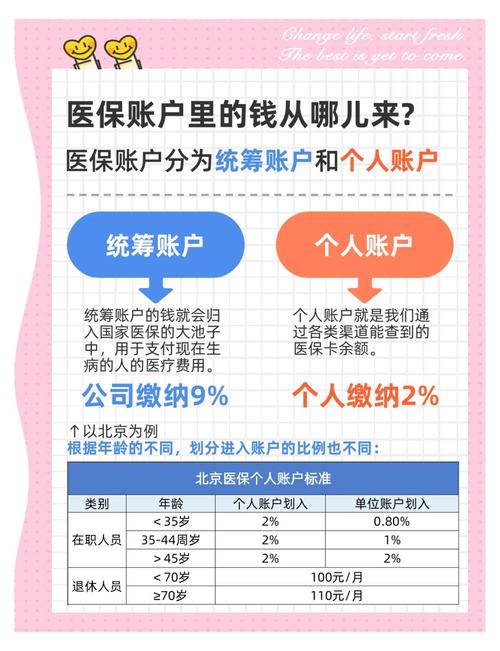
说白了,职工医保就是给上班的人准备的基本医疗保险。一般来说,单位交大头,你交小头。大部分地区单位交你工资的7%到9%左右,个人只需要交2%。
交的钱分成两个账户,这个很多人都搞不清。一个是个人账户,就是你医保卡里面能查到余额的那个,你自己交的2%,全都会进这个账户,单位交的钱也会划出一小部分进来。这笔钱是你的,能用来门诊挂号付钱,能去药店买常用药,有的地方还能用来打疫苗、做体检。
另一个是统筹账户,单位交的剩下的钱都进这里,这笔钱归医保基金统一管,用来给大家报销住院费用、重症慢性病这些,你平时看不到,用到的时候才知道它有多香。
和一年一交的居民医保比,差别真的不小。职工医保每个月交,报销比例更高,住院一般能报到70%到90%,而且累计交够年限之后,退休了不用再交钱,也能一直享受医保待遇。居民医保交一年保一年,报销比例大多在50%到70%,退休之后也得每年接着交才行。
传得最多的几个误区,别再瞎信了
网上关于职工医保的谣言太多了,我挑几个问得最多的说清楚。
第一个,「职工医保断缴了,之前交的年限就清零了」。不对啊。真的不对。累计缴费年限不会清零,你交过的每一个月都算在累计年限里,一直都会在你的账户里。断缴之后,只是从第二个月开始,统筹账户没法用了,也就是住院不能报销了,但是你个人账户里的钱,还是你的,照样能刷卡买药。
部分地区规定,断缴超过三个月,连续缴费年限会重新计算,可能会影响你未来的报销额度上限,真的不是把你之前交了十几年的累计年限清零。别被吓住了。
第二个,「个人账户只能自己用,给家人用就是违规」。早都变了啊。现在绝大多数地区都已经开通了职工医保个人账户家庭共济,只要你提前在当地的医保APP或者社保经办点做好备案,你的配偶、父母、子女都能用你个人账户里的钱,用来支付门诊、买药的费用,完全合规。我身边好几个朋友,自己账户里攒了好几千,都给爸妈拿药用了,省了不少现金。
第三个,「只有住院才能用职工医保报销」。这是老黄历了。现在全国都已经普及普通门诊统筹报销了,你平时去社区医院、大医院看门诊,花的钱超过起付线之后,统筹就能给你报,少的报三分之一,多的能报一半多,直接结算,不用你跑腿跑手续。上次我闺蜜发烧去门诊,花了八百多,统筹直接报了三百多,她都惊讶说原来门诊也能报,之前都不知道。
用好职工医保,记住这几个实用细节
说实话,职工医保是打工人能拿到的性价比最高的医疗保障,没有之一。但好多人就是不小心踩坑,白白损失福利。
换工作的时候,一定要做好缴费衔接。别让社保断缴超过三个月。要是老单位离职早,新单位要下个月才给交,中间有空档,不妨自己先以灵活就业身份交一个月,花不了一两百块,真要是中间生病住院,那省的可不止这点钱。
要是要去外地看病,不管是出差还是去大医院治病,一定要提前做异地就医备案。现在手机上就能办,打开医保小程序点几下就搞定,不用跑线下柜台。没备案的话,很多地方报销比例会降十几个点,有的甚至直接不给报,真的犯不上。
快退休的朋友,提前一两年查一下自己的职工医保累计缴费年限。各地要求不一样,大部分地区要求男性累计交满25年左右,女性累计交满20年左右,要是差个三五年,退休的时候可以一次性补缴,差得多的话也能提前想办法,别等到办退休手续的时候才发现差了快十年,措手不及。
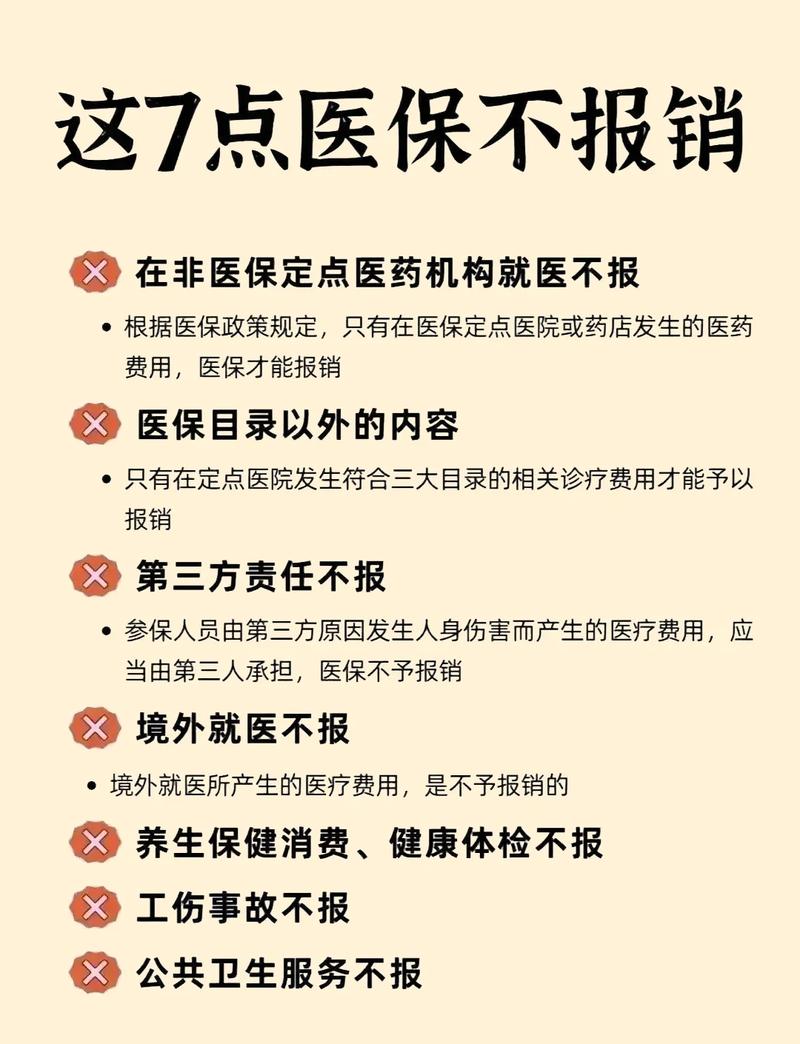
不过话说回来,职工医保也不是万能的。它有报销上限,很多进口药、自费项目、高端治疗手段都不在报销范围内,这就是它的边界。但它依然是每个打工人都不能少的基础保障,千万不要为了多拿几百块到手工资,就让单位不给你交职工医保,那真的是捡了芝麻丢了西瓜。
内容仅供学习参考,具体政策以当地医保部门官方说明为准,不构成任何投保或政策建议。
作者|dananjin
排版|dananjin
审核|乐乐