上个月帮楼下张姐整理理赔材料,她哗啦倒出一塑料袋碎纸,我翻了半天,一半是皱巴巴的挂号小票,一半是印着蓝章的住院发票,还混着好几张自己印的复印件。她挠头说,我也不知道哪个有用,全拿来了。结果提交上去没三天,保险公司打回来说,缺医保分割单,补材料吧。张姐来回跑了两趟医保局,折腾小半个月才顺利提交,耽误了好多事。
先搞懂:哪些医疗发票,才能用来理赔?
很多人觉得,只要是医院开的票,都能拿去报。不对。保险报销认的,是原始收费凭证,也就是医院开给你的第一联报销联。
说实话,大部分人都不会注意发票联次,拿到手就塞包里,等到要用的时候才发现,拿成了自己留存的存根联,章都不清楚,还要去补。
如果你没走医保,直接自己付的钱,那把原始发票给保险公司就行。如果你走了医保报销,医保局会把原始发票收走,这个时候你要找他们开医保费用分割单。
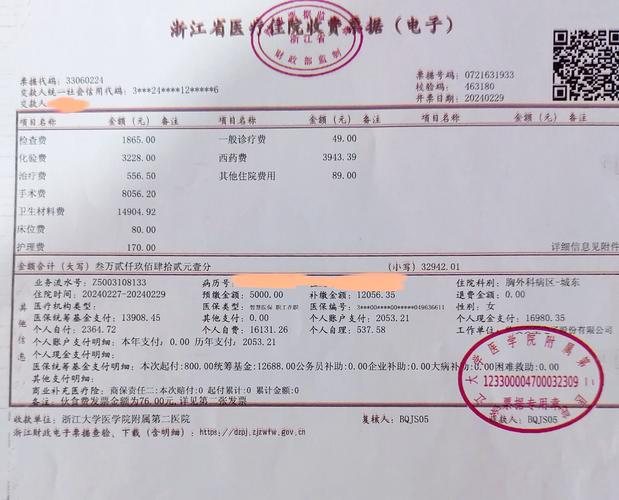
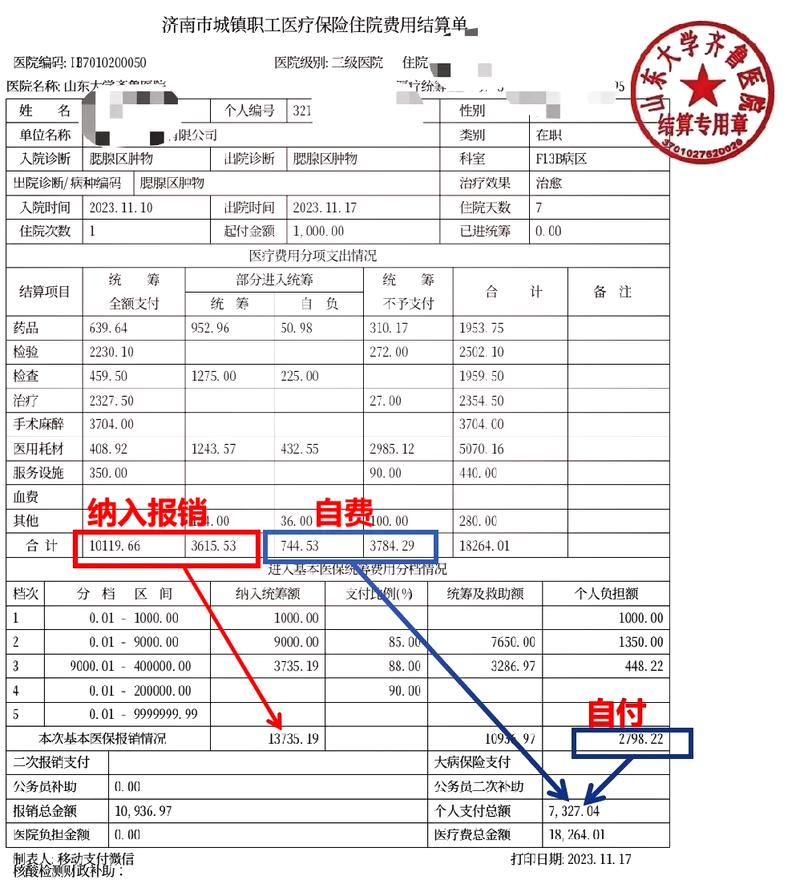
这个分割单太重要了。它上面写得清清楚楚,总花费多少,医保报了多少,剩下个人自付多少,这张单等于就是你的报销凭证了,商业医疗险就是拿着这个报剩下的部分。
很多人不知道这个,医保报完就拍拍屁股走了,等到找商业保险理赔的时候,才想起发票没了,又回去补,折腾。
那发票分这么多种,哪些是能用的?普通门诊票、住院票、急诊抢救票,只要是正规公立医院开的,符合合同约定的医院范围,都没问题。私立医院或者特需部的票,能不能用?要看你的保险合同怎么约定,一切以合同写的为准。
那复印件能不能用?一般情况下,原始发票丢了,你去医院补打存根联复印件,再盖上医院的收费专用章,大部分保险公司也是认可的,别一丢发票就觉得肯定赔不了,白扔了钱。
这些发票误区,八成的人都踩过
第一个误区:一张发票能不能报好几次?
不少人刚买保险的时候会问,我能不能先报A公司,再拿发票去报B公司,赚一笔?不可能的。咱们买的大部分医疗险,都是实报实销型的,也就是你花了多少钱,最多报多少钱,不可能让你拿一张票重复报,赚差价。这个是保险的基础原理,它是帮你分担损失,不是让你赚钱。
不过话说回来,如果你买的是定额给付型的保险,比如重疾险,意外险里的伤残津贴,这种不需要发票。只要符合赔付条件,直接给你钱,你爱怎么花怎么花,没人管你。这个区别一定要搞清楚。
第二个误区:发票上的自费项目,肯定不能报?
不对。能不能报,不是看发票上写没写”自费”,是看你的保险合同包不包含这个责任。有的医疗险只报医保范围内的,那自费药肯定报不了。有的医疗险覆盖自费药进口药,那只要是合理必需的,就能报。发票只是把你的花费列出来,能不能报还是看合同。
第三个误区:电子发票不能用?
现在很多医院都推行电子发票了,看完病直接自己下载打印,好多人担心,我自己打的票,保险公司认不认?说实话,大部分正规的电子发票,和纸质发票有一样的效力,只要能查到真伪,保险公司都认,不用特意跑去医院换纸质票,省得跑一趟。
保存和提交医疗发票,几个小细节能省好多事
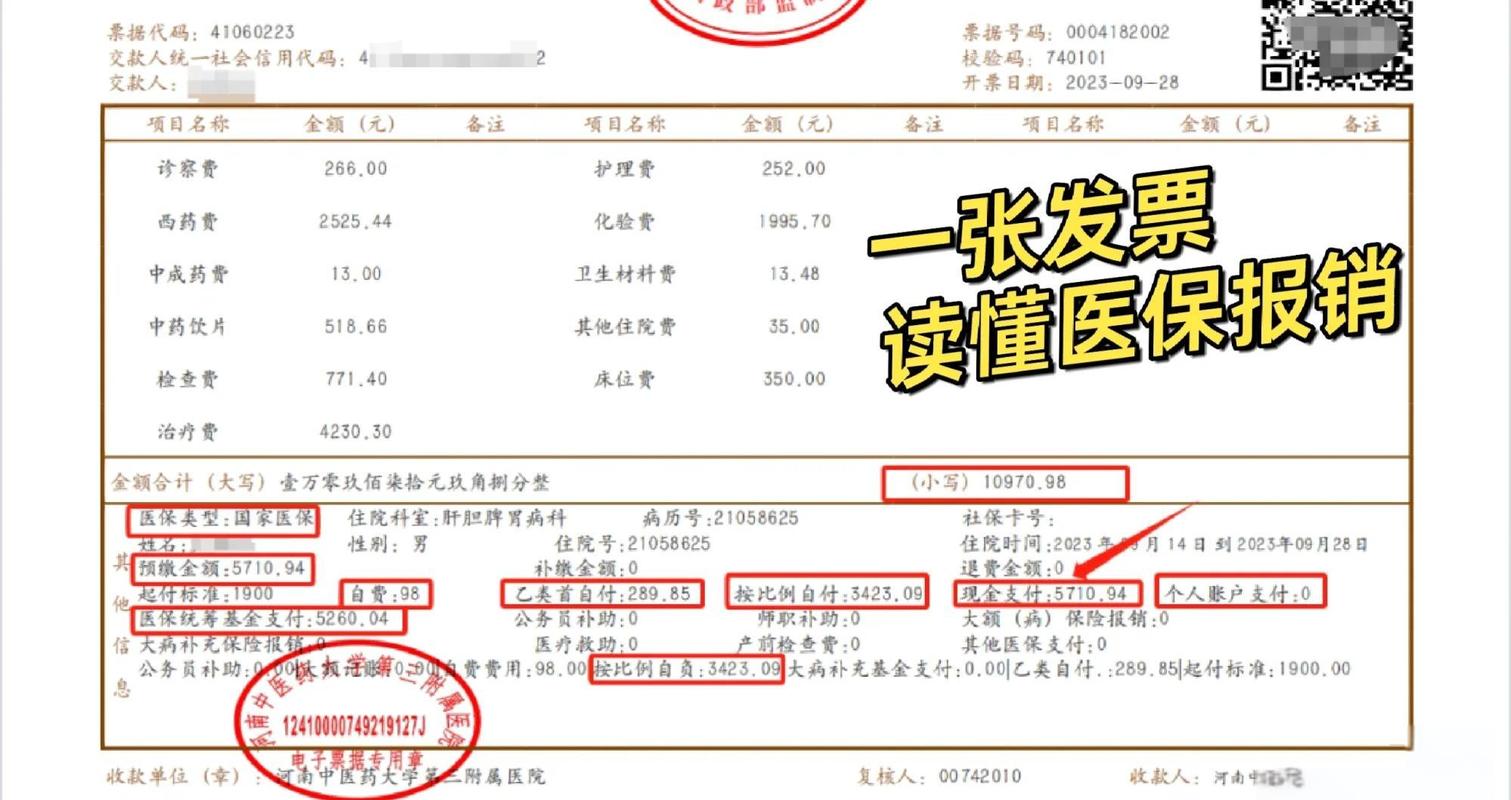
第一个,拿到发票先找章。没有医院收费章的发票,等于废纸一张。我见过有人取完票,随手折起来,章刚好折在折痕里,印出来模糊不清,保险公司不认,还要回去重新开,太糟心了。拿到票先看看,章清不清楚,不清楚当场让医院重新打。
第二个,医保报完账,第一时间拿分割单。别等保险公司要了才想起去开,好多地方医保局开分割单还要预约,耽误时间。
第三个,发票丢了别慌。赶紧去医院的收费窗口,说明情况,补打发票存根联,然后加盖收费章,大部分情况都能用,不用直接放弃理赔。
第四个,所有的票,最好都复印一份自己留底。万一寄给保险公司的原件丢了,你手里还有复印件,也能省好多事。
其实理赔没那么多故意卡你的套路,大多时候就是材料没对齐要求,平白多跑几趟。一张小小的医疗发票,看着不起眼,偏偏就是理赔里最核心的材料,多留个心,就能少糟好多心。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、理赔承诺,所有理赔规则、责任范围均以对应保险合同以及保险公司官方说明为准,本文不推荐任何保险产品。
作者|dananjin
排版|dananjin
审核|见微