好多人买完保险,就等着出事理赔,真到要交材料的时候,翻箱倒柜找半天,还缺这少那。要么就是材料不对,打回来重弄,折腾大半个月,理赔款还没影。
不同险种,要的理赔材料根本不一样
别以为所有理赔都只要一张身份证就完事。不同的赔付责任,要的材料差远了。
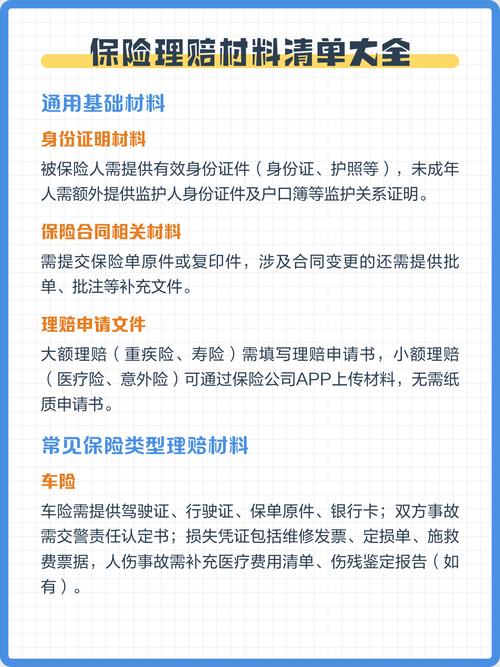
医疗险:核心是「花钱的凭证」
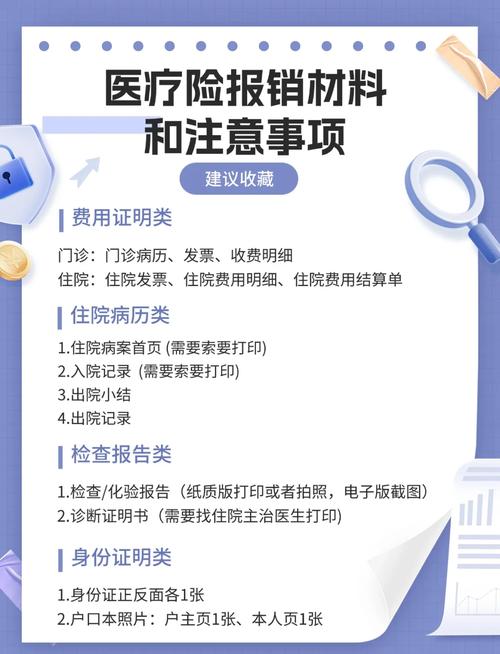
基础材料要身份证、收款银行卡。然后就是所有和医疗花费相关的东西:门急诊病历、出院小结、医疗费用发票、住院费用明细清单、医保结算单。如果是意外导致的治疗,还要补充意外事故证明。
重疾险:核心是「确诊的依据」
基础材料同样是身份和银行卡信息,最关键的是诊断证明、以及对应的确诊报告——比如病理活检报告、影像检查报告、手术记录这些。毕竟重疾理赔要符合合同约定的赔付条件,没有准确的确诊材料,根本没法核赔。
意外险:分情况区分
意外医疗报销,和医疗险材料要求差不多,核心是花费凭证。如果是意外身故理赔,需要死亡证明、销户证明、受益人的身份关系证明。如果是意外残疾理赔,还要加一份符合要求的伤残鉴定报告。
寿险:核心是身故/全残证明
身故理赔和意外险身故要求差不多,主要是死亡证明、销户证明、受益人材料。全残理赔则需要对应全残的鉴定材料。
九成理赔卡壳,都栽在这几个材料坑
说实话,我见过太多理赔,不是不符合赔付条件,就是材料错了,硬生生拖慢进度,平白添了好多麻烦。
第一个坑:复印件不盖公章
好多人先走医保报销,原件被医保收走了,自己随便复印一张就交过来。不好意思,没有盖医院或者医保中心的公章,保险公司不认,还得回去补盖,白跑一趟。
第二个坑:诊断证明信息不全
之前帮朋友处理过一件事,他确诊肺癌,医生图省事,诊断证明只写了「肺部占位性病变」,没写明确诊肺癌,结果只能回去找医生重新开,折腾了三趟。记住,诊断证明一定要写清楚确诊疾病名称、确诊时间,关键信息不能含糊。
第三个坑:病历信息写错了不改
比如你本来是三年前得过肺炎,医生笔误写成「三年前高血压」,这种错误一定要及时找医院修改盖章!不然保险公司会误以为你未如实告知,直接影响理赔结果,别嫌麻烦。
第四个坑:交原件不留备份
不少人买了好几份保险,要走多家理赔,结果把唯一的原件给了第一家,第二家要的时候拿不出来,又得跑去医院重新开,折腾好久。
提前整理,不慌乱的小技巧
1. 出险之后,第一时间打保险公司官方客服电话,问清楚具体要什么材料。每家公司要求可能有细微差别,问清楚再准备,比自己瞎猜省好多时间。对吧?
2. 所有纸质材料拿到手,先拍照、扫描备份,存在云盘里,手机也存一份。哪怕原件丢了,备份也能救急。
3. 如果去异地就医、私立医院就医,提前问清楚保险公司对这类机构的材料有没有特殊要求,别等看完病才发现材料不合规。
不过话说回来,不用太紧张。哪怕缺材料,保险公司也会通知你补充,只是提前准备对了,能少跑几趟,早点拿到理赔款。
常见误解澄清
有人说:理赔必须交所有材料的原件?
不对。大部分情况下,如果你已经在其他机构(比如医保、其他保险公司)用过原件,只要复印件盖了相关单位的公章,就可以用,具体要求问你的承保公司就好。
有人说:线上理赔传照片不行,必须交纸质材料?
现在很多保险公司都支持线上理赔,只要照片清晰、所有信息完整,就可以用,不用专门跑线下交材料。
合规提醒
本文所有内容仅供科普参考,具体理赔材料要求,请以您的保险合同、以及承保保险公司的官方说明为准。本文不构成任何理赔建议,不同保险公司对材料的要求可能存在差异,如有疑问请直接联系保险公司官方客服。
作者|dananjin
排版|dananjin
审核|阿辰