去年认识的一个开社区小超市的张哥,前阵子找我吐槽,说自己踩了大坑。
他前年怕店里失火,先后在三家不同的保险公司买了财产险,累计保额200万。上个月隔壁商铺线路老化起火,连带把他店里的货架、零食、冷柜烧了小半,报损算下来刚好80万。
他当时美滋滋的,觉得三份保单,每份都能按损失赔,算下来能拿240万,差不多能把他开店这两年的成本都赚回来。
结果理赔结果出来,三家公司加起来刚好赔了80万。
他盯着理赔通知书愣了半天,问我:合着我多交的那十几万保费,全打了水漂?
别把重复保险当成“多买多赚”的套利工具
很多人对重复保险的误解,就是觉得多买多赔,其实根本不是。财产保险从根上的设计逻辑,就是损失补偿——你损失了多少,最多给你补多少,绝对不会让你因为买保险获利。
法律意义上的重复保险,从来不是“你买了两份同类型保险就算”。得同时踩中三个点:你保的是同一个东西,你对这个东西有可保利益,保的是同一个事故,而且你在所有公司买的保额加起来,超过了这个东西本身的实际价值。
举个很简单的反例:你给自己在上海的房子买了家财险,给爸妈在老家的房子也买了一份。哪怕两份保单的保障责任几乎一模一样,这也根本不算重复保险——毕竟保的根本不是同一套房子。
再比如,你买了一份家财险保火灾责任,又买了一份专门保水管爆裂的责任。只要你买的总保额没超过你家里装修加家具家电的实际价值,哪怕责任有重叠,也不会触发重复保险的分摊规则。
真到理赔时,赔款到底是怎么算的
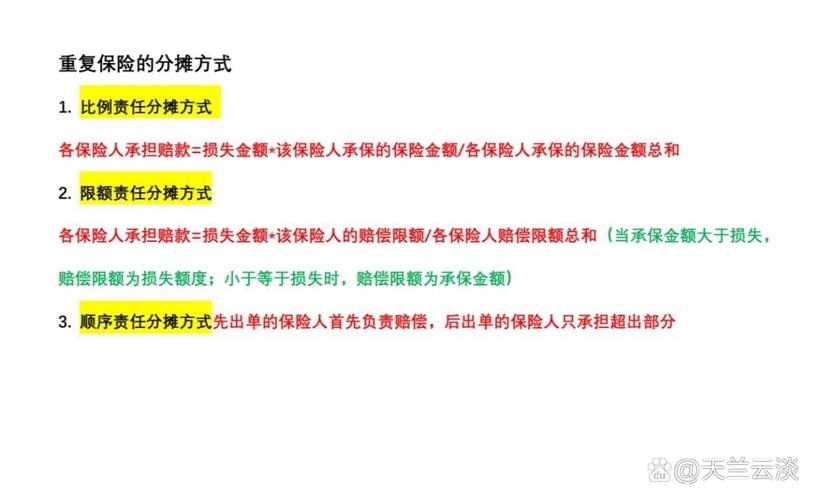
很多人以为重复保险就是“买多少赔多少”,其实行业内通用的规则是比例分摊。就拿张哥的例子来说,他的货实际价值是80万,分别在三家公司买的保额是100万、60万、40万,总保额200万。那每家公司的分摊比例,就是自己的保额除以总保额。算下来A公司承担50%的责任,赔40万;B公司承担30%,赔24万;C公司承担20%,赔16万。加起来刚好凑够他实际损失的80万。
我之前遇到过一个刚工作的小姑娘,觉得公司给买的意外险不够,自己又在网上买了两份意外险。上个月下班路上摔了一跤,手腕骨折,前后医药费花了1.8万。她当时还挺开心,说三份保单,每份都能报全额,算下来能拿五万多。结果最后理赔款到账,三个公司加起来刚好把她花的1.8万医药费报完,一分没多。
她还挺委屈,说早知道就不买那么多了。
说实话,真不是保险公司抠门。你想啊,要是买保险能让你靠意外赚钱,那指不定多少人会故意制造事故骗保,最后保费涨得所有人都买不起,最后受损的还是咱们这些正经买保险的普通人。
很多人觉得只要自己不说,保险公司就不知道自己在别家买了保险。真别这么想。现在行业的理赔信息是有共享通道的,你提交理赔材料的时候,系统很容易就能查到你在其他公司的投保记录。要是你故意隐瞒重复投保的情况,反而可能因为未如实告知,影响正常理赔。
哪些情况你根本不用怕“买重了”
不是所有的多买几份保险,都会碰到重复保险的分摊规则,有些情况你完全可以根据自己的需求买,根本不会白花钱。
第一种,你和别人对同一个标的有不同的可保利益。比如你租了个门面开餐馆,房东给房子的墙体、屋顶买了一份财产险,你自己给店里的装修、厨房设备、食材买了一份财产险。哪怕这俩保单保的是同一个门面里的东西,也根本不算重复保险——房东保的是他作为房东的房屋所有权,你保的是你作为租户对自己置办的物品的所有权。真要是哪天水管爆了泡了房子,房东的保单赔他的墙体损失,你的保单赔你的设备和食材损失,各算各的,根本不存在分摊的问题。
第二种,你买的总保额还没到你财产的实际价值。比如你家里的装修加家具家电满打满算值50万,你在A公司买了20万保额的家财险,在B公司买了20万保额的家财险,总保额才40万,还没到50万的实际价值。这种情况哪怕你买了五家公司的保单,真出事了也是各家按你买的保额比例分摊赔款,你该拿的补偿一分不会少,根本不存在“多买白花钱”的问题。
当然,要是你家里东西总共才值20万,你非要在三家公司各买50万保额,那真的是纯纯浪费保费。毕竟真出事了,最多也就赔你20万,多交的保费换不来多一分的赔款。
很多人问,那我买多份财产险就完全没用吗?也不是。比如有些高价值的资产,比如价值上千万的厂房,没有哪一家保险公司愿意单独承接这么大的风险,这时候你可能需要找两三家保险公司,分别承一部分保额,凑够你想要的总保障额度。这种情况只要总保额和你的资产实际价值匹配,根本不会有问题,反而能帮你把风险分散开。
我经常跟身边的朋友说,买财产险的时候别总抱着“捡便宜”的心态。它不是什么能帮你赚钱的理财产品,就是个兜底的工具——你平平安安的时候,这点保费就当给大家的风险池凑了份子;真遇到事的时候,它能帮你把碎了的摊子拼回原来的样子,就够了。
一句话总结:重复保险的核心从来不是“多买多赔”,财产险的本质,永远是补偿你的实际损失,不是让你靠意外获利。
作者|dananjin
排版|dananjin
审核|阿辰