重疾险不是“得病就赔”,先搞懂它到底怎么赔
说实话,很多人到买的时候都没搞懂,重疾险和你买的医疗险根本不是一回事。
医疗险是报销型的,你先花钱治病,拿发票去报,花多少报多少,当然要在保额范围内。
重疾险不一样。它是一次性给付保额的。只要你确诊的病符合合同约定的赔付条件,保险公司就直接给你打一笔钱,这笔钱你想怎么花就怎么花。没人管你是拿去付医药费,还是交房贷,还是给孩子交学费,甚至你拿去环游世界养病都可以。
它本质上是给你补“收入损失”的。得了大病,三五年没法上班对吧?房贷要还,孩子学费要交,家人请假照顾你也要扣工资,这些开销医保不报,医疗险也不报,这部分钱谁出?
重疾险就是干这个的。
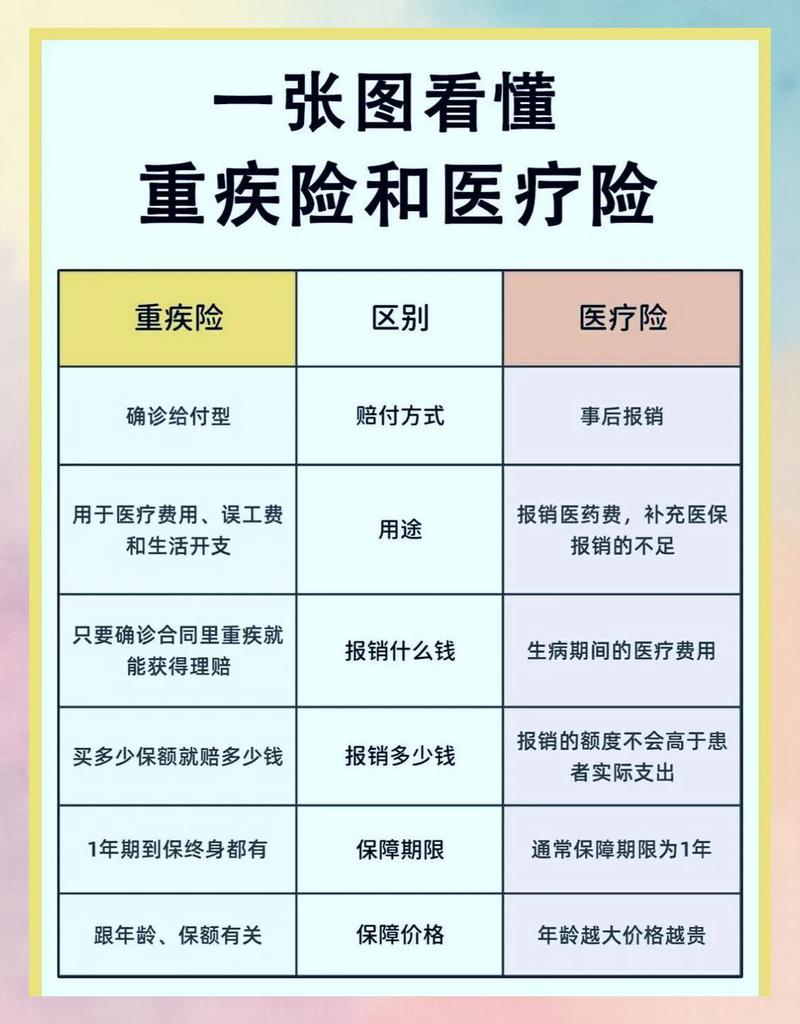
就拿张姐家的事说,要是她妈早年买了几十万保额的重疾险,确诊之后直接赔几十万,至少首付不用动,儿子婚期也不用慌。这就是重疾险最实在的作用。
这些坑,太多人一不小心就踩进去了
我见过太多人买重疾险,要么被业务员带偏,要么自己想当然,最后买错了,没用上还骂重疾险是骗人的。说几个最常见的。
第一个误区:我有医保,不需要买重疾险。
医保是基础福利,这没错。但医保的报销范围有限,起付线、封顶线、报销比例都卡在那,自费药、进口药很多报不了。更关键的,刚才说的,你养病好几年没收入,房贷车贷谁给你交?医保管不了这个对吧?
第二个误区:保的病越多越好,越多越划算。
真的不是这样。现在很多产品宣传保100多种,甚至200种,听起来很厉害,其实呢?
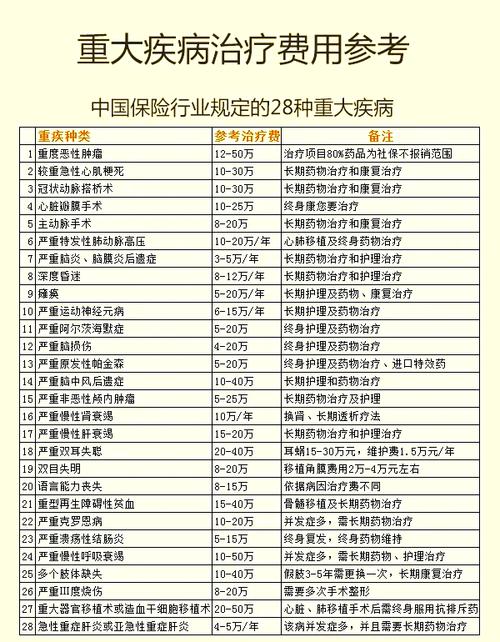
行业统一规定了,所有重疾险都必须包含最高发的28种重疾,这28种占了实际理赔的95%以上。剩下那些几十种上百种,都是非常罕见的病,得的概率低到可以忽略,加进去大多是为了抬价格,让你觉得划算而已。
别贪多。
第三个误区:我年轻身体好,等三四十岁再买也不迟。
年轻的时候买重疾险,有多香你知道吗?首先,保费便宜,同样的保额,20岁买比30岁买,每年能少交好几百,交二三十年下来,差出去几万块。其次,年轻身体好,核保容易,你今天查出个结节,明天查出个囊肿,可能就被除外承保甚至拒保了,到时候你想买都买不了。
别等。
买之前一定要盯紧这几个细节,别糊涂签字
说几个核心细节,不管你找谁买,自己一定要捋清楚。
第一件,健康告知一定要如实填。别听人说什么“熬过两年就必赔”,那是瞎扯。如果你故意隐瞒病史,后续理赔真的会出纠纷。所有健康告知问到的,如实说就好,没问到的不用说。具体核保结果以保险公司官方说明为准。
第二件,一定要看免责条款。什么情况不赔,合同里都写得明明白白,比如酒驾、整容、遗传性疾病这些,很多都是免责的,别买完才说自己不知道。
第三件,搞清楚等待期。投保之后有一段约定时间,要是在这段时间出险,大多是不赔的,具体期限和规则每个产品不一样,还是要看合同约定。
不过话说回来,重疾险也不是万能的。它扛不了所有的风险,你不能指望买一份重疾险就啥都不怕了。它就是你托底的一张网,真出事了,给你一笔钱,让你能安安心心养病,不用低头到处借钱,不用动家里本来就不多的积蓄,仅此而已。
合规声明:本文内容仅供保险知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,不评价任何保险公司及产品好坏,所有和保险相关的规则、条款、理赔约定都以保险合同原文以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐