关于意外险,多数人都搞错的这几件事
2026-09-22 06:38:57
前几天帮朋友整理保单,翻出三张意外险,有两张的保障责任重叠到离谱,还有一张,连摔倒骨折都不赔…说实话,很多人买意外险,都是闭着眼瞎买。
意外险到底保什么?不是所有意外都赔
能赔的意外,必须同时满足四个条件:外来的、突发的、非本意的、非疾病的。
四个条件,缺一个都不会赔。
举个例子。出门下雨路滑摔了,胳膊骨折。这算符合。外来的是地面湿滑,不是身体本身出问题;突发的,一下子摔的,不是慢慢累出来的;非本意,没人故意想摔对吧;非疾病,不是本身的骨头病变导致的骨折。四个都占,赔。
那什么不算?比如中暑。中暑是身体自身调节能力不足导致的,属于疾病相关范畴,大部分意外险不赔。
再比如猝死。绝大多数意外险不对猝死赔,因为猝死本质是自身潜在疾病发作导致的,不符合非疾病的要求。有些产品额外加了猝死责任,那是附赠,不是意外险本来就必须包含的责任。
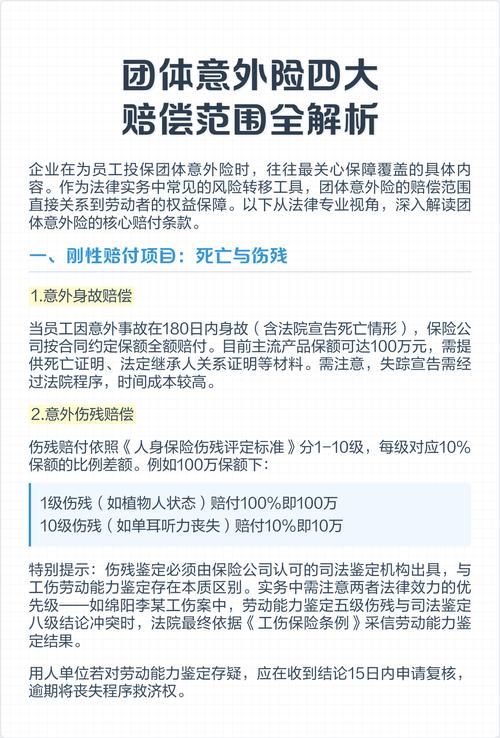 意外险四大理赔条件说明图
买意外险最容易踩的几个隐形坑
第一个坑:只保特定意外,不保普通日常意外。
很多人买的满期返钱的意外险,宣传保额动不动几百万,你翻开条款仔细看,只有坐飞机、乘高铁这类交通工具出事才赔。平时下楼买个菜摔骨折,在家滑到碰伤,一分不赔。说白了,花了几倍的钱,买了个用处非常有限的责任。
第二个坑:只赔全残,不赔按等级划分的伤残。
这个坑真的好多人中招。意外险的核心价值,其实是赔伤残。比如你断了一根手指,算10级伤残,按保额10%赔付,断了一条腿是5级,赔60%。什么是全残?就是躺床上完全动不了,彻底丧失生活能力那种,才符合全残要求。如果条款只写赔全残,那日常大部分伤残都拿不到钱,这份意外险基本等于白买。
第三个坑:意外医疗只报社保内,不报自费药。
摔了骨折打钢钉,进口钢钉大几万,都属于社保外费用,如果你买的意外医疗只报社保内,这笔钱就得自己全额掏。
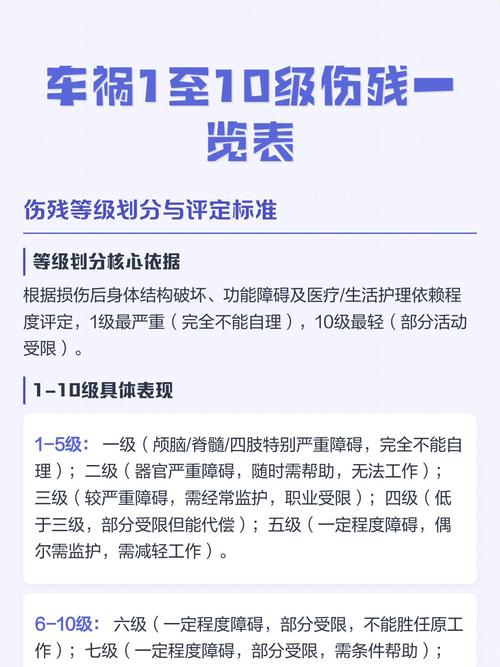 人身保险伤残等级评定对照表
常见误解理清楚,别再被误导
 常见误解理清楚,别再被误导
第一个误解:我有公司团险,不用自己再买意外险。
公司团险的意外险,大多只保你上班时间、工作范围内出事,下班回家买菜摔了,周末出去玩受伤,根本不赔。而且多数团险的保额都很低,意外医疗额度也不够,真出事根本顶不住。
第二个误解:意外险买多了不能赔,纯浪费钱。
身故和伤残责任,买多少份都能叠加赔付。因为人的生命和身体是无价的,你买了三份一百万保额的身故责任,出事就会累计赔付。只有意外医疗是报销制,花多少报多少,不可能重复获利,但多份也可以互补社保外的费用,不算浪费。
第三个误解:老人小孩不需要买高保额。
小孩的身故保额确实有监管限制,买多了也没用,但是意外医疗额度一定要买够。老人更容易摔跤骨折,一场手术动辄几万医药费,意外医疗额度高点,报销的时候才不用纠结选进口材料还是国产材料。
不过话说回来,意外险本身不复杂,只要把核心责任搞清楚,不会踩大坑。
合规提醒:本文仅做保险知识科普整理,具体的保障范围、免责条款、理赔条件,都要以你所持保险合同的约定,以及保险公司官方说明为准。本文不销售、不推荐任何保险产品,不构成任何投保建议,也不承诺任何理赔结果。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
关于意外险,多数人都搞错的这几件事
文章链接:https://www.xinminbao.com/a/589.html